رقم التسجيل الضريبي كان نهاية التحقق من المورد. ابتداءً من 1 أكتوبر، أصبح بدايته.
قرار الهيئة الاتحادية للضرائب رقم 13 لسنة 2026 يحدد ضوابط التحقق من الموردين والتوريدات قبل كل خصم لضريبة المدخلات. ومكانها البيانات الرئيسية للموردين ودورة الشراء حتى السداد.
مراجعة: أتول بهارغافا، محاسب قانوني (ICAI). المعلومات دقيقة حتى 11 أكتوبر 2026.
باختصار. قرار الهيئة الاتحادية للضرائب رقم 13 لسنة 2026، الصادر في 22 يوليو والنافذ اعتباراً من 1 أكتوبر 2026، يحدد الضوابط التي يجب على الشركة في الإمارات تطبيقها على كل مورد وكل توريد قبل خصم ضريبة المدخلات [3]. ما زال رقم التسجيل الضريبي الصحيح والفاتورة الضريبية مطلوبين، لكنهما لم يعودا كافيين. وإذا لم تُنفَّذ هذه الضوابط وتُوثَّق، تُعامَل الشركة كأنها كانت على علم بأي تهرب ضريبي في سلسلة التوريد، ما يُسقط دفاعها الرئيسي إذا رفضت الهيئة الخصم [2][3].
- ثلاث فئات: يمكن تجاوز التحقق للتوريدات التي تقل عن 10,000 درهم ما لم يتجاوز إجمالي المورد 100,000 درهم في السنة؛ والموردون الذين تتجاوز توريداتهم 375,000 درهم يحتاجون إلى تأكيد من بنك في الدولة ومراجعة إعلامية.
- موضعان: ضوابط المورد مكانها البيانات الرئيسية للموردين؛ وضوابط التوريد مكانها دورة الشراء حتى السداد.
- ابدأ بـ: معالجة تراكم الموردين الذين لم يُتحقق منهم خلال الأشهر الاثني عشر الأخيرة، بدءاً بالأعلى إنفاقاً.
تسجيل الموردين قبل القرار رقم 13
في مركز الخدمات المشتركة الذي كنت أديره، كان لدينا نحو 4,000 مورد في البيانات الرئيسية. ما بين خمسمئة وسبعمئة منهم كانوا يحملون حجم التعاملات، وحتى هذه الفئة كانت تتغير بوتيرة أسرع مما نرغب. كل مورد جديد كان يعني الملف نفسه: رخصة تجارية، وبيانات بنكية على ورق رسمي موقّع، ورقم تسجيل ضريبي. العمل الحقيقي كان يبدأ بعد وصول الملف. هل هذه الرخصة أصلية؟ هل هذا الخطاب حقيقي؟ هل جاء هذا البريد الإلكتروني فعلاً من المورد؟
السؤال الأخير هو الذي كلّفنا.
وصلنا بريد إلكتروني من أحد الموردين يطلب تغيير حسابه البنكي. جاء الطلب من العنوان المعتمد للمورد، ومرفقاً به خطاب موقّع. الإدارة المستخدمة، التي تتعامل مع المورد كل أسبوع، أحالته إلى قسم الحسابات الدائنة مع توصيتها. رأى قسم الحسابات الدائنة تأكيدين: بريد المورد مع الخطاب الموقّع، وتأييد الإدارة. فتم تحديث رقم الآيبان في نظام ERP. سحبت دفعة السداد التالية البيانات الجديدة مباشرة من البيانات الرئيسية للموردين، ولم تتحقق قناة الدفع الجماعي لدى البنك من مطابقة الآيبان لاسم المستفيد، وخرجت الدفعة.
كان صندوق بريد المورد مخترقاً. كل ضابط رقابي لدينا كان شخصاً يثق في بريد إلكتروني لشخص آخر.
كنا قد بحثنا أيضاً عن حلول للتحقق من أرقام التسجيل الضريبي: واجهات برمجية من البنوك، وروبوت أتمتة (RPA) للتحقق من الأرقام عبر أداة البحث العامة لدى الهيئة الاتحادية للضرائب. لم يكن أي من ذلك موثقاً بمسار تدقيق يمكن تقديمه لأي جهة. كانت تلك مشكلة صعبة حين كان الخطر هو الاحتيال. ابتداءً من 1 أكتوبر 2026، وبموجب قرار الهيئة رقم 13 لسنة 2026، أصبح الخطر يشمل ضريبة المدخلات ذاتها.
ما الذي تغيّر: المادة (54) مكرراً وقرار الهيئة رقم 13
منذ 1 يناير 2026، تتيح المادة (54) مكرراً من المرسوم بقانون في شأن ضريبة القيمة المضافة للهيئة رفض خصم ضريبة المدخلات إذا كان التوريد جزءاً من سلسلة توريدات مرتبطة بتهرب ضريبي، وكان الخاضع للضريبة يعلم بهذا الارتباط أو كان يتعين عليه أن يعلم به [2]. ويُعتبر الخاضع للضريبة أنه كان يتعين عليه العلم إذا لم يتحقق من صحة وسلامة التوريدات قبل خصم الضريبة [1][2]. ويحدد قرار الهيئة رقم 13 لسنة 2026، الصادر في 22 يوليو 2026 والنافذ اعتباراً من 1 أكتوبر 2026، ما يجب أن يشمله هذا التحقق [3].
لا يذكر القرار رقم التسجيل الضريبي إطلاقاً. ما زالت الفاتورة الضريبية الصحيحة شرطاً للاسترداد بموجب المادة (55) من المرسوم بقانون [2]، ويجب أن تتضمن رقم التسجيل الضريبي للمورد وفقاً للمادة (59) من اللائحة التنفيذية [5]. كلاهما ما زال ضرورياً، ولم يعد أي منهما كافياً. فالقرار يطلب التحقق من تأسيس المورد، وهوية الشخص الذي يمثله، ووجود مقر عمل فعلي يتناسب مع نشاطه، والمبرر التجاري لكل توريد [3]. كما أن "السلسلة" في المادة (54) مكرراً أوسع من موردك المباشر؛ إذ يوضح التوضيح العام الصادر عن الهيئة أنها تشمل أي شخص في سلسلة التوريد المرتبطة بالتهرب [2].
حدود القرار رقم 13: 10,000 و100,000 و375,000 درهم
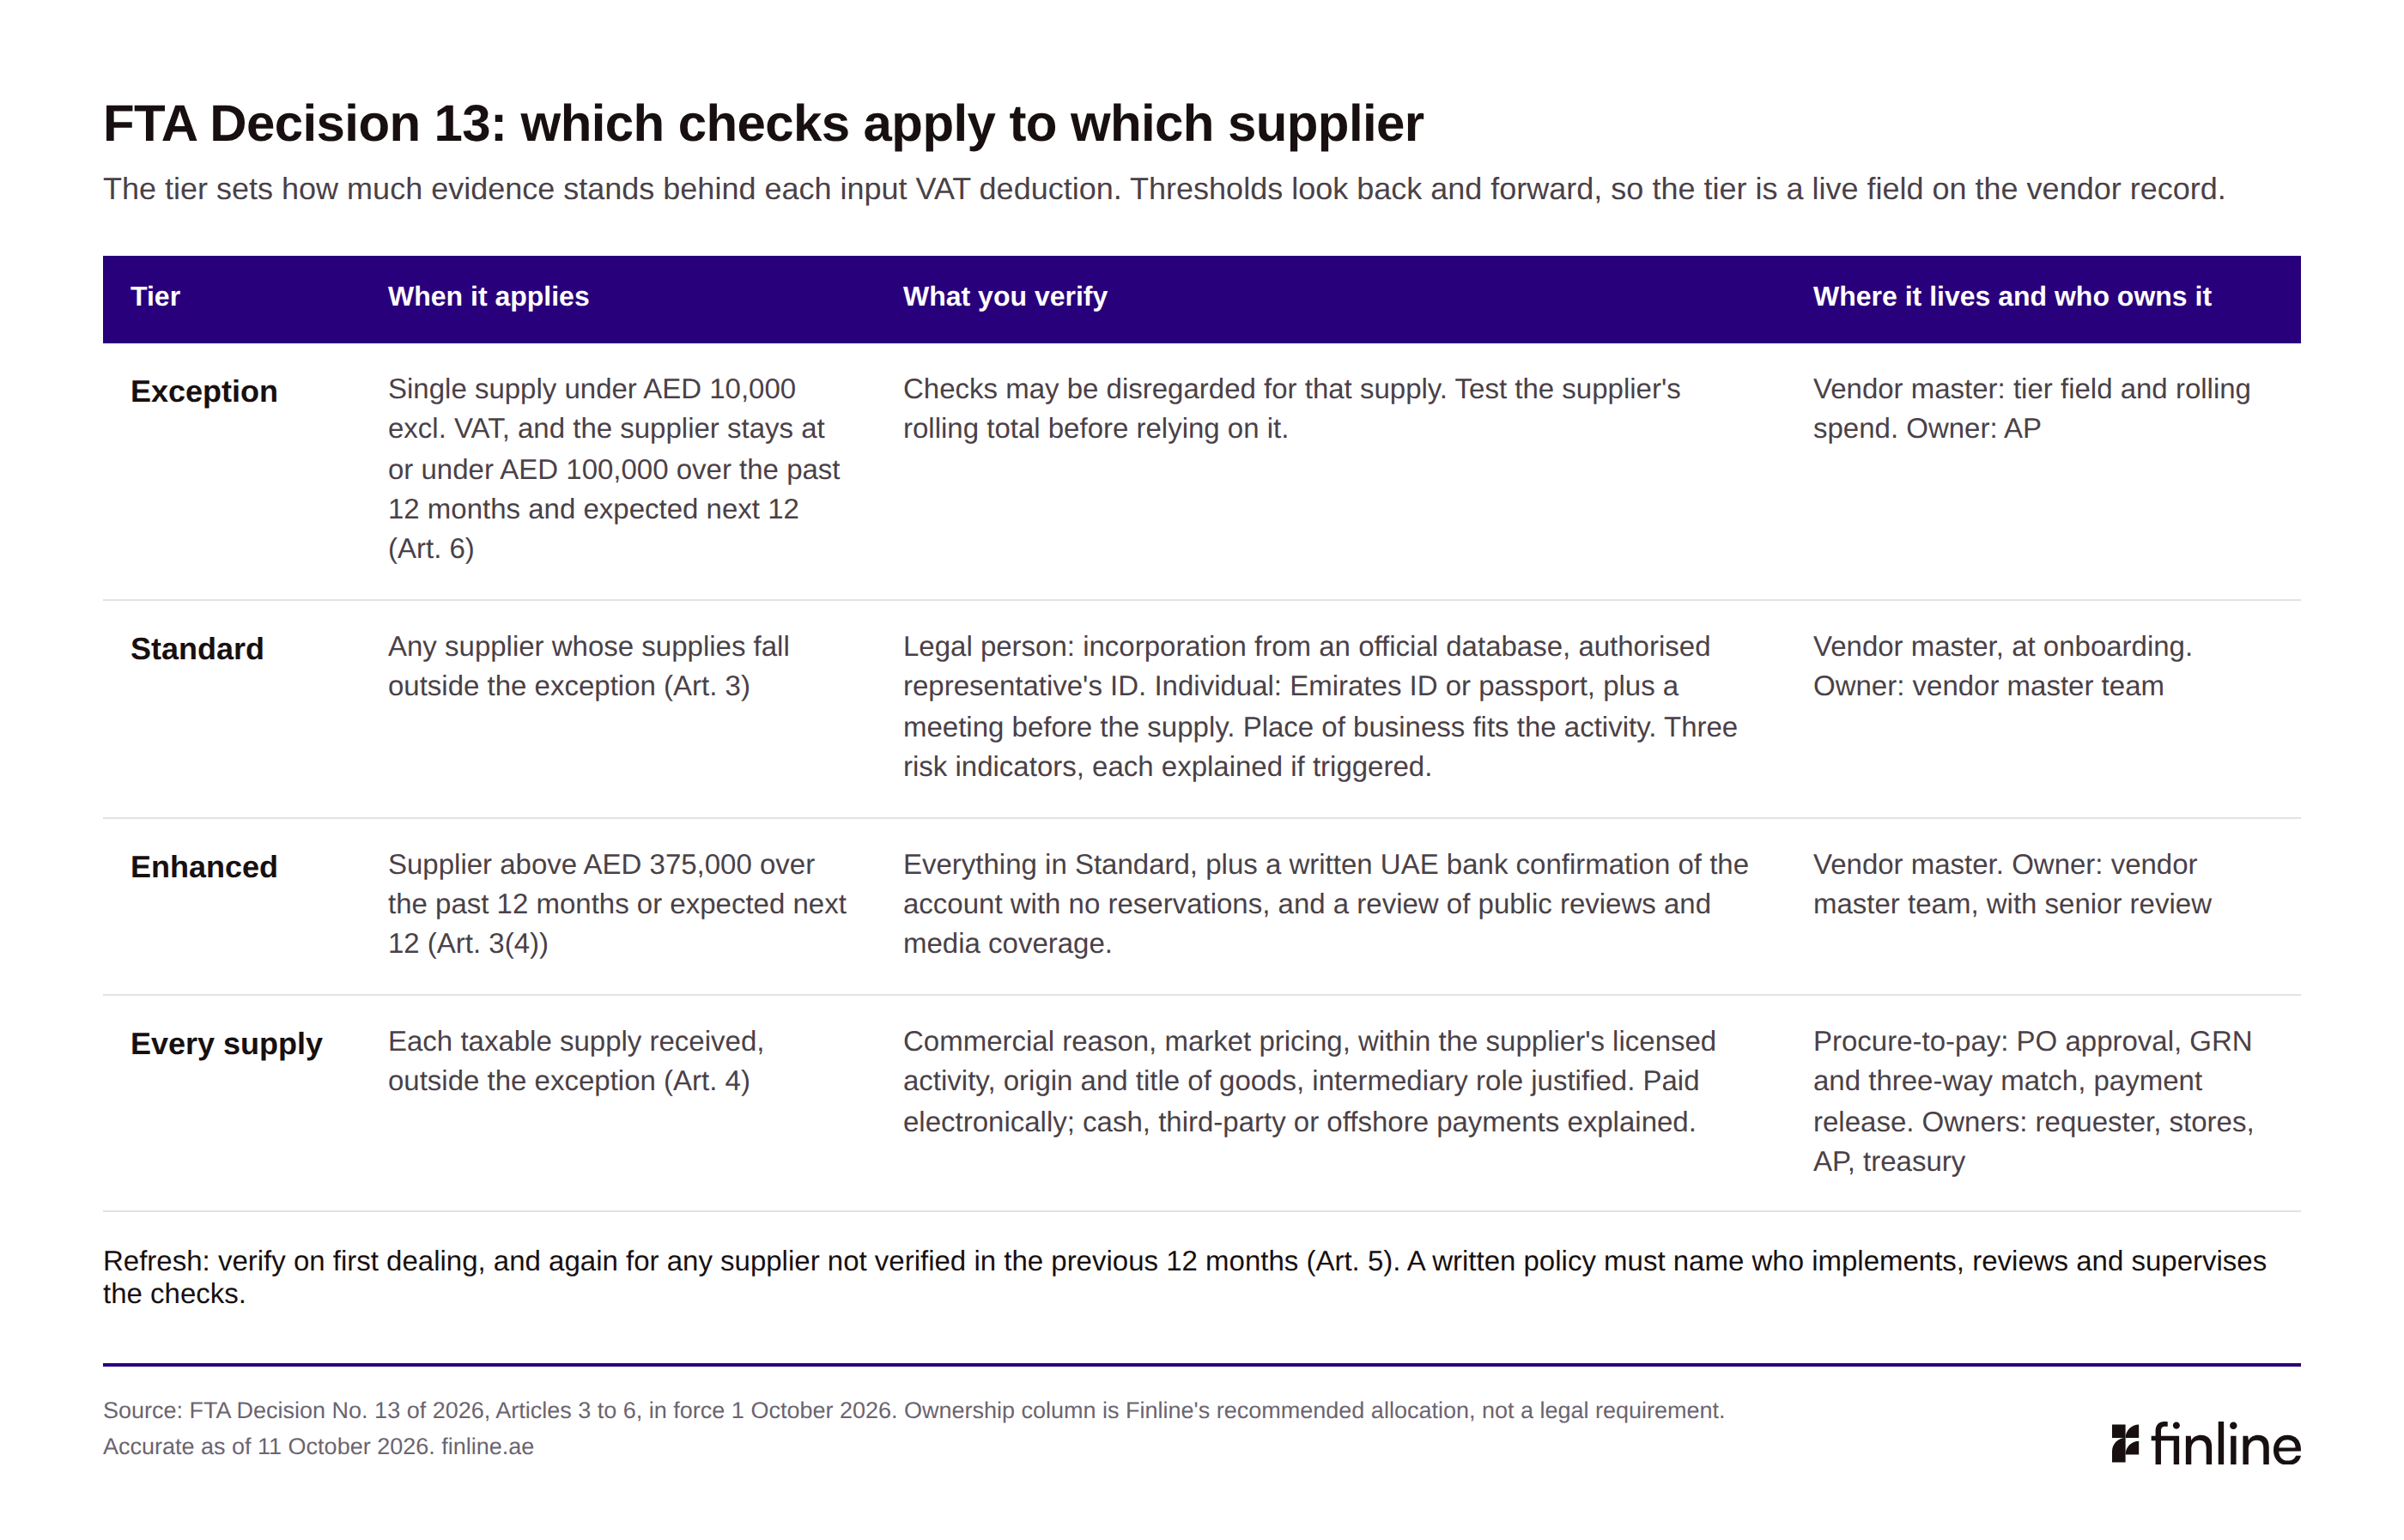
يحدد القرار رقم 13 ثلاثة أرقام تقرر حجم التحقق الذي يجب أن يسند كل مطالبة بضريبة المدخلات، وهي معاً تعمل كنموذج للمخاطر [3]:
- خارج النطاق: التوريدات التي تقل قيمتها عن 10,000 درهم دون ضريبة القيمة المضافة، طالما بقي إجمالي التوريدات من ذلك المورد دون 100,000 درهم خلال الأشهر الاثني عشر السابقة، ولم يُتوقع أن يتجاوزها خلال الأشهر الاثني عشر التالية.
- الملف القياسي: كل ما يتجاوز ذلك. الهوية، والتأسيس، ومقر العمل، ومؤشرات المخاطر، والتحقق على مستوى التوريد.
- الملف المعزز: الموردون الذين تتجاوز توريداتهم 375,000 درهم خلال الأشهر الاثني عشر السابقة أو التالية. يُضاف إلى ذلك تأكيد كتابي من بنك في الدولة بأن المورد يملك حساباً بنكياً، دون أي تحفظات أو شروط [7]، ومراجعة للتقييمات والتغطية الإعلامية المتاحة للعامة. والمبلغ 375,000 درهم هو نفسه حد التسجيل الإلزامي لضريبة القيمة المضافة [4].
عند تطبيق ذلك على قاعدة الموردين التي كنت أديرها، فإن الموردين ذوي الحجم المرتفع، بين خمسمئة وسبعمئة، يقعون جميعهم تقريباً في الفئة المعززة. أما الموردون الصغار الكثيرون فهم الفخ الحقيقي. كثير منهم سيقع ضمن الاستثناء، لكن لا ينبغي افتراض ذلك قبل اختبار إنفاق كل منهم مقابل حد 100,000 درهم. ولأن الحدين ينظران إلى الأمام وإلى الخلف معاً، فإن الفئة حقل متغير في سجل المورد، وليست تصنيفاً يُحدد مرة واحدة عند التسجيل.
التحقق من المورد والتحقق من التوريد: موضعان مختلفان في العملية
للقرار رقم 13 شقان. المادة (3) تتحقق من المورد. والمادة (4) تتحقق من كل توريد [3]. من المغري تطبيقهما كقائمة تحقق واحدة. لكن من الناحية التشغيلية، لكل منهما موضع مختلف.
في البيانات الرئيسية للموردين (مسؤولية فريق البيانات الرئيسية للموردين، مع مراجعة من مستوى أعلى للفئة المعززة):
- هوية المورد وتأسيسه ومقر عمله (المادة 3): التحقق من السجل الرسمي، وهوية الممثل، والتحقق من المقر، واستنتاج مؤرخ، كلها عند التسجيل.
- الموردون الأفراد (المادة 3): نسخة من الهوية الإماراتية أو جواز السفر، واجتماع حضوري أو عبر الفيديو قبل التوريد، يُسجَّل بتاريخه والحاضرين [7]. يندرج هنا المستقلون وأصحاب المؤسسات الفردية من صغار الموردين.
- مؤشرات المخاطر (المادة 3): عدد مرات تغيير العنوان وجهات الاتصال الرئيسية خلال 12 شهراً في سجل التغييرات، مع تفسير مكتوب عند تحقق أي مؤشر.
- التأكيد البنكي ومراجعة السمعة (المادة 3(4)): الخطاب البنكي ومذكرة الفحص لكل مورد في الفئة المعززة.
- التحديث كل 12 شهراً والسياسة (المادة 5): تاريخ التحديث التالي ومراجع محدد بالاسم لكل مورد؛ أما السياسة نفسها فمسؤولية رئيس الشؤون المالية.
في دورة الشراء حتى السداد:
- اعتماد أمر الشراء (المادة 4): يوضح طلب الشراء المبرر التجاري، ويتوافق الشراء مع النشاط المرخص للمورد. المسؤولية على مقدّم الطلب والمعتمِد.
- استلام البضائع والمطابقة الثلاثية (المادة 4): يدعم إشعار الاستلام مصدر البضائع وملكيتها؛ ويدعم فحص فروقات الأسعار تسعير السوق. المسؤولية على المخازن والحسابات الدائنة.
- الإفراج عن الدفعات (المادة 4): السداد بوسائل إلكترونية، وتبرير مكتوب للدفع النقدي، أو الدفع لطرف ثالث، أو الدفع إلى حسابات خارج بلد تأسيس المورد. المسؤولية على الخزينة.
تحتاج البيانات الرئيسية للموردين إلى حقول لا تتضمنها معظم أنظمة ERP افتراضياً: الفئة، وتاريخ التحقق، والمراجع، والاستنتاج، وتفسير مؤشرات المخاطر، وتاريخ التأكيد البنكي، وتاريخ التحديث التالي. وبمجرد وجود هذه الحقول، يمكن للنظام أن يتولى الإلزام. فالمورد الذي فات موعد تحديث ملفه يُمنع من الترحيل أو السداد، ويذهب تقرير الاستثناءات إلى شخص محدد بالاسم بدلاً من صندوق بريد عام.
انتبه جيداً لمرحلة السداد. فاللائحة التنفيذية تمنع الآن أيضاً استرداد ضريبة المدخلات على التوريدات المدفوعة نقداً، أو التي يُعتزم دفعها نقداً، إذا تجاوزت قيمتها مبلغاً سيحدده الوزير (المادة 54(3)، المضافة بموجب قرار مجلس الوزراء رقم 149 لسنة 2026) [6]. ولم يكن هذا المبلغ قد نُشر وقت كتابة المقال. وإلى أن يُنشر، تعامل مع كل فاتورة مورد مدفوعة نقداً على أنها مخاطرة في الاسترداد، وأحلها للمراجعة قبل تقديم الإقرار الضريبي.
استعِر منهجية مكافحة غسل الأموال للعناية الواجبة تجاه الموردين
تطبّق الأعمال والمهن غير المالية المحددة (DNFBPs) في الدولة أصلاً العناية الواجبة تجاه العملاء القائمة على المخاطر: التحقق من الهوية، والتحقق من السجل، ومراقبة التغييرات، والاحتفاظ بالملف جاهزاً للتفتيش. والقرار رقم 13 يوجّه الانضباط نفسه نحو جانب التوريد.
ما يمكن نقله بسهولة:
- التحقق من هوية الممثل ومستنداته. تتحقق منصات "اعرف عميلك" من الهويات والمستندات بحثاً عن أي تلاعب، وهو ما لن يكتشفه بشكل موثوق شخص يقارن ملف PDF بالعين المجردة. تستخدم فنلاين منصة Shufti Pro لهذا الغرض في أعمال مكافحة غسل الأموال؛ والفحص نفسه يصلح للمفوض بالتوقيع عن المورد.
- التحقق من السجلات الرسمية للتأسيس. اسحب السجل من مصدره بدلاً من قبول نسخة منه.
- مؤشرات المراقبة المستمرة. يحدد القرار رقم 13 مؤشراته الخاصة: تغيير العنوان أكثر من مرتين خلال 12 شهراً، أو تغيير جهات الاتصال الرئيسية أكثر من مرتين، أو معاملات لا تتناسب مع حجم المورد وتاريخه [3]. حوّلها إلى تنبيهات في سجل تغييرات البيانات الرئيسية للموردين.
- قاعدة الاتصال العكسي لتغيير البيانات البنكية. أي تغيير في البيانات البنكية يُؤكَّد هاتفياً مع جهة اتصال مسجلة مسبقاً، وليس أبداً على رقم وارد في الطلب نفسه. هذا الضابط وحده كان سيوقف الدفعة في قصتي.
للتقنية حدود. فروبوت الأتمتة الذي يقرأ أداة بحث عامة محمية برمز تحقق هو حل هش. كما أن الخطاب البنكي للموردين في الفئة المعززة مطلوب بموجب القرار أياً كانت الأدوات التي تستخدمها [3]. ينبغي أن تحمل الأتمتة عبء الحجم. أما التقدير فيبقى لمراجع محدد بالاسم.
الموردون الحاليون: معالجة تراكم التحقق
تشترط المادة 5(1) التحقق عند التعامل الأول، ثم مجدداً إذا لم يُتحقق من المورد خلال الأشهر الاثني عشر السابقة [3]. ومع غياب أي حكم انتقالي، يُدخل ذلك كل مورد حالي لم يُتحقق منه ضمن النطاق قبل خصمه التالي. وبناءً على هذه القراءة، فإن معالجة التراكم هي المهمة العاجلة.
عالجه حسب حجم الإنفاق. الموردون في الفئة المعززة أولاً، لأن معظم ضريبة المدخلات تتركز هناك. ثم الفئة القياسية. ثم تأكد من أن الموردين الصغار هم فعلاً دون 100,000 درهم قبل الاعتماد على الاستثناء.
إذا كنت تنظّف البيانات الرئيسية للموردين استعداداً للفوترة الإلكترونية، فنفّذ المشروعين على السجلات نفسها. فتنظيف البيانات للفوترة الإلكترونية يغطي أساسيات الهوية، لكنه لن يلتقط ما يطلبه القرار رقم 13 أيضاً: النشاط المرخص للمورد، والمبرر التجاري للتعامل معه، وكيف وأين يتم السداد له. مشروع واحد، ومجموعتان من الحقول.
ما الذي ستطلبه الهيئة: ملف التحقق من الموردين
تشترط المادة (5) وجود سياسة موثقة تحدد من ينفذ عمليات التحقق ومن يراجعها ومن يشرف عليها، مع بيان صلاحياتهم [3]. والممارسات الجيدة التي تعيش في أذهان الموظفين لا تفي بذلك. وتحت السياسة، يحتاج كل مورد إلى استنتاج مؤرخ مع مراجع محدد بالاسم، وتفسير لأي مؤشر مخاطر. ويحتاج كل توريد إلى أن تكون أدلته موجودة في سجل دورة الشراء حتى السداد، حيث نشأت.
حين تختبر الهيئة خصماً ما، ستطلب الملف: استنتاجاً مؤرخاً، ومراجعاً محدداً بالاسم، وأدلة التوريد في سجل دورة الشراء حتى السداد. وإذا رفضت الهيئة الخصم، تصبح ضريبة المدخلات مستحقة السداد، وتتحمل الشركة كلفة ضريبة سبق أن دفعتها لمورّدها.
البيانات الرئيسية للموردين التي جرى التحقق منها تحميك مرتين: عند السداد، وعندما تستفسر الهيئة.

المصادر
1. المرسوم بقانون اتحادي رقم (16) لسنة 2025 بتعديل بعض أحكام المرسوم بقانون اتحادي رقم (8) لسنة 2017 في شأن ضريبة القيمة المضافة: وزارة المالية (صدر في 25 نوفمبر 2025، ونافذ اعتباراً من 1 يناير 2026). https://tax.gov.ae/en/legislation/federal.decree-law.no.8.of.2017.on.value.added.tax.aspx
2. توضيح عام بشأن ضريبة القيمة المضافة VATP046، تعديلات على المرسوم بقانون في شأن ضريبة القيمة المضافة: الهيئة الاتحادية للضرائب (2026). https://tax.gov.ae/en/taxes/vat/guides.references.aspx
3. قرار الهيئة الاتحادية للضرائب رقم (13) لسنة 2026 بشأن التدابير والإجراءات والاشتراطات التي يجب على الخاضعين للضريبة اتخاذها للتحقق من صحة وسلامة التوريدات قبل خصم ضريبة المدخلات: الهيئة الاتحادية للضرائب (صدر في 22 يوليو 2026، ونافذ اعتباراً من 1 أكتوبر 2026). https://tax.gov.ae/Datafolder/Files/Legislation/2026/FTA%20Decision%20No.%2013%20of%202026%20on%20Measures%2018%2008%202026.pdf
4. التسجيل في ضريبة القيمة المضافة: الهيئة الاتحادية للضرائب (تاريخ الاطلاع 11 أكتوبر 2026). https://tax.gov.ae/en/taxes/vat/vat.topics/registration.for.vat.aspx
5. قرار مجلس الوزراء رقم (52) لسنة 2017 في شأن اللائحة التنفيذية للمرسوم بقانون في شأن ضريبة القيمة المضافة وتعديلاته، المادة 59: الهيئة الاتحادية للضرائب. https://tax.gov.ae/en/legislation/federal.decree-law.no.8.of.2017.on.value.added.tax.aspx
6. وزارة المالية تعلن تعديلات على اللائحة التنفيذية لضريبة القيمة المضافة (قرار مجلس الوزراء رقم 149 لسنة 2026): وزارة المالية (8 سبتمبر 2026). https://mof.gov.ae/en/news/ministry-of-finance-announces-amendments-to-the-vat-executive-regulation/
7. United Arab Emirates: FTA Introduces New Input Tax Obligations: بيكر ماكنزي (3 سبتمبر 2026). https://www.bakermckenzie.com/en/insight/publications/2026/09/united-arab-emirates-fta-introduces-new-input-tax-obligations
تحدث إلينا بشأن ملف مورديك
هل بُنيت بيانات مورديك للدفع لهم لا لإثبات التحقق منهم؟ سيوضح لك أخصائي مالي أول موضع ضوابط القرار رقم 13 في بيانات الموردين ونظام ERP ودورة السداد.
الأسئلة الشائعة
في 1 أكتوبر 2026. صدر في 22 يوليو 2026، ويحدد كيف يجب على الخاضعين للضريبة التحقق من الموردين والتوريدات قبل خصم ضريبة المدخلات بموجب المادة (54) مكرراً من المرسوم بقانون في شأن ضريبة القيمة المضافة.
لا. ما زالت الفاتورة الضريبية الصحيحة التي تتضمن رقم التسجيل الضريبي للمورد مطلوبة، لكن قرار الهيئة رقم 13 لسنة 2026 يضيف التحقق من تأسيس المورد وممثله ومقر عمله ومؤشرات المخاطر، ومن الواقع التجاري لكل توريد.
التوريدات التي تقل قيمتها عن 10,000 درهم دون ضريبة القيمة المضافة، ما لم يتجاوز إجمالي التوريدات من ذلك المورد 100,000 درهم خلال الأشهر الاثني عشر السابقة، أو يُتوقع أن يتجاوزها خلال الأشهر الاثني عشر التالية.
تأكيد كتابي من بنك مرخص في الدولة بأن المورد يملك حساباً بنكياً، دون أي تحفظات، ومراجعة للتقييمات والتغطية الإعلامية المتاحة للعامة عن المورد.
لا. الشركة التي لا تُجري التحقق تُعامَل كأنها كانت على علم بالتهرب في سلسلة التوريد. ومع ذلك يجب على الهيئة أن تثبت أن التوريد مرتبط بتهرب ضريبي قبل أن ترفض الخصم.

