مخاطر الاعتماد على شخص واحد في امتثال الشركات الصغيرة والمتوسطة بالإمارات: خمسة التزامات ومدير مالي واحد بلا بديل
تدير الشركات الصغيرة والمتوسطة في الإمارات خمسة التزامات تنظيمية في وقت واحد. والشركات التي أسندتها كلها إلى شخص واحد ليست ضعيفة الاستعداد، بل معرّضة للخطر بحكم بنيتها.
باختصار. مخاطر الاعتماد على شخص واحد في الامتثال بالإمارات هي أن يتوقف إقرار أو دخول إلى بوابة أو مراجعة بغياب شخص واحد يعتمد عليه كل ذلك. وتدير الشركة الصغيرة أو المتوسطة في الإمارات ضريبة القيمة المضافة وضريبة الشركات ورواتب نظام حماية الأجور (WPS) وسجلات المستفيد الحقيقي والاستعداد للفوترة الإلكترونية في وقت واحد، ولكلٍّ منها موعده وجدول غراماته [1][2][3][4][5]. وحين يعدّ مدير مالي واحد هذه الالتزامات كلها ويراجعها ويقدمها، تتحول استقالته إلى إقرار متأخر: غرامة 1,000 درهم عن أول إقرار متأخر لضريبة القيمة المضافة، إضافة إلى غرامة شهرية بنسبة 14% سنوياً على الضريبة غير المسددة [6].
- عيّن مالكاً ومراجعاً لكل التزام. يمكن لشخص واحد أن يملك عدة التزامات، لكن لا أحد يراجع عمله بنفسه.
- ضع شخصين على كل نظام. اربط مستخدماً ثانياً بحساب إمارات تاكس، وحدد من يستطيع تولي دور مدير الحساب، ودوّن كيف تنتقل صلاحية الكتابة [7]. وكرر ذلك مع حسابات البنك ونظام حماية الأجور والنظام المحاسبي.
- أضف طبقة مراجعة خارجية. يحمل مراجع أول من خارج الفريق التقويم الامتثالي وسجل الإقرارات عبر تغيّر الموظفين.
مشكلة يوم الأربعاء
يقدّم مدير مالي أمضى ثلاث سنوات في إدارة ضريبة القيمة المضافة ونظام حماية الأجور ومسك الدفاتر استقالته يوم أربعاء. موعد إقرار ضريبة القيمة المضافة الربعي بعد 18 يوماً. وهو المستخدم الوحيد المرتبط بحساب الشركة في إمارات تاكس، والوحيد الذي يملك صلاحية الكتابة [7]. والمستندات الداعمة لعامين محفوظة في هيكل مجلدات لا يفهمه غيره. أما إقرار ضريبة الشركات لأول سنة مالية كاملة فموعده بعد أربعة أشهر.
لم يحدث احتيال ولم يقصّر أحد. بنت الشركة امتثالها على معرفة شخص واحد وبيانات دخوله. هذه هي مخاطر الاعتماد على شخص واحد، وتُعرف أيضاً بمخاطر «الرجل المحوري».
ينبغي أن تتطابق أرقام ضريبة القيمة المضافة وضريبة الشركات، وبوسع الهيئة الاتحادية للضرائب مقارنتها. والشركة التي تفوّت دورة إقرار، أو تقدم أرقاماً لا تتطابق، تمنح الهيئة سبباً لطلب السجلات.
في كثير من الشركات الصغيرة والمتوسطة بالإمارات، تشكّل وظيفة الامتثال نقطة فشل واحدة. وإصلاحها مسألة بنية: من يملك كل التزام، ومن يراجعه، ومن يستطيع الوصول إليه. وزيادة عدد الموظفين لا تجيب عن هذا السؤال.
خمسة التزامات امتثال تديرها كل شركة صغيرة ومتوسطة في الإمارات في وقت واحد
لكل التزام من الخمسة مواعيده وبوابته ومتطلبات مستنداته وجدول غراماته.
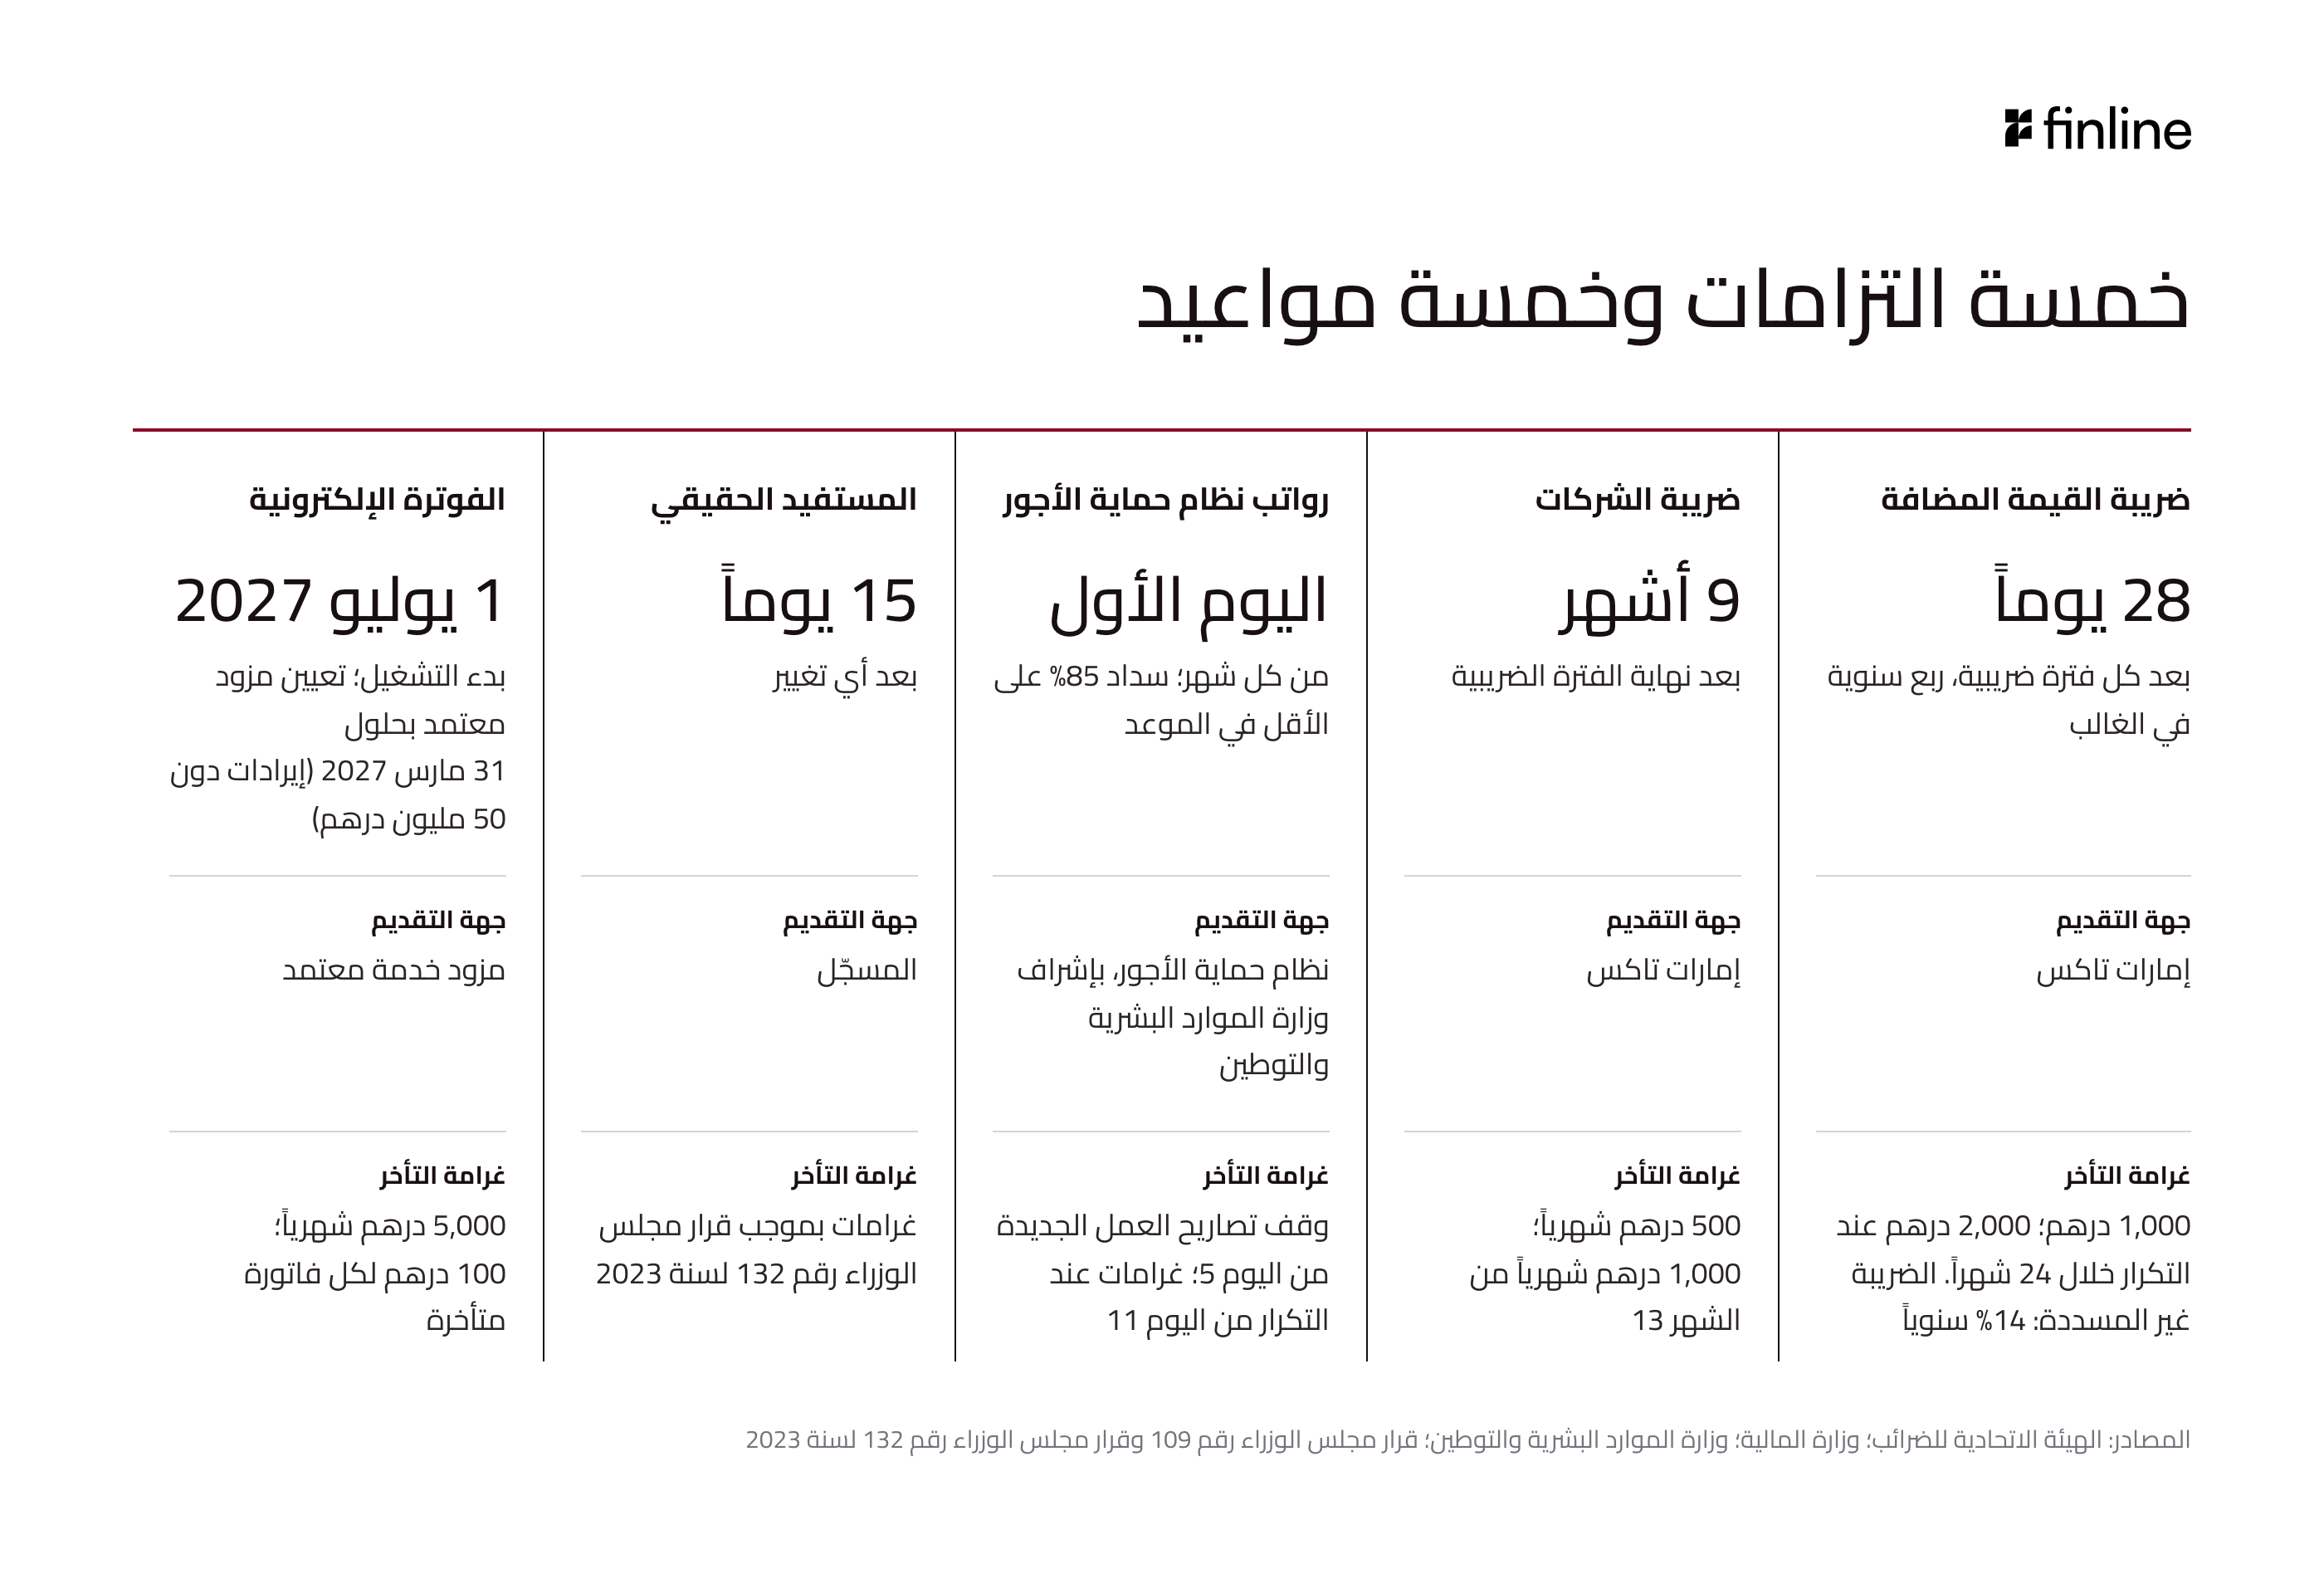
ضريبة القيمة المضافة: يستحق الإقرار والسداد خلال 28 يوماً من نهاية كل فترة ضريبية، وهي ربع سنوية في الغالب [1]. وتبلغ غرامة التأخر في التقديم 1,000 درهم، أو 2,000 درهم عند التكرار خلال 24 شهراً. وتترتب على التأخر في السداد غرامة شهرية بنسبة 14% سنوياً عن كل شهر أو جزء منه، اعتباراً من اليوم التالي لتاريخ الاستحقاق. ويرد الأمران في قرار مجلس الوزراء رقم (40) لسنة 2017 المعدل بقرار مجلس الوزراء رقم (129) لسنة 2025، النافذ منذ 14 أبريل 2026 [6][8]. ومنذ 1 أكتوبر 2026 يجوز رفض ضريبة المدخلات إذا كانت المنشأة تعلم، أو كان ينبغي أن تعلم، أن توريداً ما مرتبط بالتهرب الضريبي. ويحدد قرار الهيئة رقم 13 لسنة 2026 فحوص الموردين، فيضيف ضابطاً لبيانات الموردين الرئيسية إلى قائمة الشخص نفسه [9].
ضريبة الشركات: يستحق الإقرار والسداد خلال تسعة أشهر من نهاية الفترة الضريبية [2]. وغرامة التأخر في تقديم إقرار ضريبة الشركات 500 درهم عن كل شهر أو جزء منه في الأشهر الاثني عشر الأولى، و1,000 درهم شهرياً من الشهر الثالث عشر، وتطبق الهيئة المبالغ نفسها على التأخر في السداد [2][10]. وينبغي أن يتطابق إقرارا ضريبة القيمة المضافة وضريبة الشركات، وبوسع الهيئة مقارنتهما.
نظام حماية الأجور: بموجب القرار الوزاري رقم 340 لسنة 2026، تسدد المنشآت المسجلة لدى وزارة الموارد البشرية والتوطين أجور الشهر السابق عبر نظام حماية الأجور في اليوم الأول من كل شهر، ويُعد سداد 85% على الأقل في الموعد امتثالاً. وترسل الوزارة تنبيهات من اليوم الثاني، وتوقف إصدار تصاريح العمل الجديدة من اليوم الخامس. ومن اليوم الحادي عشر، يترتب على التكرار خلال ستة أشهر غرامات من الوزارة وإعادة تصنيف للمنشأة [3].
مكافحة غسل الأموال وسجلات المستفيد الحقيقي: يجب أن تبقى سجلات المستفيد الحقيقي محدّثة، وتُبلَّغ التغييرات في بياناته إلى المسجّل خلال 15 يوماً [4]. وفي 20 مايو 2025 فرض مصرف الإمارات العربية المتحدة المركزي عقوبة مالية قدرها 200 مليون درهم على شركة صرافة بسبب إخفاقات جسيمة في منظومة مكافحة غسل الأموال ومكافحة تمويل الإرهاب لديها، وغرّم مدير أحد فروعها 500,000 درهم ومنعه من شغل أي منصب في أي مؤسسة مالية مرخصة في الدولة [11]. وشركة الصرافة ليست شركة صغيرة أو متوسطة، لكن الحالة تُظهر أن الجهة الرقابية تتحرك ضد الأفراد كما تتحرك ضد المؤسسة.
الفوترة الإلكترونية: يجب على الشركات التي تقل إيراداتها عن 50 مليون درهم تعيين مزود خدمة معتمد (ASP) بحلول 31 مارس 2027، وبدء التشغيل في 1 يوليو 2027 على صيغة Peppol PINT AE، وهي الصيغة الوطنية للفوترة الإلكترونية في الإمارات [5][12]. وقد أبقى القرار الوزاري رقم 197 لسنة 2026 الموعدين دون تغيير. ويتطلب الاستعداد ثلاثة مسارات عمل منفصلة: تعديلات على نظام تخطيط موارد المؤسسة أو النظام المحاسبي لإنتاج ملفات XML منظمة، وعمل على البيانات الرئيسية (العناوين المرتبطة برقم التعريف الضريبي، والمعرّفات الخاصة بالموردين)، وتعيين مزود خدمة معتمد من قائمة وزارة المالية.
أما في جانب التدقيق، فتتيح المادة 46 من قانون الإجراءات الضريبية، بصيغتها المعدلة بالمرسوم بقانون اتحادي رقم 17 لسنة 2025، للهيئة أن تدقق حتى خمس سنوات من نهاية الفترة الضريبية، وحتى 15 سنة حيث وقع تهرب ضريبي أو أخفقت المنشأة في التسجيل [13]. وبالنسبة إلى منشأة أغفل فيها شخص مثقل بالمهام التزام التسجيل، قد يمتد التعرض إلى 15 سنة بدلاً من خمس.
في السيناريو الافتتاحي تتركز الالتزامات الخمسة كلها عند شخص واحد، وقد يصل التعرض للتدقيق في اثنين منها، هما ضريبة القيمة المضافة وضريبة الشركات، إلى 15 سنة.
ثلاث طرق تتحول بها مخاطر الاعتماد على شخص واحد إلى إقرار فائت
يمكن أن تحدث الإخفاقات التالية لمدير مالي كفء. فهي ناتجة عن نظام بلا بدائل.
مشكلة المغادرة. هذا هو السيناريو الافتتاحي: يفوت إقرار لأن أحداً غير الموظف المغادر لا يملك صلاحية الدخول أو لا يستطيع العثور على المستندات. يكلّف أول إقرار فائت لضريبة القيمة المضافة 1,000 درهم. وإذا استغرق التعافي دورتي إقرار، كلّف الإقرار الثاني المتأخر 2,000 درهم، وتسري غرامة 14% سنوياً شهرياً على أي ضريبة غير مسددة من اليوم التالي لكل تاريخ استحقاق [6]. والغرامة قابلة للاحتمال؛ أما التكلفة الأكبر فهي الاهتمام الذي يجذبه سجل إقرارات غير منتظم من الهيئة. وبموجب قانون الإجراءات الضريبية المعدل، إذا بلغ الفارق حد الإخفاق في التسجيل، امتدت المدة الرجعية إلى 15 سنة بدلاً من خمس سنوات المعتادة [13].
فجوة المطابقة بين الإقرارات. ينبغي أن يتطابق إقرارا ضريبة القيمة المضافة وضريبة الشركات. وحين يعدّهما الشخص نفسه دون مراجعة ثانية، تتراكم التناقضات من الإرهاق وغياب الفحص، دون أي عدم أمانة. وإذا طلبت الهيئة السجلات، فإن عدم الاحتفاظ بالسجلات المطلوبة يكلّف 10,000 درهم، أو 20,000 درهم عند التكرار خلال 24 شهراً؛ وعدم تقديم التسهيلات التي يوجبها القانون للمدقق الضريبي يكلّف 20,000 درهم [6]. كما يستهلك التدقيق أسابيع من وقت الإدارة لا تستطيع معظم الشركات الصغيرة والمتوسطة تحملها بسهولة.
تأخر الفوترة الإلكترونية. موعد بدء التشغيل للشركات الصغيرة والمتوسطة هو 1 يوليو 2027، وتعيين مزود الخدمة المعتمد مستحق بحلول 31 مارس 2027. تبدو هذه المواعيد مريحة إلى أن يستقر التنفيذ في عمود المهام المؤجلة من أسبوع مدير مالي واحد. فالامتثال لصيغة Peppol PINT AE يتطلب عملاً متسلسلاً يشمل إعداد نظام تخطيط موارد المؤسسة وتنقية البيانات الرئيسية وتهيئة المزود. ويعتمد كل مسار على الذي قبله، فإذا كان المدير المالي الذي يتولى الامتثال اليومي هو من يقود المشروع، فمن المرجح أن يتعثر شيء ما. والغرامات هي 5,000 درهم شهرياً عن عدم تطبيق الفوترة الإلكترونية أو عدم تعيين مزود خدمة معتمد في الموعد، إضافة إلى 100 درهم عن كل فاتورة لم تصدر أو ترسل في الموعد، بحد أقصى 5,000 درهم شهرياً [14].
الفصل بين المهام دون فريق امتثال: ثلاث طبقات
لا تتطلب أي من الطبقات الثلاث التالية توظيف أحد.
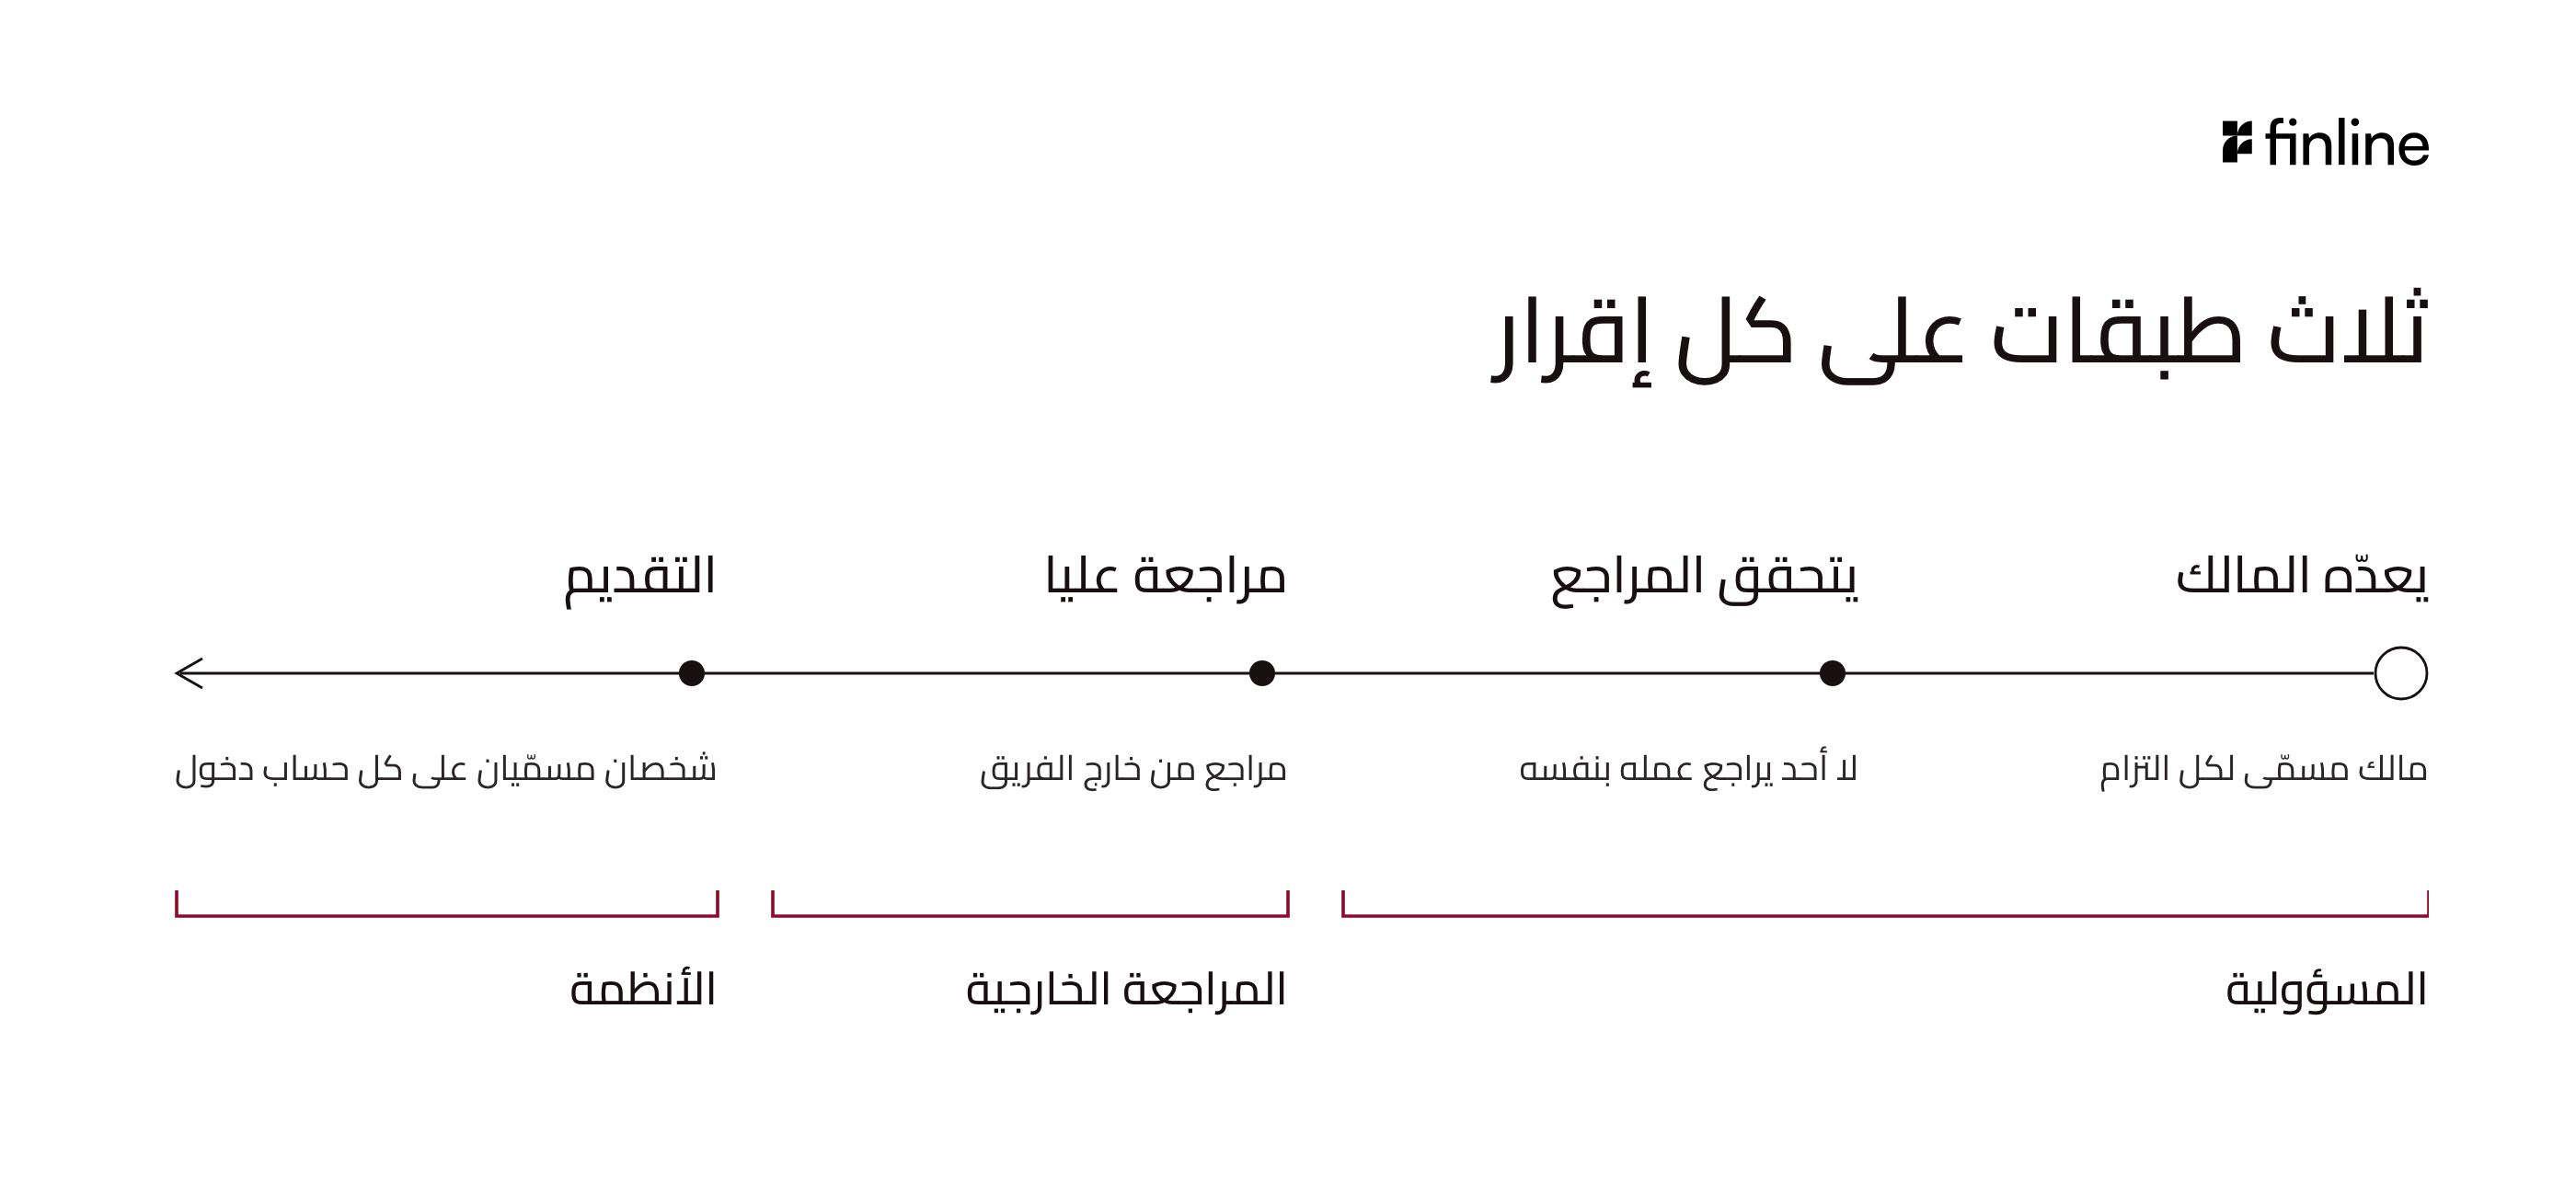
الطبقة الأولى: اجعل المسؤولية صريحة.
يحتاج كل التزام امتثالي إلى مالك مسمّى ومراجع مسمّى. يمكن لشخص واحد أن يملك عدة التزامات، لكن المالك ليس هو المراجع الوحيد لعمله.
يملك المدير المالي إعداد ضريبة القيمة المضافة وإعداد ضريبة الشركات. ويراجعهما المؤسس أو مسؤول عمليات أول قبل التقديم. وتقع ملكية مكافحة غسل الأموال وسجلات المستفيد الحقيقي على من يدير سجل الشركة، مع تذكير في التقويم بمهلة الإبلاغ البالغة 15 يوماً عند أي تغيير. وللاستعداد للفوترة الإلكترونية قائد مشروع مسمّى وجدول زمني، منفصل عن الشخص الذي يتولى الإقرارات الربعية.
في فريق مالي من ثلاثة أشخاص، يوصي أتول بهارغافا بالتقسيم التالي: يعدّ شخص، ويعتمد ويقدّم ثانٍ، ويحتفظ المؤسس أو مراجع خارجي بصلاحية صرف البنك والأجور. وقرار الهيئة رقم 13 يتوقع هذه الصيغة أصلاً في فحوص الموردين: سياسة مكتوبة تسمّي من ينفّذ ومن يراجع [9].
لا يتطلب أي من هذا إعادة هيكلة، بل محادثة واحدة وسجلاً مكتوباً بمن يملك ماذا.
الطبقة الثانية: استخدم التقنية كبنية تحتية للامتثال.
تستخدم كثير من الشركات الصغيرة والمتوسطة في الإمارات برنامجها المحاسبي لمسك الدفاتر لا كأداة حوكمة.
تدعم الأنظمة المحاسبية السحابية (Zoho Books وXero وQuickBooks) تعدد المستخدمين مع صلاحيات قائمة على الأدوار. وهذا يعني أن دفتر الأستاذ ومستودع المستندات غير مقيّدين بجهاز شخص واحد أو بيانات دخوله. كما تؤتمت حسابات ضريبة القيمة المضافة وتولّد تقارير متوافقة مع متطلبات الهيئة، فيتقلص هامش الخطأ اليدوي في أكثر مهام الامتثال تكراراً.
اضبط تنبيهات المواعيد لتصل إلى شخصين، حتى لا يعني تفويت التنبيه عند أحدهما تفويتاً للإقرار.
ويحتاج إمارات تاكس إلى عناية أكبر. يستطيع مدير الحساب ربط عدة مستخدمين مسجلين لدى الهيئة بصلاحية العرض أو الكتابة، لكن مستخدماً واحداً فقط يملك صلاحية الكتابة في كل مرة، ومدير الحساب وحده يمنحها [7]. لذا اربط شخصاً ثانياً، وسمِّ من يمكن ترقيته إلى مدير حساب عبر خيار «Make Admin» في البوابة، ودوّن خطوات نقل صلاحية الكتابة. وطبّق ترتيب الشخصين نفسه على بوابة البنك وحساب تقديم نظام حماية الأجور ودور المسؤول في النظام المحاسبي. وقائمة الأنظمة التي لكل منها مستخدمان مسمّيان هي الصفحة الأولى من ملف الامتثال.
أما في الفوترة الإلكترونية، فالمتطلب كامن في النظام نفسه. فبحلول 1 يوليو 2027 يجب أن يولّد النظام المحاسبي أو نظام تخطيط موارد المؤسسة فواتير XML منظمة بصيغة Peppol PINT AE ويرسلها عبر مزود خدمة معتمد. أدِر ذلك كمشروع تقني له مالك مسمّى وتقييم للجاهزية وجدول زمني، منفصل عمن يتولى ضريبة القيمة المضافة الربعية.
الطبقة الثالثة: أضف طبقة مراجعة خارجية.
يضع دليل الرواتب في دبي 2026 الصادر عن Guildhall راتب المدير المالي في شركة صغيرة أو متوسطة بين 59,000 و89,000 درهم شهرياً أجراً ثابتاً (الأساسي مع البدلات، قبل المكافأة)، أي نحو 0.7 إلى 1.1 مليون درهم سنوياً [15]. وتُضاف إلى ذلك التأشيرة والتأمين الطبي ومكافأة نهاية الخدمة. وبالنسبة إلى كثير من الشركات الصغيرة والمتوسطة يصعب تبرير توظيف بدوام كامل بهذا المستوى، كما أن أعمال الحوكمة التي يؤديها المدير المالي (مراجعة الإقرارات قبل تقديمها، والتنبيه إلى التغيرات التنظيمية، والاحتفاظ بالمعرفة المؤسسية عند تغيّر الموظفين) لا تتطلب ذلك.
ولهذا تلجأ شركات كثيرة في الإمارات إلى نموذج المدير المالي بدوام جزئي أو المسند إلى جهة خارجية. يراجع أخصائي مالي أول بعقد دوري مخرجات الامتثال، ويتولى التقويم، ويوفر الاستمرارية حين يتغير الموظفون الداخليون. وحين يقدّم المدير المالي في السيناريو الافتتاحي استقالته، يكون المستشار الخارجي على علم بجدول الإقرارات، ومرتبطاً بإمارات تاكس، ومحتفظاً بسجل المستندات، فلا ينقطع الإقرار بسبب التسليم.
يبقى الامتثال عند الفريق الداخلي؛ وتُبقي الطبقة الخارجية هذا الفريق عاملاً عبر تغيّر الموظفين. وتوفر أعمال الضرائب والامتثال لدى فنلاين طبقة المراجعة هذه إلى جانب فريق العميل المالي.
خمسة أسئلة لاختبار هيكل الامتثال لديك
أسئلة سريعة.
- لو استقال مديرك المالي اليوم، فمن غيره مرتبط بإمارات تاكس، ومن يستطيع تولي صلاحية الكتابة، ومن يعرف موعد إقرار ضريبة القيمة المضافة التالي؟
- هل يراجع أحد إقرار ضريبة القيمة المضافة قبل تقديمه، أم أن الشخص الذي يعدّه هو من يقدّمه؟
- هل تقويم الامتثال لديك مكتوب ومرئي لشخصين على الأقل، أم أنه موجود في رأس أحدهم فقط؟
- من يملك الاستعداد للفوترة الإلكترونية قبل موعد تعيين مزود الخدمة المعتمد في 31 مارس 2027 وبدء التشغيل في 1 يوليو 2027، وهل حدد العمل المطلوب على نظام تخطيط موارد المؤسسة والبيانات الرئيسية؟
- خلال الأشهر الاثني عشر الماضية، هل فات أي موعد امتثال أو كاد؟ وإن كان الجواب نعم، فهل كان السبب الجذري إخفاقاً في النظام أم اعتماداً على شخص؟
إذا كانت معظم الإجابات الصادقة «لست متأكداً» أو «شخص واحد فقط»، فالطبقات الثلاث أعلاه هي نقطة البداية.
الامتثال لا ينكسر لأن أحداً أخطأ. ينكسر لأن الترتيب افترض أن شخصاً واحداً سيكون متاحاً دائماً، ومطلعاً دائماً، وصائباً دائماً.

المصادر
1. Filing VAT returns and making payments: الهيئة الاتحادية للضرائب (تاريخ الاطلاع 21 أكتوبر 2026). https://tax.gov.ae/en/taxes/Vat/vat.topics/filing.vat.returns.and.making.payments.aspx
2. FTA emphasises submitting Corporate Tax returns and settling payable tax within deadlines: الهيئة الاتحادية للضرائب (14 سبتمبر 2025). https://tax.gov.ae/en/media.centre/news/federal.tax.authority.emphasises.the.need.to.submit.tax.returns.and.settle.corporate.tax.payable.within.specified.deadlines.to.avoid.late.payment.penalties.aspx
3. سداد الرواتب والأجور (القرار الوزاري رقم 340 لسنة 2026): البوابة الرسمية لحكومة الإمارات u.ae (آخر تحديث 14 أكتوبر 2026). https://u.ae/en/information-and-services/jobs/Sector-of-employment/employment-in-the-private-sector/payment-of-wages
4. قرار مجلس الوزراء رقم (109) لسنة 2023 في شأن تنظيم إجراءات المستفيد الحقيقي: كتيّب قواعد مصرف الإمارات المركزي (2023). https://rulebook.centralbank.ae/en/rulebook/cabinet-decision-no-109-2023-regulating-beneficial-owner-procedures
5. Ministry of Finance announces two Ministerial Decisions on the scope and timelines of the e-invoicing system: وزارة المالية (29 سبتمبر 2025). https://mof.gov.ae/en/news/ministry-of-finance-announces-the-issuance-of-two-ministerial-decisions-on-the-scope-of-obligations-and-the-timelines-for-implementing-the-electronic-invoicing-system-2/
6. قرار مجلس الوزراء رقم (40) لسنة 2017 في شأن الغرامات الإدارية عن مخالفة أحكام قوانين الضرائب وتعديلاته، ومنها قرار مجلس الوزراء رقم (129) لسنة 2025: وزارة المالية (نوفمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/11/Cabinet-Decision-No.-40-of-2017-and-its-amendments-v14.11.25.pdf
7. دليل مستخدم تفويض المستخدمين، الإصدار 1.0.0.0: الهيئة الاتحادية للضرائب (أكتوبر 2022). https://tax.gov.ae/DownloadOpenTextFile?fileUrl=en%2FVAT_General_Procedures%2FManage_Online_User%2FLink_multiple_User_EN.pdf
8. FTA announces entry into force of the decision amending administrative penalties: الهيئة الاتحادية للضرائب (15 أبريل 2026). https://tax.gov.ae/en/media.centre/news/federal.tax.authority.announces.entry.into.force.of.the.decision.amending.administrative.penalties.imposed.for.violations.of.tax.legislation.and.calls.on.registrants.to.benefit.from.the.advantages.of.the.new.decision.aspx
9. قرار الهيئة الاتحادية للضرائب رقم (13) لسنة 2026 في شأن تدابير التحقق من الموردين والتوريدات: الهيئة الاتحادية للضرائب (نُشر في 20 أغسطس 2026، ساري من 1 أكتوبر 2026). https://tax.gov.ae/Datafolder/Files/Legislation/2026/FTA%20Decision%20No.%2013%20of%202026%20on%20Measures%2018%2008%202026.pdf
10. قرار مجلس الوزراء رقم (75) لسنة 2023 في شأن الغرامات الإدارية لضريبة الشركات وتعديلاته: وزارة المالية (مارس 2024). https://mof.gov.ae/wp-content/uploads/2024/03/Cabinet-Decision-No.-75-of-2023-and-its-amendments-on-the-Administrative-Penalties-for-Violations-Related-to-the-Application-of-Federal-Decree-Law-No.-47-of-2022.pdf
11. CBUAE imposes a financial sanction of AED 200 million on an exchange house: مصرف الإمارات العربية المتحدة المركزي (20 مايو 2025). https://centralbank.ae/media/u1yfjiyi/cbuae-imposes-a-financial-sanction-of-aed-200-million-on-an-exchange-house-en.pdf
12. Ministry of Finance announces targeted amendments to e-invoicing system decisions: وزارة المالية (10 مايو 2026). https://mof.gov.ae/en/news/ministry-of-finance-announces-targeted-amendments-to-einvoicing-system-decisions/
13. المرسوم بقانون اتحادي رقم (28) لسنة 2022 في شأن الإجراءات الضريبية وتعديلاته (نسخة موحدة): الهيئة الاتحادية للضرائب (3 ديسمبر 2025). https://tax.gov.ae/Datafolder/Files/Legislation/2025/Federal%20Decree-Law%20No.%2028%20of%202022%20-%20publishing%2003%2012%202025.pdf
14. Ministry of Finance announces Cabinet Resolution on administrative fines related to the e-invoicing system (قرار مجلس الوزراء رقم 106 لسنة 2025): وزارة المالية (8 ديسمبر 2025). https://mof.gov.ae/en/news/ministry-of-finance-announces-the-issuance-of-cabinet-resolution-on-administrative-fines-related-to-electronic-invoicing-system/
15. Dubai Salary Guide 2026: Guildhall (30 أغسطس 2026). https://guildhall.agency/dubai-salary-guide-2026/
هل بُني امتثالك حول شخص أم حول نظام؟
سيرسم لك أخصائي مالي أول من يملك كل التزام من التزاماتك الخمسة ومن يراجعه ومن يستطيع الوصول إليه، ويريك أين يوقف غياب واحد إقراراً.
الأسئلة الشائعة
تحتفظ كل شركة مرخّصة في البر الرئيسي أو في منطقة حرة تجارية بسجل للمستفيدين الحقيقيين وسجل للشركاء أو المساهمين. وبموجب قرار مجلس الوزراء رقم 109 لسنة 2023، تودع الشركة السجلين لدى المسجّل، وهو سلطة الترخيص، خلال 60 يوماً من الترخيص. والمستفيد الحقيقي هو الشخص الطبيعي الذي يملك 25% أو أكثر من رأس المال أو حقوق التصويت أو يسيطر عليها، بصورة مباشرة أو عبر سلسلة ملكية، أو الذي يسيطر على الشركة بوسائل أخرى.
ويُبلَّغ المسجّل بأي تغيير خلال 15 يوماً. ولكل من سوق أبوظبي العالمي (ADGM) ومركز دبي المالي العالمي (DIFC) نظامه الخاص، وتُستثنى الشركات المملوكة بالكامل للحكومة الاتحادية أو المحلية. وبموجب قرار مجلس الوزراء رقم 132 لسنة 2023، تُقابَل المخالفة الأولى عادةً بإنذار كتابي مع مهلة لتصحيحها. أما المخالفات المتكررة فتترتب عليها غرامات تتراوح بين 5,000 و100,000 درهم، وقد تؤدي المخالفة الثالثة إلى تعليق الرخصة.
يعتمد ذلك على قطاعك وعلى مكان ترخيصك. فوزارة الاقتصاد والسياحة تشرف على الوسطاء والوكلاء العقاريين، وتجار المعادن الثمينة والأحجار الكريمة، والمدققين والمحاسبين، ومزوّدي خدمات الشركات في البر الرئيسي والمناطق الحرة التجارية، وتفتّش عليهم للتحقق من امتثالهم لمتطلبات مكافحة غسل الأموال. ويخضع المحامون والكتّاب العدل والمستشارون القانونيون لإشراف وزارة العدل. أما الكيانات في سوق أبوظبي العالمي (ADGM) ومركز دبي المالي العالمي (DIFC) فتخضع للجهة التنظيمية في منطقتها: سلطة تنظيم الخدمات المالية (FSRA) في سوق أبوظبي العالمي، وسلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي. والجهة الرقابية هي التي تحدد عمليات التفتيش والإرشادات والغرامات، لذا تأكد من الجهة التي تخضع لها قبل أن تكتب سياساتك لمكافحة غسل الأموال.
500 درهم عن كل شهر أو جزء منه يتأخر فيه الإقرار خلال الأشهر الاثني عشر الأولى، و1,000 درهم شهرياً اعتباراً من الشهر الثالث عشر. ويستحق الإقرار والسداد كلاهما بعد تسعة أشهر من نهاية الفترة الضريبية.
أما التأخر في السداد فغرامة مستقلة: 14% سنوياً على الضريبة غير المسددة، تُحتسب شهرياً اعتباراً من اليوم التالي لتاريخ الاستحقاق.
المصدر: قرار مجلس الوزراء رقم (75) لسنة 2023 وتعديلاته.
مخاطر الاعتماد على شخص واحد هي أن يتوقف إقرار أو دخول إلى بوابة أو اعتماد على شخص واحد، فيتعطل بغيابه. وتظهر في الشركات بالإمارات في صورة إقرار متأخر لضريبة القيمة المضافة أو ضريبة الشركات، أو دورة رواتب فائتة في نظام حماية الأجور، أو تغيير في المستفيد الحقيقي لم يودعه أحد.
ولكل منها عاقبة محددة: 1,000 درهم عن أول إقرار متأخر لضريبة القيمة المضافة؛ و500 درهم عن كل شهر من الأشهر الاثني عشر الأولى لتأخر إقرار ضريبة الشركات؛ وتنبيهات من وزارة الموارد البشرية والتوطين من اليوم الثاني لتأخر الأجور، ووقف إصدار تصاريح عمل جديدة من اليوم الخامس؛ و15 يوماً لإيداع تغيير المستفيد الحقيقي لدى المسجّل.
ويقوم الحل على ثلاثة أجزاء: مسؤول ومراجع محددان بالاسم لكل التزام، وشخصان على الأقل على كل نظام، ومراجعة خارجية.
المصادر: قرار مجلس الوزراء رقم (40) لسنة 2017 في شأن الغرامات الإدارية عن مخالفة أحكام قوانين الضرائب، المعدَّل بقرار مجلس الوزراء رقم (129) لسنة 2025؛ وقرار مجلس الوزراء رقم (75) لسنة 2023 في شأن الغرامات الإدارية المتعلقة بضريبة الشركات؛ والقرار الوزاري رقم (340) لسنة 2026 في شأن سداد الأجور؛ وقرار مجلس الوزراء رقم (109) لسنة 2023 في شأن تنظيم إجراءات المستفيد الحقيقي.
يستحق إقرار ضريبة القيمة المضافة وسداد الضريبة خلال 28 يوماً من نهاية الفترة الضريبية. وغرامة التأخر في تقديم الإقرار 1,000 درهم عن أول إقرار متأخر، و2,000 درهم إذا تكرر خلال 24 شهراً. وتترتب على التأخر في السداد غرامة شهرية بنسبة 14% سنوياً عن كل شهر أو جزء منه، اعتباراً من اليوم التالي لتاريخ الاستحقاق. وترد هذه المبالغ في قرار مجلس الوزراء رقم (40) لسنة 2017 المعدل بقرار مجلس الوزراء رقم (129) لسنة 2025، النافذ منذ 14 أبريل 2026.
المصادر: تقديم إقرارات ضريبة القيمة المضافة وسداد الضريبة. قرار مجلس الوزراء رقم (40) لسنة 2017 في شأن الغرامات الإدارية عن مخالفة أحكام قوانين الضرائب وتعديلاته، ومنها قرار مجلس الوزراء رقم (129) لسنة 2025. الهيئة الاتحادية للضرائب تعلن دخول قرار تعديل الغرامات الإدارية حيز التنفيذ.
يُعدّ شخص الإقرارات والمطابقات، ويعتمدها شخص ثانٍ ويقدّمها. ويتولى المؤسس أو مراجع خارجي صرف المدفوعات المصرفية ومدفوعات نظام حماية الأجور ومراجعة المطابقات، فلا يعتمد أحد عمله بنفسه.
ولا يفرض القانون الضريبي في الإمارات هيكلاً معيناً للفريق. ويتوقع قرار الهيئة الاتحادية للضرائب رقم 13 لسنة 2026 الصيغة نفسها في التحقق من الموردين: سياسة مكتوبة تحدد من يُجري عمليات التحقق ومن يراجعها.
المصادر: قرار الهيئة الاتحادية للضرائب رقم (13) لسنة 2026 في شأن تدابير التحقق من الموردين والتوريدات.


