هل يجب عليك التسجيل في ضريبة القيمة المضافة في الإمارات؟ حدود التسجيل، مهلة الثلاثين يومًا وكلفة التأخر
التسجيل في ضريبة القيمة المضافة في الإمارات يقوم على رقم متجدد لآخر 12 شهرًا، ومهلة 30 يومًا، وتاريخ سريان يسبقها غالبًا. ما الذي يُحتسب، ومتى تقدّم الطلب، وكم يكلّف التأخر.
باختصار. التسجيل في ضريبة القيمة المضافة في الإمارات إلزامي متى تجاوزت التوريدات الخاضعة للضريبة والواردات لدى المنشأة 375,000 درهم خلال الأشهر الـ 12 السابقة، أو كان متوقعًا أن تتجاوزه خلال الـ 30 يومًا القادمة. أمام المنشأة 30 يومًا لتقديم الطلب، لكن التسجيل يسري عادةً من اليوم الأول من الشهر التالي. والتسجيل المتأخر يكلّف 10,000 درهم، إضافةً إلى الضريبة المستحقة على المبيعات منذ ذلك التاريخ [1][2][3].
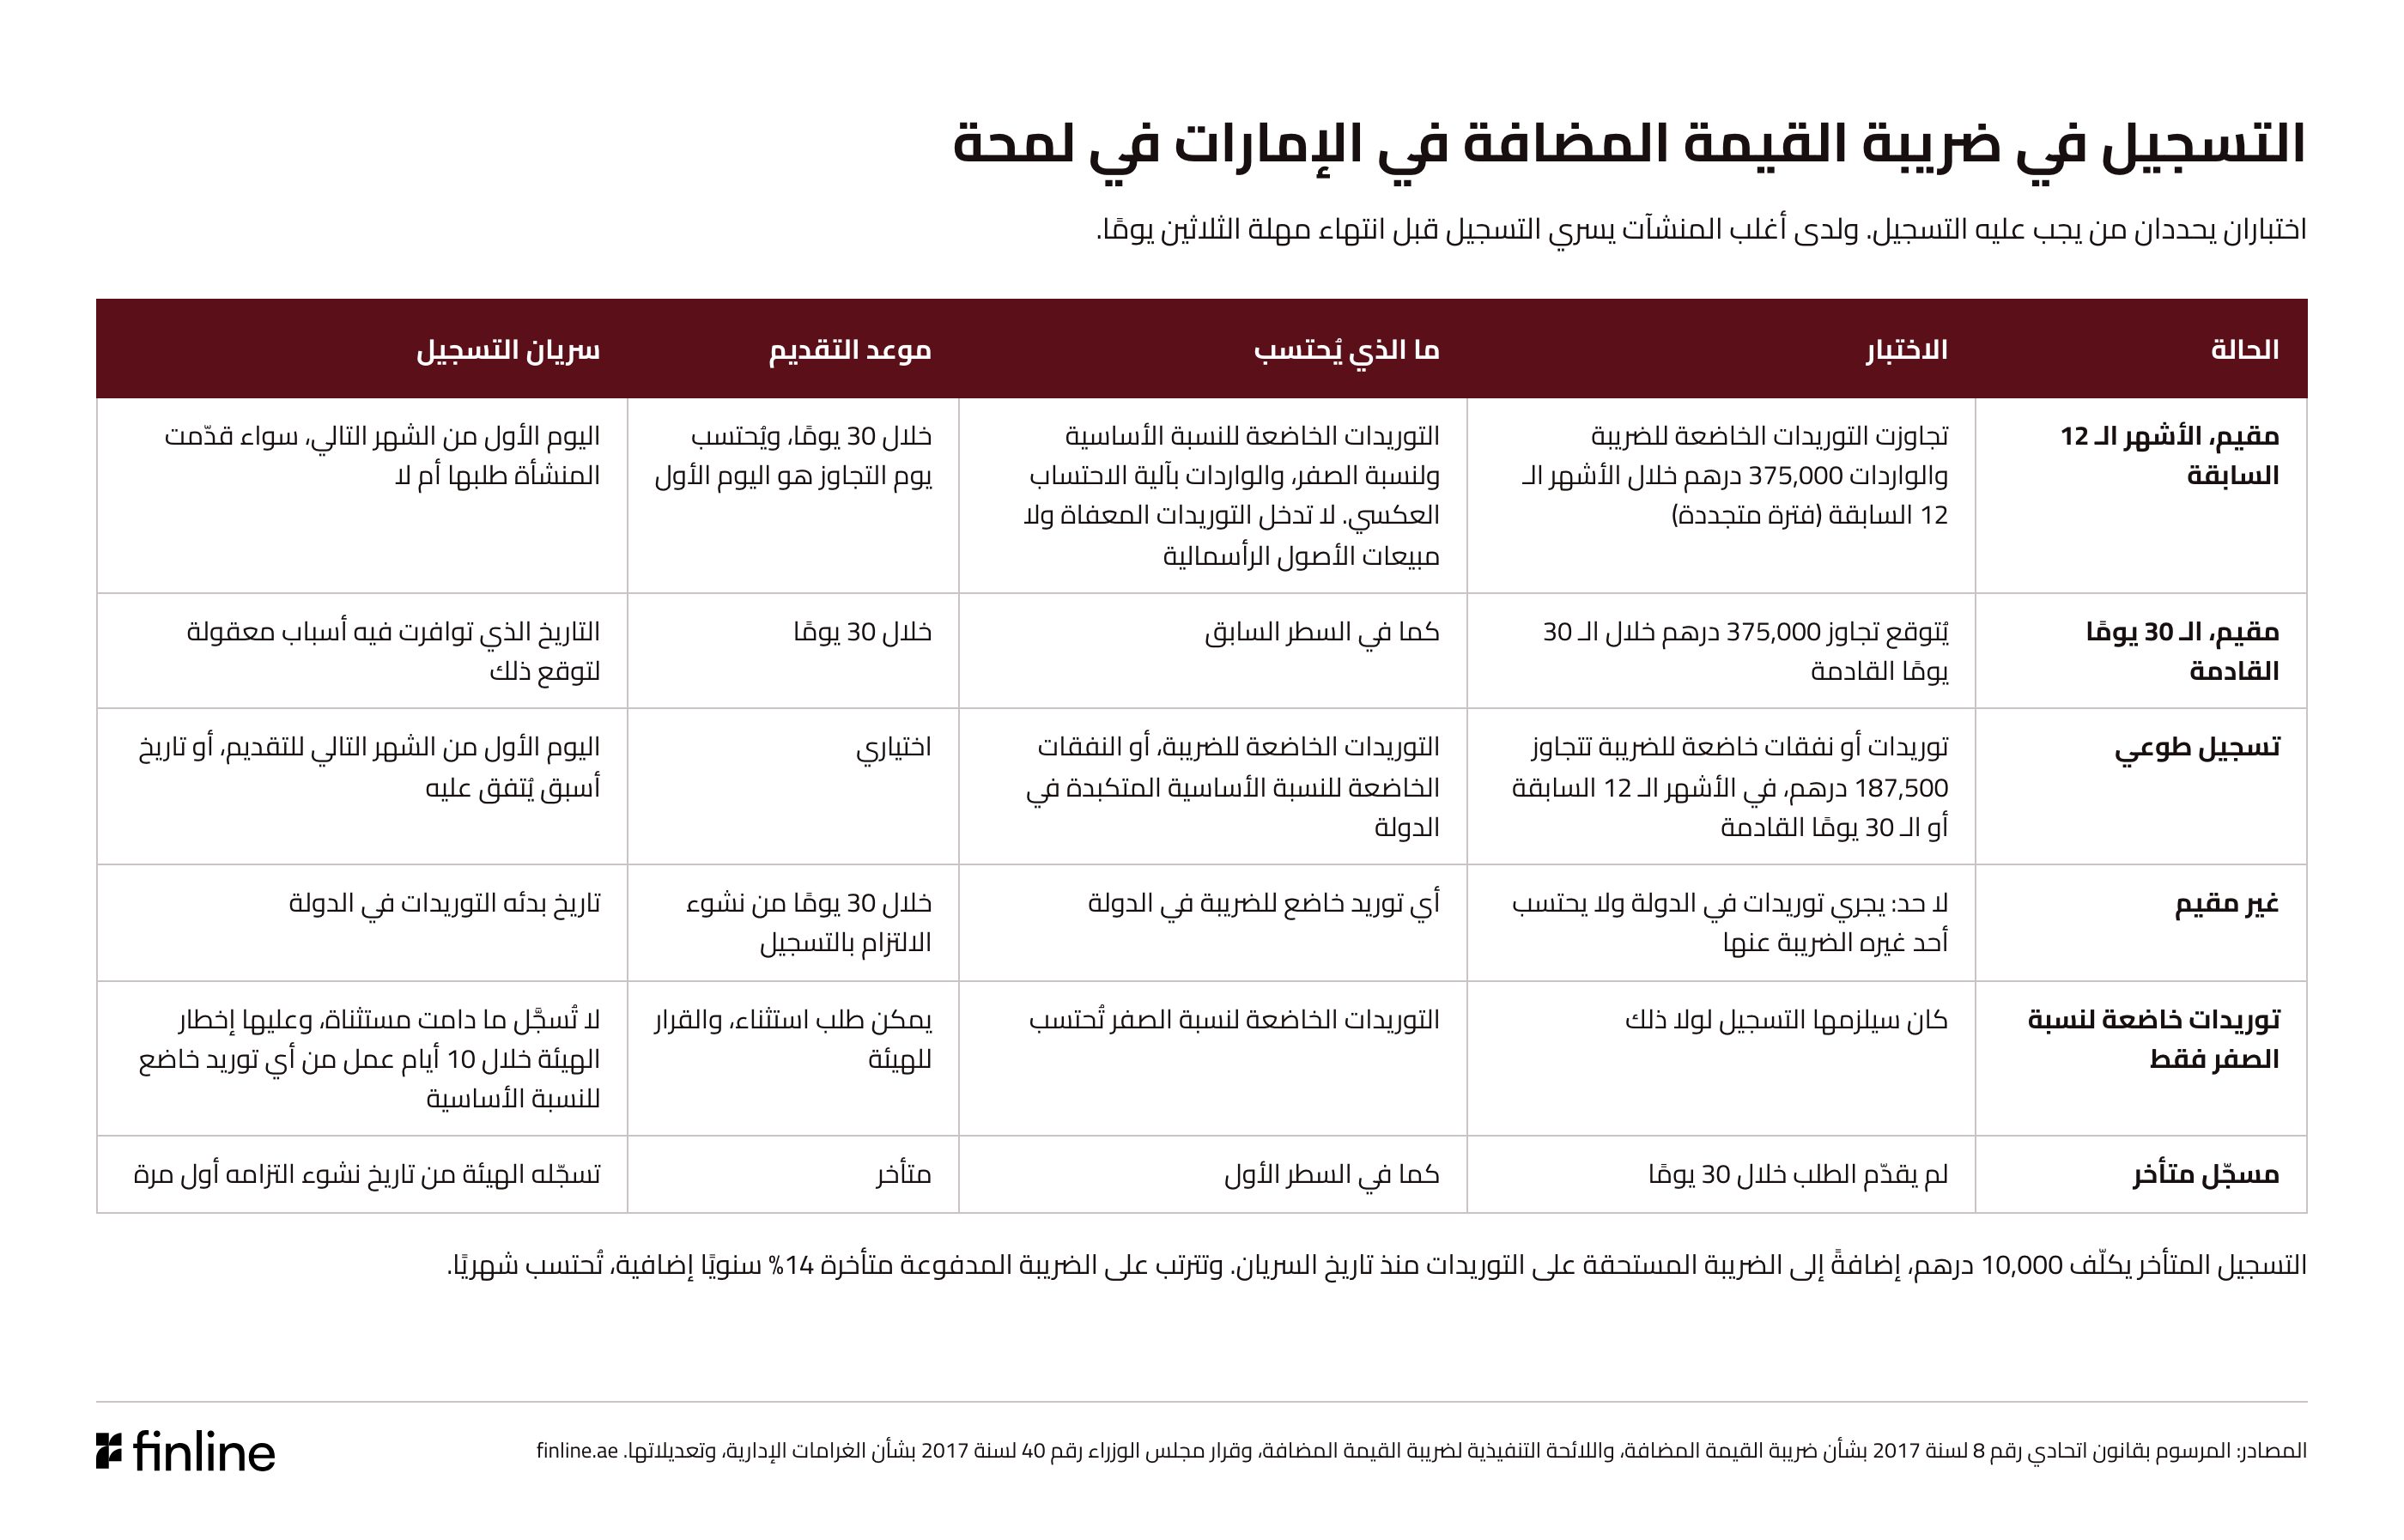
التسجيل في ضريبة القيمة المضافة في الإمارات: من يجب عليه التسجيل
يكفي تحقق أحد اختبارين. بالنظر إلى الماضي، يجب على المنشأة المقيمة في الدولة التسجيل إذا تجاوزت توريداتها الخاضعة للضريبة ووارداتها 375,000 درهم خلال الأشهر الـ 12 السابقة. وبالنظر إلى المستقبل، يجب عليها التسجيل إذا كان متوقعًا أن تتجاوز 375,000 درهم خلال الـ 30 يومًا القادمة. ويستخدم القانون عبارة "تتجاوز"، فبلوغ 375,000 درهم بالضبط لا يوجب التسجيل [1][2].
اختبار الأشهر الـ 12 متجدد. فهو لا يتبع السنة التقويمية ولا السنة المالية، ولذلك قد يغفل الفحص السنوي لـ "إجمالي المبيعات" الشهر الذي جرى فيه تجاوز الحد. وتنص الهيئة الاتحادية للضرائب على أن على المنشآت متابعة توريداتها ووارداتها بصورة مستمرة، لأن الاختبار قد يتحقق في أي شهر [4].
لا ينطبق حد على غير المقيم: فعليه التسجيل إذا أجرى توريدات في الدولة ولم يكن على شخص آخر احتساب الضريبة عنها. ويسري تسجيله من تاريخ بدئه تلك التوريدات [1][2][5].
ما الذي يُحتسب ضمن حد التسجيل البالغ 375,000 درهم
يحتسب الحد التوريدات الخاضعة للضريبة وليس إجمالي الإيرادات: فالتوريدات الخاضعة لنسبة الصفر تدخل فيه، وكذلك الواردات المحتسبة بآلية الاحتساب العكسي، والتوريدات الخاضعة للضريبة لأي منشأة جرى الاستحواذ عليها. أما التوريدات المعفاة فلا تُحتسب: المباني السكنية المباعة أو المؤجرة (خارج حالات نسبة الصفر)، والأرض الفضاء، والنقل المحلي للركاب، والخدمات المالية المحددة [2].
كما تُستثنى المبيعات العرضية للأصول الرأسمالية. فمقهى يبيع شاحنته بمبلغ 60,000 درهم في سنة بلغت مبيعاته الخاضعة للضريبة فيها 340,000 درهم يبقى عند 340,000 درهم. أما مبيعات المخزون المعتادة فتُحتسب [2][4].
والمنشأة التي جميع توريداتها خاضعة لنسبة الصفر يجب عليها التسجيل مع ذلك، ما لم تمنحها الهيئة استثناءً بناءً على طلب، وفق تقديرها. وعلى المنشأة المستثناة إخطار الهيئة خلال 10 أيام عمل من إجراء توريد خاضع للنسبة الأساسية أو استيراد، ثم التسجيل [1][2][4].
وحيثما قسّم أشخاص مرتبطون نشاطًا واحدًا بينهم بصورة مصطنعة، يجوز للهيئة اعتبارهم شخصًا واحدًا عند اختبار الحد. ويجوز كذلك للأشخاص المرتبطين المقيمين في الدولة التسجيل بوصفهم مجموعة ضريبية واحدة، مع مسؤولية تضامنية لكل عضو [1][2].
مثال توضيحي: إيجار واستشارات. تحقق شركة 300,000 درهم سنويًا من إيجارات سكنية و200,000 درهم من أتعاب استشارية. الإيجار معفى، فلا يُحتسب إلا مبلغ 200,000 درهم، ولا يكون التسجيل إلزاميًا على إيرادات قدرها 500,000 درهم. أما لو قسّم المالك نفسه 450,000 درهم من الاستشارات بين رخصتين، 250,000 درهم و200,000 درهم، فقد تعتبرهما الهيئة نشاطًا واحدًا عند اختبار الحد [1][2].
التسجيل الطوعي في ضريبة القيمة المضافة عند 187,500 درهم
يجوز للمنشأة التي تقل عن الحد الإلزامي أن تسجّل طوعًا إذا تجاوزت توريداتها الخاضعة للضريبة أو نفقاتها الخاضعة للضريبة 187,500 درهم خلال الأشهر الـ 12 السابقة، أو كان متوقعًا أن تتجاوزه خلال الـ 30 يومًا القادمة. والنفقات الخاضعة للضريبة هي النفقات الخاضعة للنسبة الأساسية التي يتكبدها في الدولة شخص مقيم فيها، وهو مسار تقول وزارة المالية إنه موجّه للشركات الناشئة التي لا إيرادات لديها بعد. وعلى مقدّم الطلب أن يثبت وجود نشاط تجاري في الدولة ونية إجراء توريدات خاضعة للضريبة. ويسري التسجيل من اليوم الأول من الشهر التالي للتقديم، أو من تاريخ أسبق يُتفق عليه [1][2][6].
وأسباب الاختيار التي تذكرها الهيئة هي استرداد الضريبة على التكاليف، وإبقاؤها خارج الأسعار، واستخدام آلية الاحتساب العكسي على الواردات. والاستشارات في المثال أعلاه مؤهلة عند 200,000 درهم، لكن المنشأة التي لديها دخل معفى لا تسترد إلا جزءًا من ضريبة مدخلاتها، فالجواب يحتاج إلى حساب. ولا يجوز للمسجّل طوعًا إلغاء تسجيله خلال 12 شهرًا [1][2][4].
مهلة الثلاثين يومًا والتاريخ الذي يسبقها
على المنشأة تقديم الطلب خلال 30 يومًا من تاريخ إلزامها بالتسجيل، ويُحتسب يوم تجاوز الحد هو اليوم الأول: ففي مثال الهيئة، تقدّم المنشأة التي تتجاوز الحد في 1 يونيو طلبها بحلول 30 يونيو [1][4][7].
وفي اختبار الأشهر الـ 12، يسري التسجيل من اليوم الأول من الشهر التالي، سواء قدّمت المنشأة طلبها أم لا. وفي اختبار الـ 30 يومًا، يسري من التاريخ الذي توافرت فيه أسباب معقولة لتوقع تجاوز الحد [1][4].
ولذلك يسري التسجيل في أغلب تواريخ التجاوز قبل انتهاء المهلة، وقد تستحق الضريبة على مبيعات أُجريت قبل أن تقدّم المنشأة طلبها أو تحصل على رقم التسجيل الضريبي. ولا يضع المهلة في تاريخ السريان أو قبله إلا التجاوز الواقع في اليوم الأول أو الثاني من الشهر.
يجب أن تُظهر الفاتورة الضريبية رقم التسجيل الضريبي للمورّد، فلا يمكن إصدار فاتورة ضريبية في تلك الفترة. ومنذ تاريخ السريان تسعّر المنشأة مبيعاتها على أساس أن الضريبة مستحقة، وتسجّل كل توريد، وتصدر الفواتير الضريبية متى وصل رقم التسجيل الضريبي [1].
والمنشأة التي لا تقدّم طلبًا أبدًا تسجّلها الهيئة على أي حال، من تاريخ نشوء التزامها أول مرة [1].
كيف تسجّل في ضريبة القيمة المضافة في الإمارات عبر EmaraTax
التسجيل إلكتروني ومجاني. تفعّل المنشأة حساب EmaraTax عبر الهوية الرقمية (UAE Pass)، وتنشئ ملف الشخص الخاضع للضريبة، وتختار التسجيل ضمن ضريبة القيمة المضافة، وترفع الرخصة التجارية وبطاقات الهوية الإماراتية وجوازات سفر الملاك، وإقرارًا موقّعًا بالتوريدات الخاضعة للضريبة والمبيعات الشهرية منذ التأسيس، مع الفواتير أو العقود الداعمة. وتقدّر الهيئة المدة بـ 20 يوم عمل للطلب المكتمل (تقدير وليست مدة قانونية)، ثم تظهر شهادة التسجيل في ضريبة القيمة المضافة في لوحة الخدمات الإلكترونية. ورقم التسجيل الضريبي هو ما تتحقق منه الإدارات المالية لدى العملاء، كما يشرح مقال رقم التسجيل الضريبي كان نهاية التحقق من المورد. ابتداءً من 1 أكتوبر، أصبح بدايته. [7].
كلفة التسجيل المتأخر في ضريبة القيمة المضافة، في مثالين
يترتب على تفويت المهلة غرامة واحدة قدرها 10,000 درهم، وهو مبلغ لم تغيّره جداول الغرامات السارية من 14 أبريل 2026. أما الصفحات التي تذكر 20,000 درهم فتستخدم الرقم الذي كان سائدًا حتى 28 يونيو 2021 [3][8].
وتُضاف الغرامة إلى الضريبة نفسها، المستحقة على كل توريد خاضع للضريبة وكل استيراد منذ تاريخ السريان. ودفع الغرامة لا يسوّي هذه الضريبة. وإذا سُدّدت الضريبة بعد موعد استحقاقها، تُفرض 14% سنويًا إضافية، تُحتسب شهريًا. وتبلغ غرامة الإقرار المتأخر 1,000 درهم، أو 2,000 درهم عند التكرار خلال 24 شهرًا [1][3].
وحيثما لم تسجّل المنشأة، يجوز للهيئة إجراء التقدير خلال 15 سنة من التاريخ الذي كان يجب أن تسجّل فيه. أما إعفاء غرامة التسجيل المتأخر الذي أعلنته الهيئة في 7 مايو 2025 فينطبق على التسجيل في ضريبة الشركات، لا ضريبة القيمة المضافة [9][10].
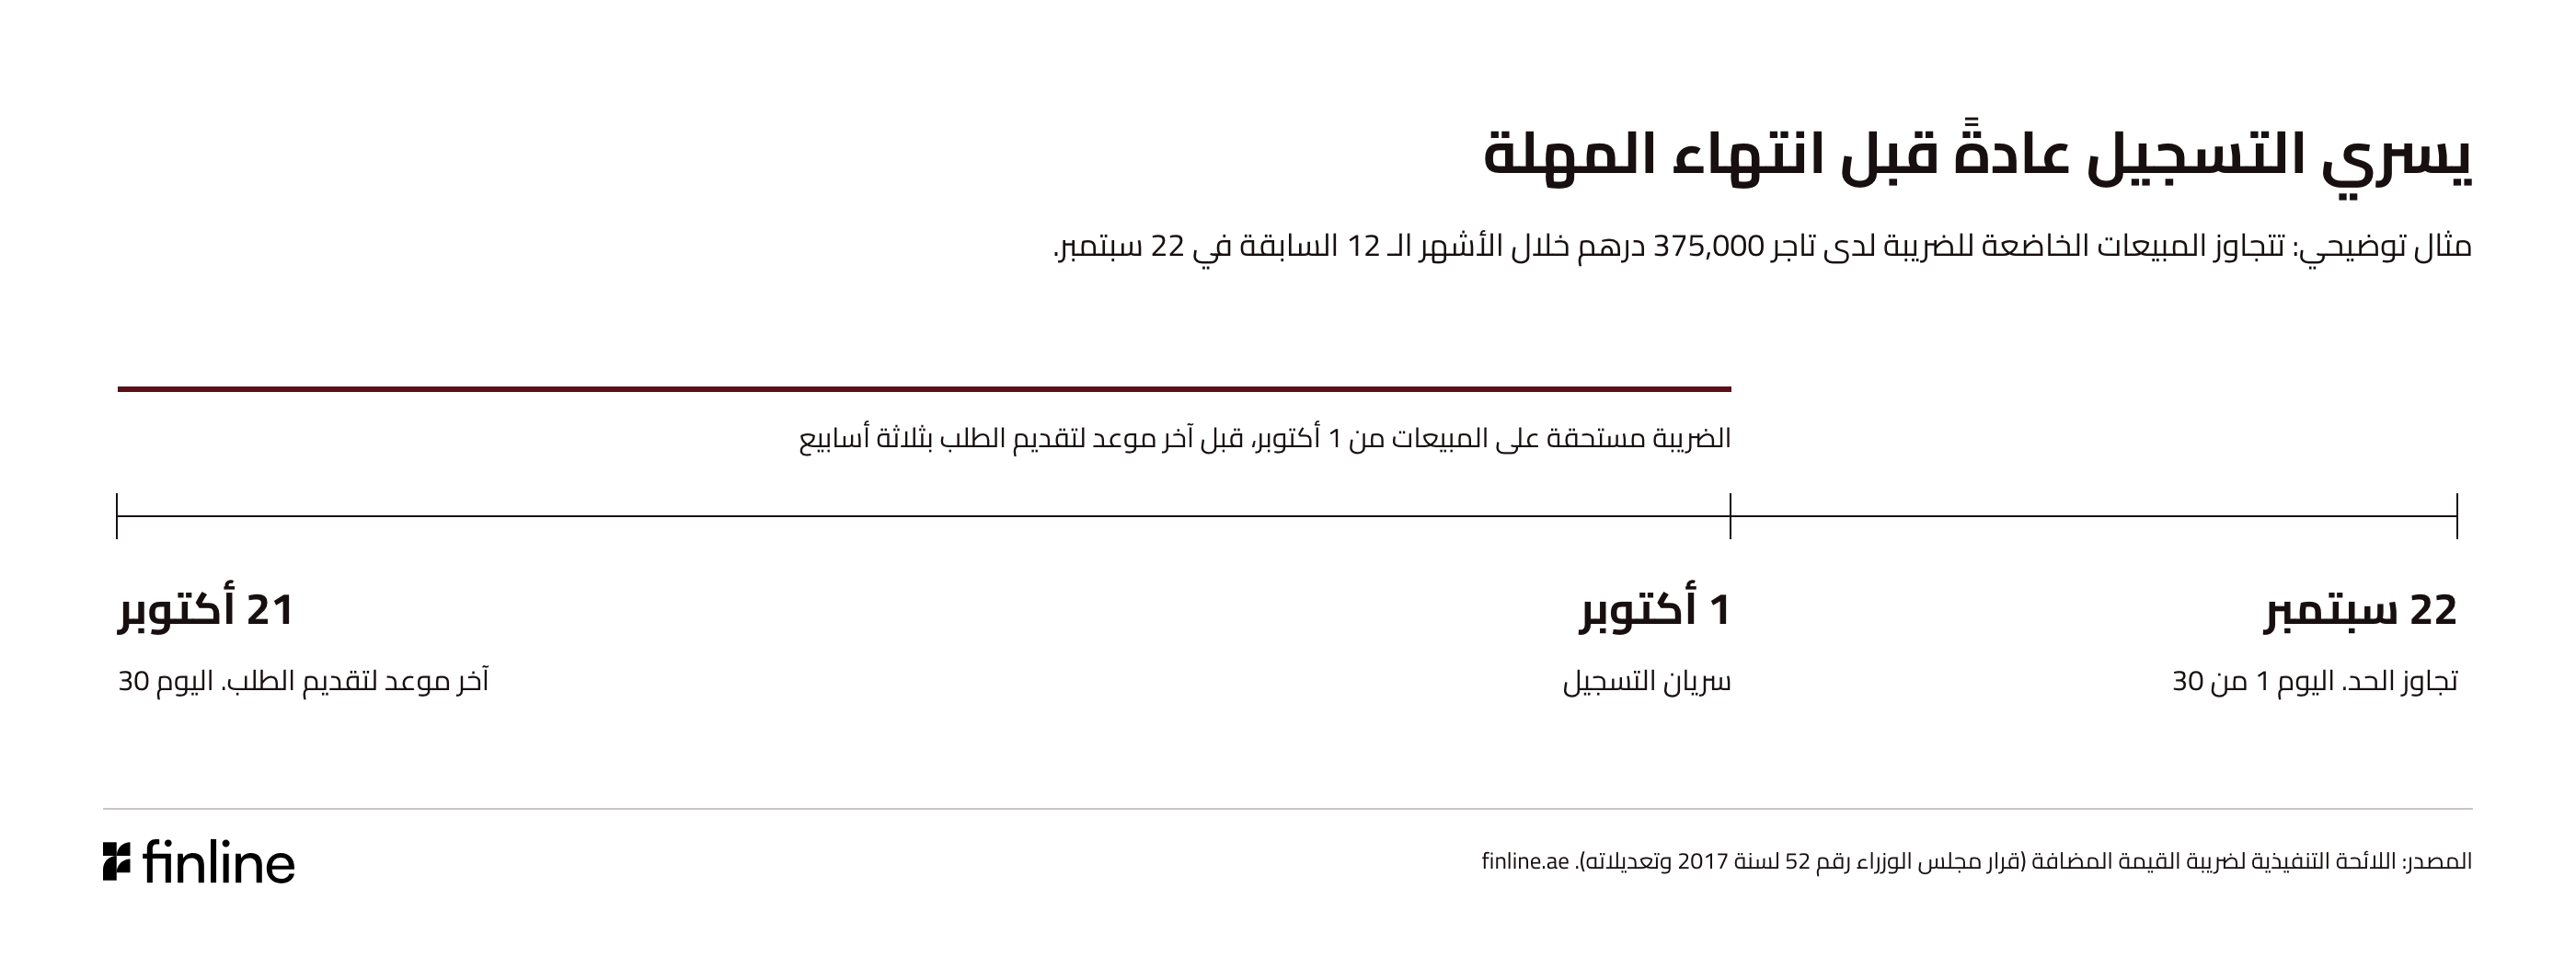
مثال توضيحي: التاجر في سبتمبر (اختبار الـ 12 شهرًا). بدأ تاجر نشاطه في 1 يناير وباع بضائع خاضعة للضريبة بمعدل 42,000 درهم شهريًا حتى 31 أغسطس (336,000 درهم). ويرفع شهر سبتمبر الأقوى المبيعات الخاضعة للضريبة التراكمية إلى 376,500 درهم في 22 سبتمبر.
- نشأ الالتزام بالتسجيل: 22 سبتمبر.
- سريان التسجيل: 1 أكتوبر.
- آخر موعد لتقديم الطلب: 21 أكتوبر [1][4].
التقديم في 15 أكتوبر ضمن المهلة، وتبقى الضريبة مستحقة على مبيعات أكتوبر. أما التقديم في 15 ديسمبر، أي بتأخر نحو ثمانية أسابيع، مع مبيعات من أكتوبر إلى ديسمبر بمعدل 42,000 درهم شهريًا، فيعني 10,000 درهم مع الضريبة على نحو 126,000 درهم من المبيعات، قبل أي غرامة إقرار متأخر أو سداد متأخر [1][3].
مثال توضيحي: عقد كبير واحد (اختبار الـ 30 يومًا). لدى شركة استشارات أتعاب خاضعة للضريبة قدرها 180,000 درهم خلال الأشهر الـ 12 السابقة. وفي 10 مارس توقّع ارتباطًا بقيمة 600,000 درهم، يُنفَّذ ويُفوتر بحلول 5 أبريل. أصبح متوقعًا الآن تجاوز 375,000 درهم خلال الـ 30 يومًا القادمة، فيجب عليها التسجيل [2].
- سريان التسجيل: 10 مارس، لا 1 أبريل.
- آخر موعد لتقديم الطلب: 8 أبريل [1][4].
التقديم في 20 مايو يعني 10,000 درهم مع الضريبة المستحقة على 600,000 درهم. وحيثما يقع جزء فقط من العقد ضمن 30 يومًا بحسب الفوترة على مراحل، تحدد قواعد تاريخ التوريد أي الاختبارين ينطبق، فمن المفيد مراجعة التوقيت عند توقيع العقد [1][3].
من يراقب حجم المبيعات
قد تعرف المنشأة رقم 375,000 درهم وتسجّل متأخرة مع ذلك. فالمجموع المتجدد لـ 12 شهرًا كثيرًا ما لا يكون مسؤولية أحد، فيُفحص في نهاية السنة أو عندما تكاتب الهيئة، بعد مدة طويلة من تاريخ السريان.
والنافذة تتحرك كل شهر، وعقد واحد قد يفعّل اختبار الـ 30 يومًا، ولذلك يحتاج الرقم إلى فحص شهري:
- مسؤول معيّن عن رقم التوريدات الخاضعة للضريبة الشهري: تدخل فيه الخاضعة لنسبة الصفر، وتخرج منه المعفاة ومبيعات الأصول الرأسمالية.
- فحص عند التوقيع لأي عقد قد يتجاوز 375,000 درهم خلال 30 يومًا.
- في يوم التجاوز، ثلاثة تواريخ في التقويم: ذلك اليوم، وتاريخ السريان، وآخر موعد للتقديم.
"التسجيل المتأخر في ضريبة القيمة المضافة نادرًا ما يكون مشكلة معرفة. فالرقم المتجدد لـ 12 شهرًا بلا مسؤول عنه، ولا ينظر إليه أحد حتى تفعل الهيئة ذلك."

والمراقبة نفسها تعمل في الاتجاه المعاكس. فالمنشأة المسجّلة التي تقل توريداتها الخاضعة للضريبة عن 187,500 درهم خلال 12 شهرًا متتالية، دون توقع تجاوزه في الـ 30 يومًا القادمة، عليها التقدم بطلب إلغاء التسجيل خلال 20 يوم عمل؛ وتوضح صفحة خدمة إلغاء التسجيل في ضريبة القيمة المضافة لدى الهيئة الإجراءات [1][2][11].
وهذا الرقم كثيرًا ما يكون عند شخص واحد، وهو الخطر الذي يتناوله مقال لماذا لا يمكن تولّي الامتثال بمفردك: تصميم حوكمة قابلة للنمو للمنشآت الصغيرة والمتوسطة. ويمكن للتقويم نفسه أن يتضمن مواعيد ضريبة الشركات الواردة في الموعد النهائي لضريبة الشركات في الإمارات: تاريخ تقديمك بحسب نهاية سنتك المالية (2026). ويمكن أن يتضمن كذلك مواعيد الفوترة الإلكترونية بموجب القرار الوزاري رقم 244 لسنة 2025: تعيّن المنشآت التي تقل إيراداتها عن 50 مليون درهم مزود خدمة معتمدًا بحلول 31 مارس 2027 وتبدأ التشغيل الفعلي في 1 يوليو 2027. ويتناول مقال كيف تختار مزود خدمة الفوترة الإلكترونية المعتمد (ASP) في الإمارات: دليل لفرق المالية هذا الاختيار. وتندرج أحداث التسجيل وإلغاء التسجيل ضمن عمل فنلاين في الضرائب والامتثال [12].
المصادر
1. اللائحة التنفيذية لضريبة القيمة المضافة (قرار مجلس الوزراء رقم 52 لسنة 2017)، موحّدة حتى قرار مجلس الوزراء رقم 149 لسنة 2026: الهيئة الاتحادية للضرائب (سبتمبر 2026). https://tax.gov.ae//Datafolder/Files/Legislation/2026/Law-No-8-of-2017-and-its-amendments--09-2026.pdf
2. المرسوم بقانون اتحادي رقم 8 لسنة 2017 بشأن ضريبة القيمة المضافة وتعديلاته، موحّد حتى المرسوم بقانون رقم 16 لسنة 2024 (تعديلات المرسوم بقانون رقم 16 لسنة 2025 السارية من 1 يناير 2026 لا تغيّر المواد المستشهد بها): الهيئة الاتحادية للضرائب (يوليو 2025). https://tax.gov.ae/Datafolder/Files/Legislation/2025/Federal-Decree-Law-No-8-of-2017-and-amendments.pdf
3. قرار مجلس الوزراء رقم 40 لسنة 2017 بشأن الغرامات الإدارية وتعديلاته، ومنها قرار مجلس الوزراء رقم 129 لسنة 2025 (ساري من 14 أبريل 2026): الهيئة الاتحادية للضرائب (نوفمبر 2025). https://tax.gov.ae/Datafolder/Files/Legislation/2025/Cabinet%20Decision%20No.%2040%20of%202017%20and%20its%20amendments%20-%20publishing%2011%202025.pdf
4. دليل الشخص الخاضع للضريبة بشأن ضريبة القيمة المضافة، VATG001، الإصدار 2: الهيئة الاتحادية للضرائب (يونيو 2018). https://tax.gov.ae/-/media/files/en/pdf/guides/taxable-person-guide-june-2018.pdf
5. التسجيل في ضريبة القيمة المضافة: الهيئة الاتحادية للضرائب (محدّثة 6 أبريل 2026). https://tax.gov.ae/en/taxes/Vat/vat.topics/registration.for.vat.aspx
6. نظرة عامة على ضريبة القيمة المضافة: وزارة المالية (تاريخ الاطلاع 21 أكتوبر 2026). https://mof.gov.ae/en/public-finance/tax/vat/
7. صفحة خدمة التسجيل في ضريبة القيمة المضافة: الهيئة الاتحادية للضرائب (محدّثة 19 أغسطس 2026). https://tax.gov.ae/en/services/vat.registration.aspx
8. UAE amends VAT penalty rules (الإمارات تعدّل قواعد غرامات ضريبة القيمة المضافة): EY Tax News (4 يونيو 2021). https://taxnews.ey.com/news/2021-1124-uae-amends-vat-penalty-rules
9. المرسوم بقانون اتحادي رقم 28 لسنة 2022 بشأن الإجراءات الضريبية وتعديلاته، موحّد حتى المرسوم بقانون رقم 17 لسنة 2025: الهيئة الاتحادية للضرائب (ديسمبر 2025). https://tax.gov.ae/Datafolder/Files/Legislation/2025/Federal%20Decree-Law%20No.%2028%20of%202022%20-%20publishing%2003%2012%202025.pdf
10. الهيئة الاتحادية للضرائب تعفي من غرامة التسجيل المتأخر في ضريبة الشركات: الهيئة الاتحادية للضرائب (7 مايو 2025). https://tax.gov.ae/en/media.centre/news/federal.tax.authority.to.waive.penalty.for.late.corporate.tax.registration.aspx
11. صفحة خدمة إلغاء التسجيل في ضريبة القيمة المضافة: الهيئة الاتحادية للضرائب (محدّثة 24 سبتمبر 2026). https://tax.gov.ae/en/services/vat.deregistration.aspx
12. القرار الوزاري رقم 244 لسنة 2025 بشأن تطبيق نظام الفوترة الإلكترونية: وزارة المالية (سبتمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
أين يقف رقمك المتجدد لـ 12 شهرًا اليوم؟
يختبر أحد كبار المتخصصين في فنلاين توريداتك الخاضعة للضريبة مقابل الحدّين، ويحدّد تاريخ التزامك بالتسجيل. وإن كان أحد التواريخ قد مضى، فسيوضح ما هو مستحق وكيف تصحّح الوضع.
الأسئلة الشائعة
يجب عليك التسجيل لضريبة القيمة المضافة (VAT) إذا تجاوزت توريداتك الخاضعة للضريبة ووارداتك 375,000 د.إ. خلال الأشهر الـ 12 الماضية، أو إذا كنت تتوقع تجاوز هذا المبلغ خلال الـ 30 يوماً القادمة. بمجرد تجاوز الحد، لديك 30 يوماً لتقديم طلب التسجيل عبر بوابة الهيئة الاتحادية للضرائب.
إذا تجاوزت توريداتك الخاضعة للضريبة أو نفقاتك 187,500 د.إ. لكنها أقل من 375,000 د.إ.، يمكنك التسجيل طوعياً. هذا مهم بشكل خاص للشركات الناشئة ذات التكاليف الأولية الكبيرة: يتيح لك التسجيل الطوعي استرداد ضريبة المدخلات على تلك النفقات حتى قبل تحقيق إيرادات.
يجب على الشركات غير المقيمة التي تقدم توريدات خاضعة للضريبة في الإمارات التسجيل بغض النظر عن حجم الأعمال، ما لم يتحمل المشتري المقيم في الإمارات ضريبة القيمة المضافة من خلال آلية الاحتساب العكسي.
لا تُفرض الضريبة على البيع في أي منهما. يكمن الفرق في التكاليف. فالتوريد الخاضع لنسبة الصفر تُفرض عليه الضريبة بنسبة 0%، فتسترد ضريبة المدخلات على تكاليف القيام به. أما التوريد المعفى فلا تُفرض عليه ضريبة، ولا يمكن استرداد ضريبة المدخلات على تكاليفه، فتصبح تلك الضريبة تكلفة على الشركة.
والشركة التي تخضع معظم مبيعاتها لنسبة الصفر، مثل الصادرات إلى خارج الدولة أو النقل الدولي، تكون غالباً في وضع استرداد. أما الشركة ذات الدخل المعفى، مثل بعض الخدمات المالية أو الإيجار السكني، فتتحمل الضريبة على تكاليفها.
ويحدد التصنيف أيضاً اختبار التسجيل: فالتوريدات الخاضعة لنسبة الصفر تُحتسب ضمن حد 375,000 درهم، أما التوريدات المعفاة فلا تُحتسب.
ترد المبالغ الحالية في قرار مجلس الوزراء رقم (40) لسنة 2017 المعدل بقرار مجلس الوزراء رقم (129) لسنة 2025، النافذ منذ 14 أبريل 2026:
- التأخر في التسجيل: 10,000 درهم.
- التأخر في تقديم الإقرار: 1,000 درهم، أو 2,000 درهم عند التكرار خلال 24 شهراً.
- التأخر في السداد: 14% سنوياً، تُحتسب شهرياً على الضريبة غير المسددة.
- تقديم إقرار غير صحيح: 500 درهم، ما لم يُصحَّح بحلول الموعد النهائي لتقديم الإقرار أو بإفصاح طوعي لا يغير الضريبة المستحقة.
- إفصاح طوعي يغير الضريبة: 1% شهرياً على الفرق، وتُضاف نسبة ثابتة قدرها 15% إذا كانت الهيئة الاتحادية للضرائب قد أخطرت بالتدقيق.
- عدم إصدار الفاتورة الضريبية أو الإشعار الدائن في الموعد: 2,500 درهم عن كل حالة.
- عدم الاحتفاظ بالسجلات: 10,000 درهم، أو 20,000 درهم عند التكرار خلال 24 شهراً. وعدم تقديم السجلات باللغة العربية عند الطلب: 5,000 درهم.
التوريدات الخاضعة لنسبة الصفر تُحتسب. أما التوريدات المعفاة، مثل الإيجار السكني، والمبيعات العرضية للأصول الرأسمالية فلا تُحتسب.
30 يوماً. إذا تجاوزت الحد بناءً على مبيعات سابقة، يسري التسجيل عادةً من اليوم الأول من الشهر التالي. وإذا توقعت تجاوزه خلال الثلاثين يوماً التالية، فقد يسري في تاريخ أبكر. وتستحق الضريبة اعتباراً من تاريخ السريان، الذي قد يسبق تقديمك للطلب.
10,000 درهم، إضافةً إلى الضريبة المستحقة على المبيعات منذ تاريخ السريان. وتترتب على الضريبة المدفوعة متأخرة 14% سنويًا إضافية، تُحتسب شهريًا.
نعم، ما لم تطلب من الهيئة استثناءً وتمنحه لها. وعليها إخطار الهيئة خلال 10 أيام عمل إذا أجرت توريدًا خاضعًا للنسبة الأساسية.
متى وافقت الهيئة على الطلب عبر EmaraTax، تتوافر الشهادة في لوحة الخدمات الإلكترونية. وتقدّر الهيئة المدة بـ 20 يوم عمل للطلب المكتمل.

