التدقيق الضريبي في الإمارات: مطابقة توريدات ضريبة القيمة المضافة مع إيرادات ضريبة الشركات
تحتفظ الهيئة الاتحادية للضرائب بالإقرارين وقد تسأل عن سبب الفرق بين توريدات ضريبة القيمة المضافة وإيرادات ضريبة الشركات. معظم الفرق مشروع. المهم جسر موثّق قبل أن يصل السؤال.
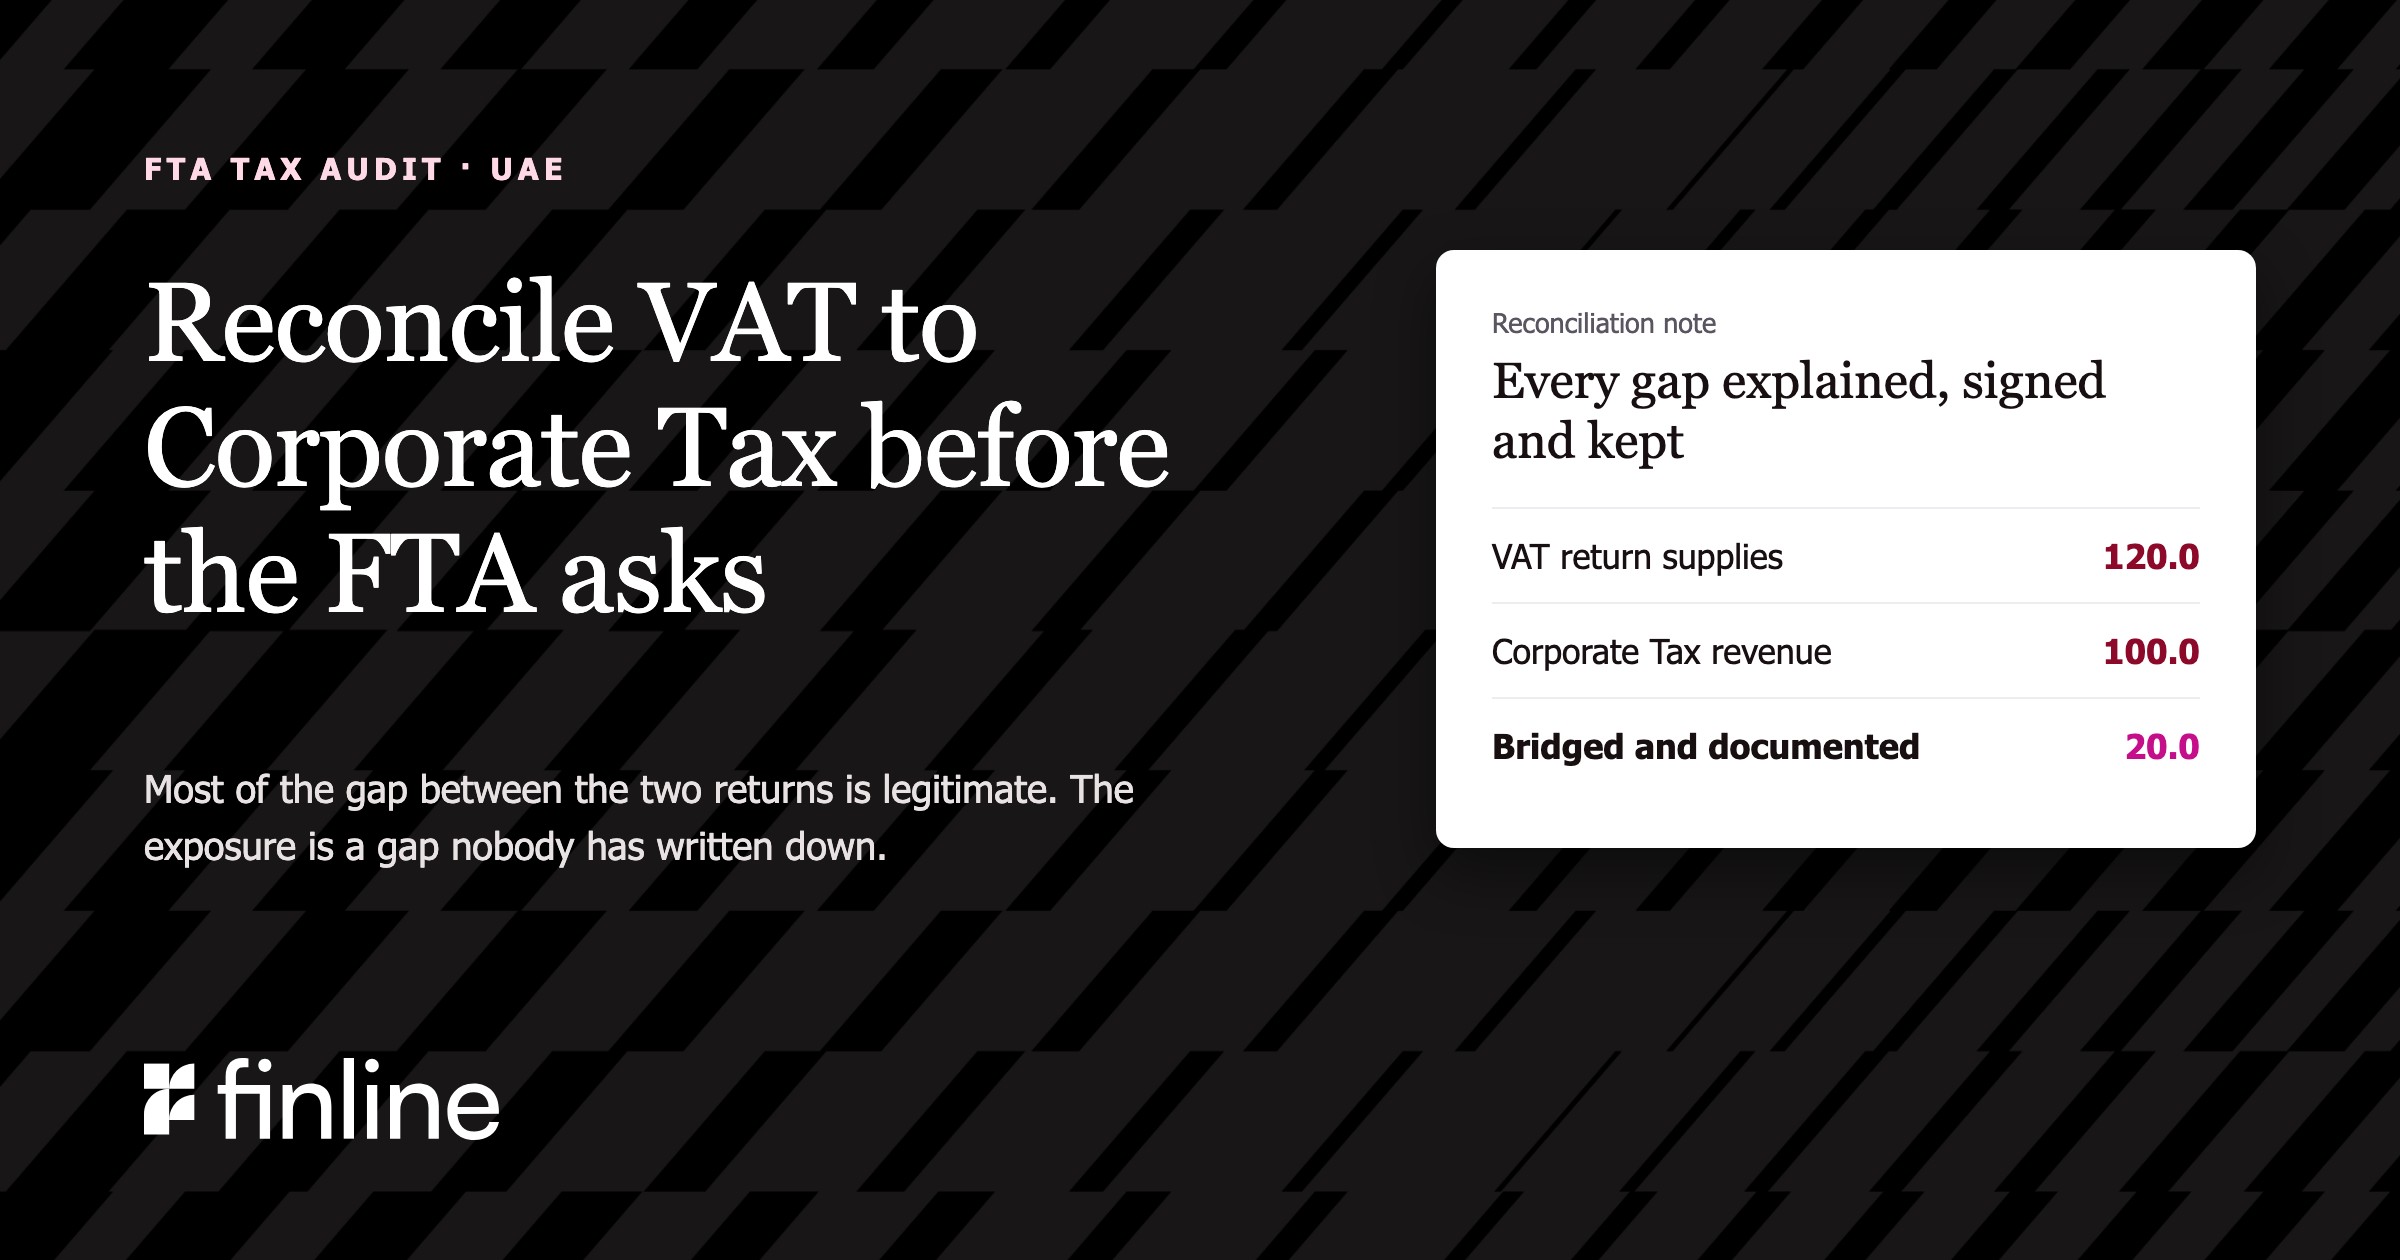
باختصار. قبل أي تدقيق ضريبي تجريه الهيئة الاتحادية للضرائب، ينبغي أن تستطيع الشركات في الإمارات تفسير سبب اختلاف التوريدات الواردة في إقرارات ضريبة القيمة المضافة عن الإيرادات الواردة في إقرار ضريبة الشركات. فالهيئة تحتفظ بالإقرارين، ويحق لها فحص النظام المحاسبي الذي يقف خلفهما. ومعظم الفرق مشروع، لذلك فإن الخطر الحقيقي فرق لم يوثّقه أحد. [1][2][3]
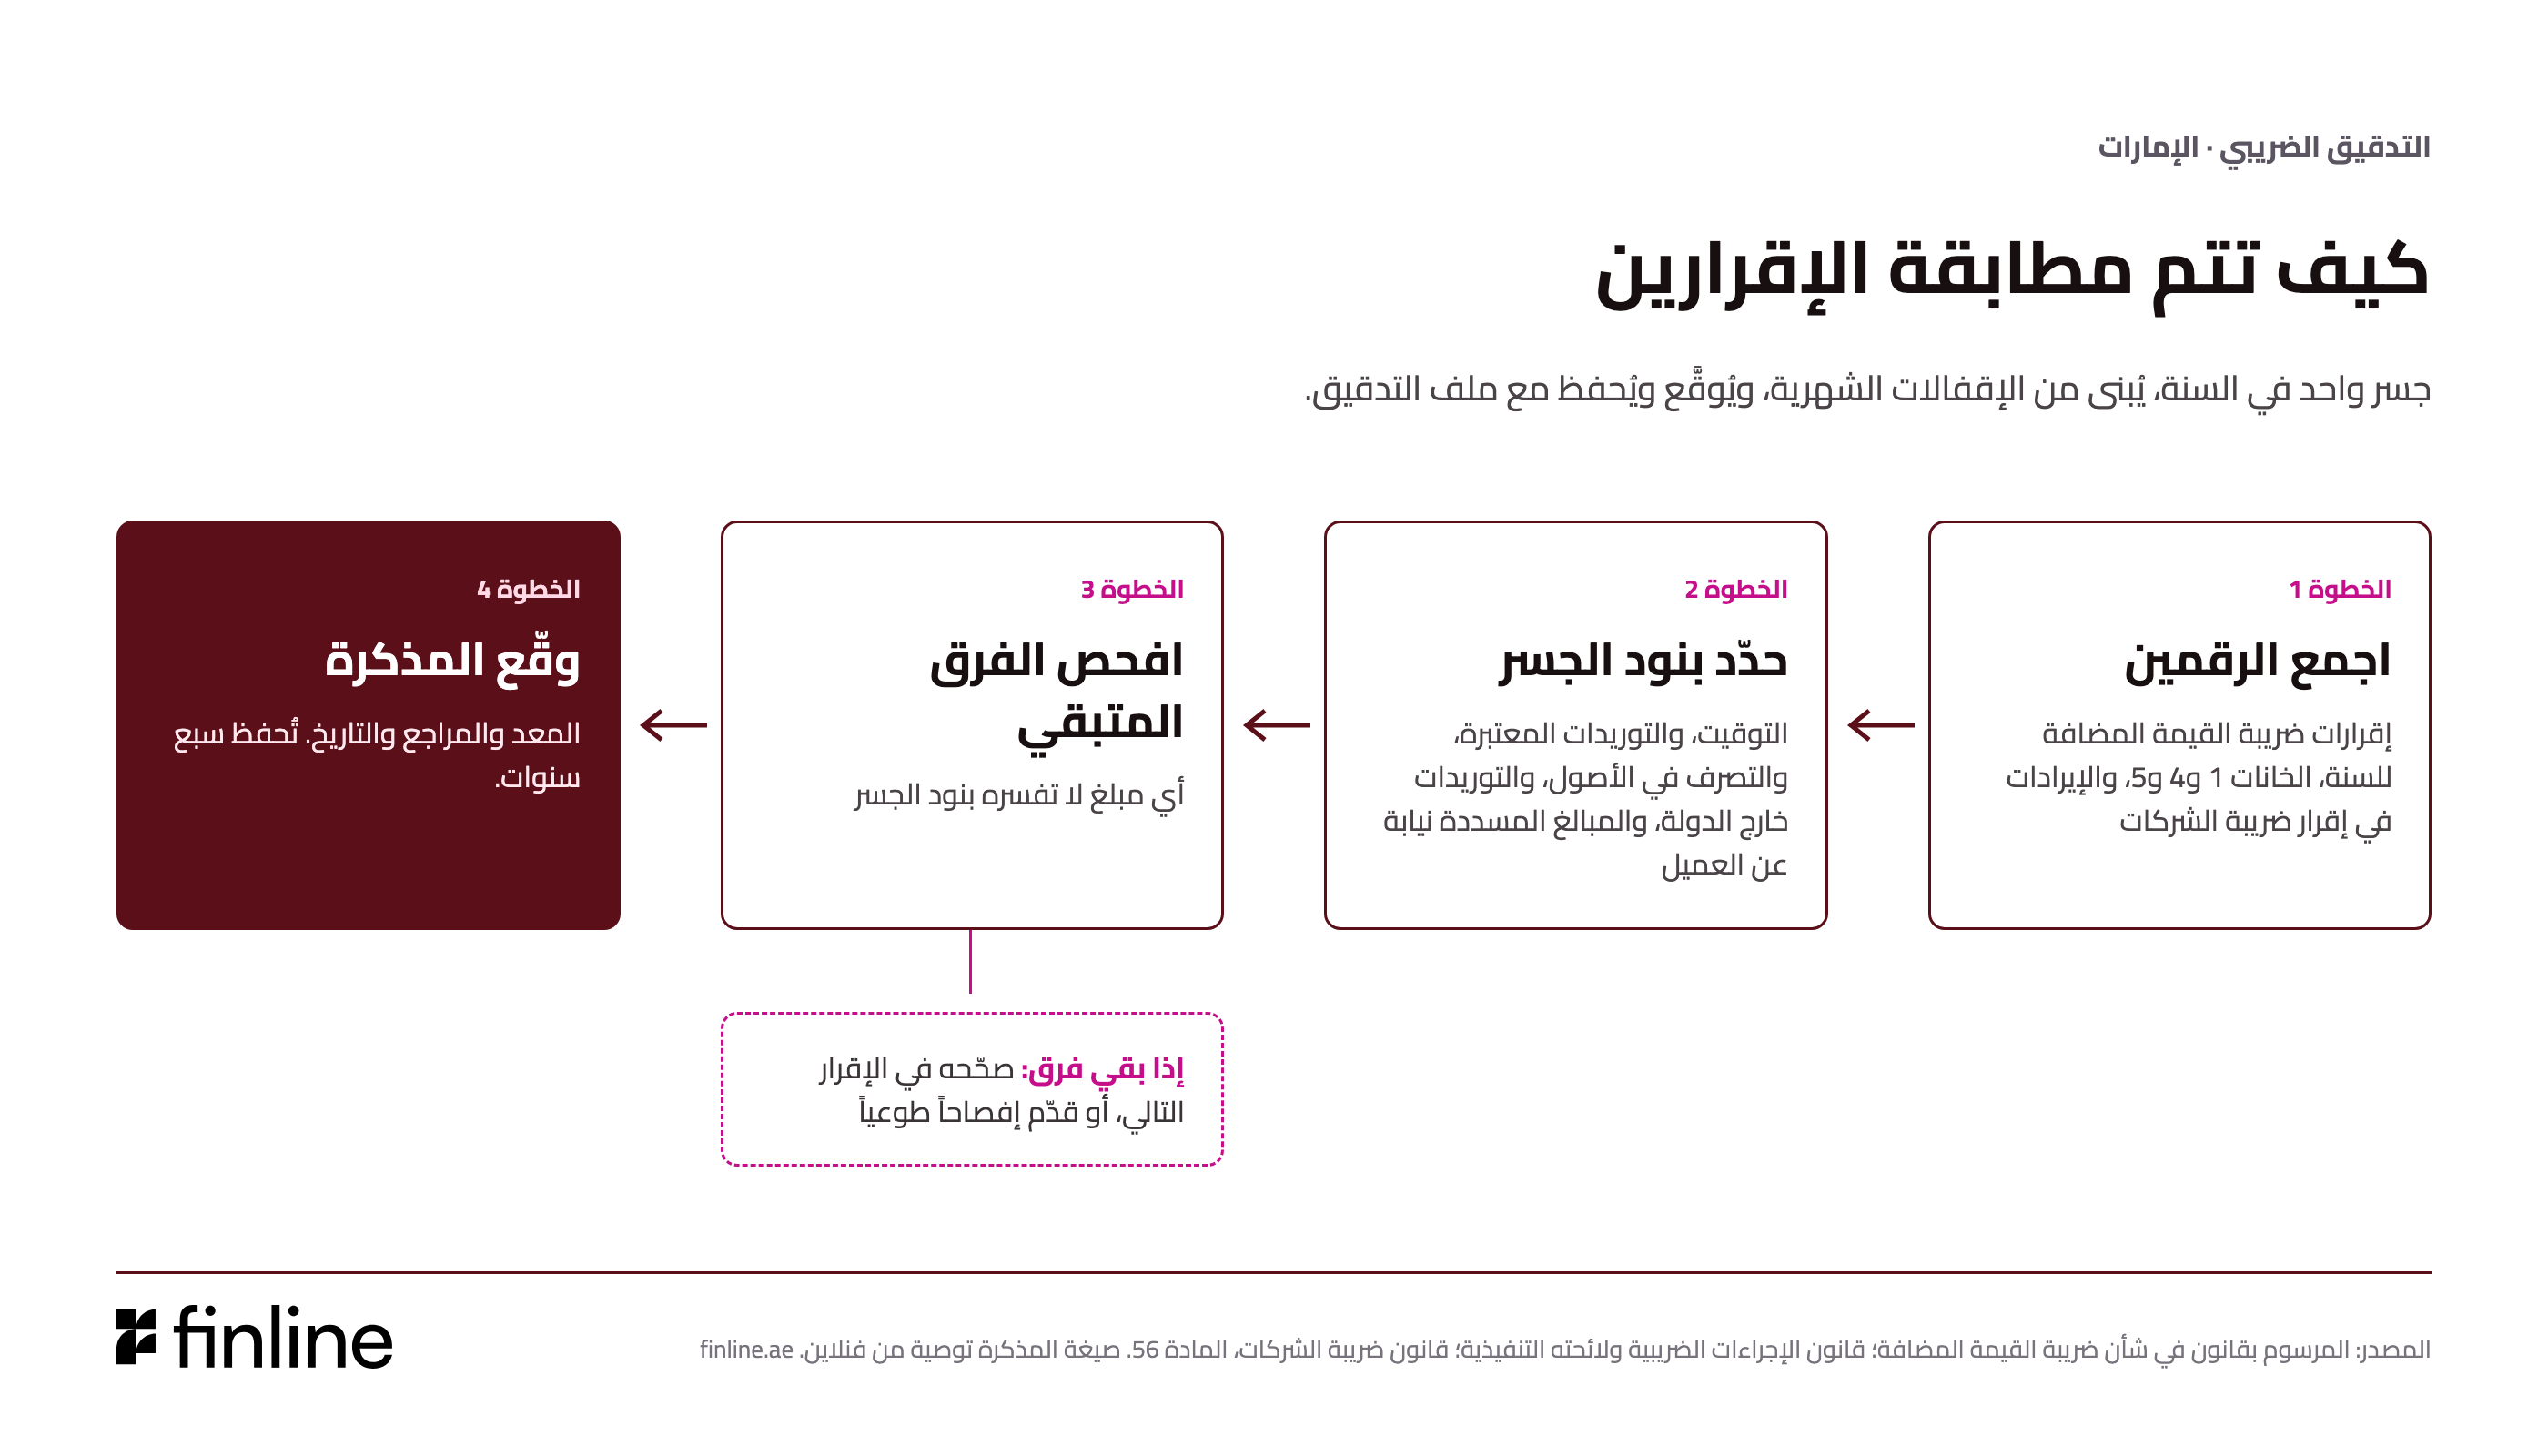
- اجسر الفرق بين الرقمين كل سنة. طابق الخانات 1 و4 و5 من إقرارات ضريبة القيمة المضافة مع إيرادات ضريبة الشركات، بنداً بنداً، مع سبب لكل بند. [2][3]
- وقّعه واحتفظ به سبع سنوات. تتوافق السبع سنوات مع مدة الاحتفاظ بالسجلات في ضريبة الشركات، وتتجاوز الخمس سنوات التي تقوم عليها ضريبة القيمة المضافة. [4][1]
- صحّح الوسوم من المصدر. تتطلب الفوترة الإلكترونية الإبلاغ للهيئة عن فئة الضريبة لكل توريد مفوتر، لذا يجب أن يحملها دفتر الأستاذ صحيحة منذ بدء التشغيل. [5][6]
لماذا تستطيع الهيئة أن تطلب منك تفسير الفرق
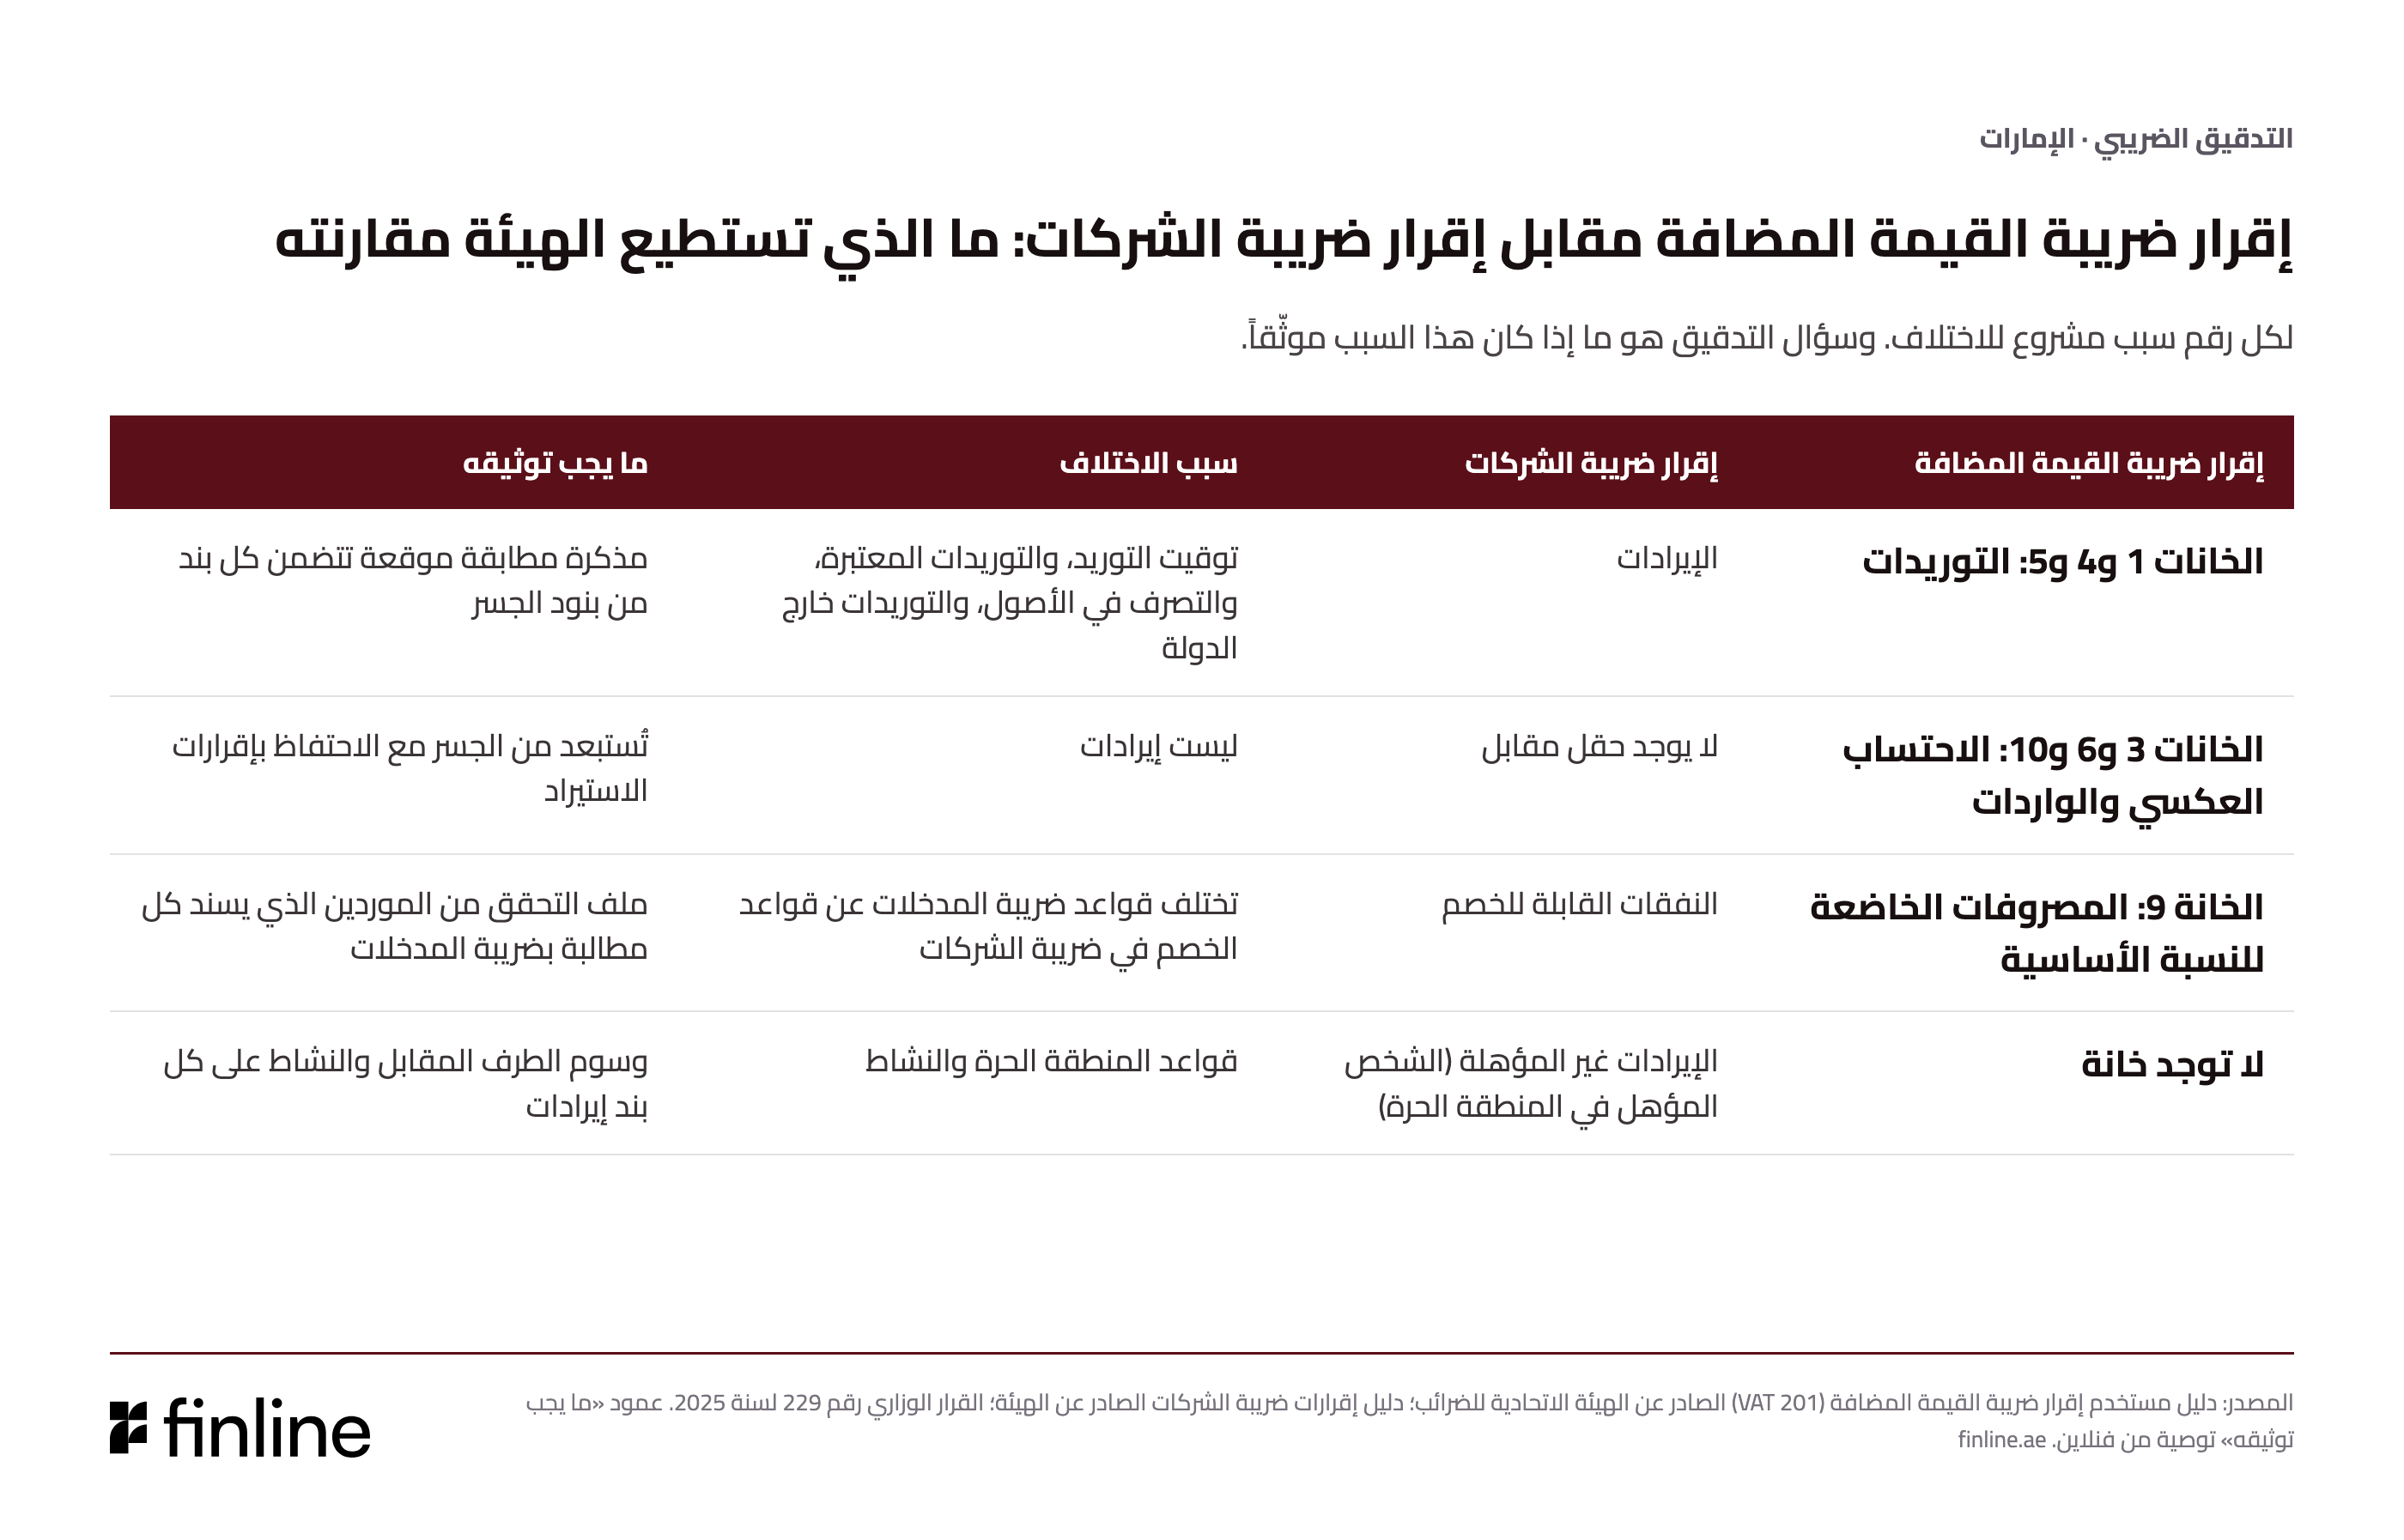
يحمل كلا الإقرارين رقماً للمبيعات. فإقرار ضريبة الشركات يطلب الإيرادات، التي يعرّفها دليل الإقرارات لدى الهيئة بأنها إجمالي الدخل من جميع المصادر قبل أي مصروفات أو إعفاءات. أما إقرار ضريبة القيمة المضافة فيبلغ عن التوريدات في الخانة 1 (الخاضعة للنسبة الأساسية، حسب الإمارة) والخانة 4 (الخاضعة لنسبة الصفر) والخانة 5 (المعفاة). [3][2]
وللهيئة أن تفحص السجلات الإلكترونية والأنظمة المحاسبية التي تستخدمها الشركة، وأن تطلب مستندات بالشكل وفي المدة التي تحددها. وهي تعبّئ الخانة 6 مسبقاً من بيانات الجمارك، وتقول وزارة المالية إن الفوترة الإلكترونية ستسهّل التعبئة المسبقة لبعض حقول إقرار ضريبة القيمة المضافة. [1][2][6]
لا يصف أي منشور للهيئة برنامجاً يطابق إقرارات ضريبة القيمة المضافة مع إقرارات ضريبة الشركات، لكن شركة ألفاريز آند مارسال تتوقع أن يُطرح هذا السؤال. ففي مثال افتراضي بتوريدات قدرها 120 مليون درهم في ضريبة القيمة المضافة مقابل إيرادات قدرها 100 مليون درهم في ضريبة الشركات، كتبت الشركة أن «الهيئة سترصد هذا التباين على الأرجح وتطلب تفسيراً». [7]
والرقابة الميدانية في ازدياد كذلك، وإن كانت هذه عمليات تفتيش على أسواق ضريبة القيمة المضافة والسلع الانتقائية وليست تدقيقاً ضريبياً: نحو 93 ألف زيارة تفتيش ميداني في 2024، و176 ألفاً في 2025، و103,680 في النصف الأول من 2026. [8][9][10]
لماذا تختلف توريدات ضريبة القيمة المضافة عن إيرادات ضريبة الشركات بصورة مشروعة
قد يحتاج الجسر إلى بند لكل مما يلي.
- تستحق ضريبة القيمة المضافة في تاريخ التوريد، وهو عموماً الأسبق بين الفاتورة والدفعة (مع محفزات إضافية للعقود الدورية)، بينما تتبع ضريبة الشركات الإيراد المحاسبي. فالدفعات المقدمة تصل إلى إقرار ضريبة القيمة المضافة أولاً، أما الإيراد المعترف به على مدى فترة فقد يصل إلى الحسابات أولاً. [11]
- التوريدات المعتبرة تحمل ضريبة القيمة المضافة دون أن تنشئ إيراداً: الأصول الممنوحة مجاناً، والاستخدام الخاص الذي استُردت عنه ضريبة المدخلات، والأصول المحتفظ بها عند إلغاء التسجيل، مع استثناءات ضيقة. [11]
- التكلفة التي تُدفع نيابة عن العميل وتُسترد بقيمتها هي مبلغ مسدد نيابة عنه، وهي خارج نطاق ضريبة القيمة المضافة؛ أما التكلفة التي تتحملها الشركة بصفتها أصيلاً ثم تعيد تحميلها فتتبع التوريد الرئيسي. [12]
- التوريدات الخاضعة لنسبة الصفر والمعفاة هي إيراد خارج الخانة 1؛ والتوريدات خارج النطاق، كتلك المنفذة خارج الدولة، إيراد بلا خانة. أما الاحتساب العكسي والواردات فتضخّم الخانة 8 دون أن تكون إيراداً، لذا يمتد الجسر إلى الخانات 1 و4 و5 ولا يمتد أبداً إلى الخانة 8. [11][2]
- بيع مركبة أو معدات توريد خاضع للضريبة في إقرار ضريبة القيمة المضافة، بينما تُظهر الحسابات الربح أو الخسارة من التصرف فقط.
- وغالباً ما تحمل الجسور أيضاً فروق أسعار الصرف، والإشعارات الدائنة العابرة للفترات، واستبعادات المجموعة، ودخل الفروع الأجنبية.
جسر توضيحي. المبالغ مختلقة لبيان كيف تتجمع البنود.
- الإيراد وفق إقرار ضريبة الشركات: 100.0 مليون درهم. إيراد قائمة الدخل.
- يضاف: الدفعات المقدمة المستلمة والفواتير الصادرة قبل الاعتراف بالإيراد: 17.0 مليون درهم. تستحق ضريبة القيمة المضافة عند الفاتورة أو الدفعة، أيهما أسبق.
- يضاف: بيع المركبات والمعدات: 4.5 مليون درهم. توريد خاضع للضريبة؛ وتُظهر الحسابات الربح أو الخسارة فقط.
- يضاف: التوريدات المعتبرة: 0.5 مليون درهم. تستحق الضريبة دون إيراد.
- يخصم: التوريدات المنفذة خارج الدولة: (2.0) مليون درهم. إيراد بلا خانة في ضريبة القيمة المضافة.
- التوريدات المبلغ عنها في إقرارات ضريبة القيمة المضافة (الخانات 1 و4 و5): 120.0 مليون درهم. تتطابق مع الإقرارات المقدمة.
ما الذي ينبغي أن تتضمنه مذكرة المطابقة
يصبح الجسر دليلاً في التدقيق حين يُكتب ويُوقَّع. لا تنشر الهيئة نموذجاً لذلك؛ وهذا الحد الأدنى توصية من فنلاين:
- الفترة المشمولة والرقمان المقارَنان، مع تسمية خانات ضريبة القيمة المضافة ورقم الإيراد في إقرار ضريبة الشركات؛
- كل بند من بنود الجسر، بمبلغه وسببه القانوني أو المحاسبي، ومؤشر إلى حسابات دفتر الأستاذ أو قائمة الفواتير التي تقف خلفه؛
- أي فرق متبقٍ غير مفسَّر والإجراء المتخذ: تصحيح في الإقرار التالي حيث لا يغيّر الخطأ الضريبة المستحقة، وإلا فإفصاح طوعي؛ [13]
- المعد والمراجع والتاريخ.
أعدّها كل سنة قبل موعد تقديم إقرار ضريبة الشركات لنهاية سنتك المالية، وحدّثها كلما صُحح إقرار ضريبة القيمة المضافة.
ستحتفظ الهيئة بموقفك من ضريبة القيمة المضافة فاتورةً فاتورة. والمطابقة هي ما يثبت لها أن الأرقام تتسق.

لماذا تجعل الفوترة الإلكترونية تجاوز المطابقة أصعب
تنقل الفوترة الإلكترونية جانب ضريبة القيمة المضافة من الجسر من إجمالي في الإقرار إلى بيانات على مستوى الفاتورة. فبموجب إرشادات وزارة المالية، يسلّم مزود الخدمة المعتمد (ASP) لدى المورد كل فاتورة، ويبلّغ في الوقت نفسه الهيئة ببياناتها الضريبية؛ ثم يبلّغ مزود المشتري مرة أخرى عند التحقق. وتدرج الإرشادات تحليل بيانات الفواتير الإلكترونية لأغراض التدقيق الضريبي وكشف الاحتيال ضمن أدوار الهيئة. [5][6]
تحمل كل فاتورة إلكترونية فئة ضريبية إلزامية لكل معاملة (خاضعة للنسبة الأساسية، أو لنسبة الصفر، أو معفاة، أو خارج النطاق، أو احتساب عكسي، أو نظام هامش الربح) ومبلغ ضريبة القيمة المضافة بالدرهم لكل بند. وتنتقل التوريدات المعفاة وخارج النطاق إلى الفواتير الإلكترونية أيضاً، فيُبلَّغ عن التوريدات التي لا خانة لها في إقرار ضريبة القيمة المضافة كذلك. [5]
لا تتيح القواعد المنشورة أي وسيلة لتعديل فاتورة إلكترونية صادرة: تُصحَّح الأخطاء والإلغاءات وتخفيضات الأسعار بإشعار دائن إلكتروني، أو بفاتورة إضافية حيث حُصّلت ضريبة أقل من المستحق، ويُبلَّغ عن كليهما. ولا يمكن تصحيح فئة ضريبية خاطئة في فاتورة صادرة بقيد يومية نهاية الشهر وحده: ستحتفظ الهيئة بالأصل والتصحيح كسجلين منفصلين. [14][11][15]
يعاقب قرار مجلس الوزراء رقم 106 لسنة 2025 على إخفاقات عملية الفوترة الإلكترونية، كالتأخر في تعيين المزود أو في إصدار الفواتير والإشعارات الدائنة. وليس فيه بند للبيانات الضريبية الخاطئة. والأرجح أن تندرج هذه ضمن العقوبات الضريبية العامة، كتلك المقررة للإقرار غير الصحيح. [16][17]
لم يُنشر ما يحدد حقول إقرار ضريبة القيمة المضافة التي ستُعبَّأ مسبقاً، ولا ما يربط بيانات الفواتير الإلكترونية بإقرار ضريبة الشركات. وإلى أن يتغير ذلك، فالافتراض الحصيف أن كل رقم في ضريبة القيمة المضافة يُقدَّم يمكن إعادة بنائه من الفواتير التي تقف خلفه. [6]
بموجب قرار التطبيق الحالي، تعيّن الشركات التي تبلغ إيراداتها 50 مليون درهم أو أكثر مزود الخدمة بحلول 30 أكتوبر 2026 وتبدأ التطبيق في 1 يناير 2027؛ وتعيّنه الشركات الأقل بحلول 31 مارس 2027 وتبدأ التطبيق في 1 يوليو 2027. وقد عدّل القرار الوزاري رقم 197 لسنة 2026 قواعد أخرى في النظام اعتباراً من 1 أكتوبر 2026، لا هذه المواعيد. والخطوة الأولى لكلتا المجموعتين هي اختيار مزود الخدمة المعتمد. [18][19][20]
الشخص المؤهل في المنطقة الحرة: اختبار الحد الأدنى يتطلب وسم الإيرادات من المصدر
بموجب القرار الوزاري رقم 229 لسنة 2025، يحتفظ الشخص المؤهل في المنطقة الحرة بصفته ما دامت الإيرادات غير المؤهلة ضمن 5% من إجمالي الإيرادات أو 5 ملايين درهم، أيهما أقل. [21]
يستثني إجمالي الإيرادات في الاختبار الإيرادات الخاضعة للضريبة بنسبة 9% بموجب قواعد منفصلة: المنشآت الدائمة، وبعض العقارات في المناطق الحرة، والملكية الفكرية غير المؤهلة. أما الإيرادات غير المؤهلة فهي مجموع الإيرادات من الأنشطة المستثناة، ومن الأنشطة غير المؤهلة مع أشخاص من خارج المنطقة الحرة، ومن أشخاص في المنطقة الحرة ليسوا المستفيد الفعلي. [3]
فعلى سبيل المثال، عند إجمالي إيرادات قدره 40 مليون درهم يكون السقف 2 مليون درهم، فتُسقط الصفةَ إيراداتٌ غير مؤهلة قدرها 2.3 مليون درهم. ويُنهي الإخفاق في الاختبار الصفة من بداية تلك الفترة الضريبية وللفترات الضريبية الأربع التي تليها، أي خمس فترات في المجموع. ويحتاج كل شخص مؤهل في المنطقة الحرة أيضاً إلى بيانات مالية مدققة مهما بلغت إيراداته، للفترات الضريبية التي تبدأ في 1 يناير 2025 أو بعده. [21][22]
يتطلب الاختبار وسوماً من المصدر: وسم كل طرف مقابل بأنه شخص في المنطقة الحرة ومستفيد فعلي أو لا، وكل بند إيراد حسب النشاط، وفصل الدخل الخاضع لضريبة منفصلة.
قبل التدقيق الضريبي من الهيئة في الإمارات: الفترة الرجعية والإخطار والسجلات والغرامات
يجوز عموماً أن يمتد التدقيق أو التقييم إلى خمس سنوات من نهاية الفترة الضريبية، أو خمس عشرة سنة في حالتي التهرب وعدم التسجيل. ويمتد لأكثر من ذلك إذا أُخطر بالتدقيق خلال الخمس سنوات، أو قُدم إفصاح طوعي أو طلب استرداد في السنة الخامسة؛ والتمديد المرتبط بالاسترداد جديد اعتباراً من 1 يناير 2026. أما الضريبة والغرامات التي سبق الإخطار بها فلا تسقط أبداً، ويجب عموماً المطالبة بالمبالغ المستردة خلال خمس سنوات. [13]
مدة الإخطار 10 أيام عمل على الأقل. ولا يجوز للهيئة الدخول دون إخطار إلا لأسباب جدية للاشتباه في تهرب أو إعاقة، وبموافقة خطية مسبقة من المدير العام. وتُبلَّغ النتائج خلال 10 أيام عمل من انتهاء التدقيق. [13][1]
تُحفظ سجلات ضريبة القيمة المضافة خمس سنوات بعد الفترة الضريبية، تضاف إليها أربع سنوات أثناء التدقيق أو النزاع، وسنة واحدة بعد إفصاح في السنة الخامسة، وسنتان، بموجب تعديلات أبريل 2026 على اللائحة التنفيذية، ما دام طلب الاسترداد غير مبتوت فيه. وتُحفظ سجلات ضريبة الشركات سبع سنوات، وتوصي فنلاين بالمدة نفسها لكل ما يقف خلف الإيراد. [1][23][4]
بموجب جدول الغرامات الضريبية بصيغته المعدلة اعتباراً من 14 أبريل 2026، تبلغ غرامة عدم الاحتفاظ بالسجلات المطلوبة 10,000 درهم، أو 20,000 درهم للتكرار خلال 24 شهراً. وتبلغ غرامة عدم تقديم السجلات باللغة العربية عند الطلب 5,000 درهم، وغرامة عدم تسهيل مهمة المدقق الضريبي 20,000 درهم. [17]
البيانات الرئيسية التي تحوّل المطابقة إلى عمل ساعة واحدة
يسهل الجسر حين يمتلك نظام سجل واحد دليل الحسابات ودفتر الأستاذ والضوابط، ويطبق المعالجة الضريبية عند الترحيل لا يدوياً في نهاية الشهر. وإذا كان كل إقفال شهري يطابق حسابات رقابة ضريبة القيمة المضافة مع الضريبة المبلغ عنها عن الشهر، فإن الجسر السنوي يلخّص اثنتي عشرة مطابقة.
تأتي البيانات الرئيسية للموردين أولاً. فهي تحتاج إلى حقول لا تتضمنها معظم أنظمة تخطيط موارد المؤسسات افتراضياً: الفئة، وتاريخ التحقق، والمراجع، والاستنتاج، وتفسير مؤشرات المخاطر، وتاريخ التأكيد البنكي، وتاريخ التحديث التالي. وبمجرد وجود هذه الحقول، يمكن للنظام أن يتولى الإلزام. فالمورد الذي فات موعد تحديث ملفه يُمنع من الترحيل أو السداد، ويُحال الاستثناء إلى شخص محدد بالاسم. وتُبقي هذه الحقول نفسها ملف التحقق من الموردين الذي يسند كل مطالبة بضريبة المدخلات محدّثاً.
وتأتي حقول العملاء والحقول الضريبية تبعاً للجسر: رقم التسجيل الضريبي، ورمز المعالجة الضريبية، وإمارة التوريد لتوزيع الخانة 1، وعلامة المنطقة الحرة، وعلامة المستفيد الفعلي، ووسم النشاط (مؤهل، أو مستثنى، أو غير مؤهل)، وربط كل دفعة مقدمة بفاتورتها النهائية. وحين تكون هذه الحقول على كل سجل، يصبح كل بند في الجسر تقريراً مفلتراً.
هذا هو أساس طريقة فنلاين في إدارة ضريبة القيمة المضافة وضريبة الشركات من دفتر أستاذ واحد، من البداية إلى النهاية أو إلى جانب فريق الشركة ونظامها المحاسبي ومدققها.
المصادر
1. قرار مجلس الوزراء رقم (74) لسنة 2023 في شأن اللائحة التنفيذية للمرسوم بقانون اتحادي رقم (28) لسنة 2022 في شأن الإجراءات الضريبية: الهيئة الاتحادية للضرائب (10 يوليو 2023). https://tax.gov.ae/Datafolder/Files/Legislation/Cabinet%20Decision%20No.%2074%20of%202023%20on%20Executive%20Regulation%20of%20Federal%20Decree-Law%20No.%2028%20of%202022%20on%20Tax%20Procedures%20-%20For%20Publishing.pdf
2. دليل مستخدم نموذج الإقرار الضريبي لضريبة القيمة المضافة VAT 201: الهيئة الاتحادية للضرائب (أكتوبر 2022). https://tax.gov.ae/DownloadOpenTextFile?fileUrl=en%2FVAT_VAT_Guides%2FVAT_Returns_form%2FProcess_the_VAT_201_returns_form_EN.pdf
3. دليل ضريبة الشركات، الإقرارات الضريبية (CTGTXR1): الهيئة الاتحادية للضرائب (نوفمبر 2024). https://tax.gov.ae/Datafolder/Files/Guides/CT/CT-Returns-EN-11-11-2024.pdf
4. المرسوم بقانون اتحادي رقم (47) لسنة 2022 في شأن الضريبة على الشركات والأعمال: وزارة المالية (ديسمبر 2022). https://mof.gov.ae/wp-content/uploads/2022/12/Federal-Decree-Law-No.-47-of-2022-EN.pdf
5. إرشادات الفوترة الإلكترونية في الإمارات، الإصدار 1.1: وزارة المالية (1 يونيو 2026). https://mof.gov.ae/wp-content/uploads/2026/06/UAE-Electronic-Invoicing-Guidelines_V-1.1-01June2026.pdf
6. الفوترة الإلكترونية: وزارة المالية (آخر تحديث 21 أكتوبر 2026). https://mof.gov.ae/en/about-us/initiatives/einvoicing/
7. Middle East Tax Alert, UAE: From VAT to Corporate Tax, How FTA's Risk-Based Audits Will Shape Compliance in 2026: ألفاريز آند مارسال، عبر Mondaq (22 ديسمبر 2025). https://www.mondaq.com/tax-authorities/1725038/middle-east-tax-alert-%7C-uae-%7C-from-vat-to-corporate-tax-how-fta-s-risk-based-audits-will-shape-compliance-in-2026
8. New digital technologies improve tax compliance as FTA increases inspection visits to ninety-three thousand in 2024: الهيئة الاتحادية للضرائب (19 فبراير 2025). https://tax.gov.ae/en/media.centre/news/new.digital.technologies.improve.tax.compliance.as.fta.increases.inspection.visits.to.nighty.three.thousand.in.2024.a.yearonyear.increase.of.135.aspx
9. Federal Tax Authority Conducted 176,000 Market Inspection Visits in 2025, Up 89% Year-on-Year: الهيئة الاتحادية للضرائب (7 أبريل 2026). https://tax.gov.ae/en/media.centre/news/federal.tax.authority.conducted.176000.market.inspection.visits.in.2025.up.89.yearonyear.aspx
10. FTA Conducts 103,680 Inspection Visits in Six Months, Up 21%: الهيئة الاتحادية للضرائب (11 أغسطس 2026). https://tax.gov.ae/en/media.centre/news/fta.conducts.103680.inspection.visits.in.six.months.up.21.aed.174.million.in.tax.liabilities.and.administrative.penalties.associated.with.8.5.million.noncompliant.excise.products.seized.across.uae.markets.during.first.half.of.2026.aspx
11. المرسوم بقانون اتحادي رقم (8) لسنة 2017 في شأن ضريبة القيمة المضافة وتعديلاته: الهيئة الاتحادية للضرائب (2025). https://tax.gov.ae/Datafolder/Files/Legislation/2025/Federal-Decree-Law-No-8-of-2017-and-amendments.pdf
12. التوضيح العام بشأن ضريبة القيمة المضافة VATP013، المبالغ المسددة نيابة عن الغير وإعادة التحميل: الهيئة الاتحادية للضرائب (2019). https://tax.gov.ae/DataFolder/Files/Pdf/VATP013%20-%20Disbursements%20and%20Reimbursements.pdf
13. المرسوم بقانون اتحادي رقم (28) لسنة 2022 في شأن الإجراءات الضريبية، موحّداً مع المرسومين بقانونين رقم (17) لسنة 2024 ورقم (17) لسنة 2025: الهيئة الاتحادية للضرائب (3 ديسمبر 2025). https://tax.gov.ae/Datafolder/Files/Legislation/2025/Federal%20Decree-Law%20No.%2028%20of%202022%20-%20publishing%2003%2012%202025.pdf
14. القرار الوزاري رقم (243) لسنة 2025 بشأن نظام الفوترة الإلكترونية: وزارة المالية (سبتمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-no.-243-of-2025-on-the-Electronic-Invoicing-System.pdf
15. التوضيح العام بشأن ضريبة القيمة المضافة VATP046، تعديلات المرسوم بقانون في شأن ضريبة القيمة المضافة (المرسوم بقانون اتحادي رقم (16) لسنة 2024 ورقم (16) لسنة 2025): الهيئة الاتحادية للضرائب (سبتمبر 2026). https://tax.gov.ae/Datafolder/Files/Guides/VAT/PublicClarifications/VATP046%20-%20Amendments%20to%20VAT%20Decree-Law%20-%2009%202026.pdf
16. قرار مجلس الوزراء رقم (106) لسنة 2025 في شأن المخالفات والغرامات الإدارية المتعلقة بنظام الفوترة الإلكترونية: وزارة المالية (ديسمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/12/Cabinet-Decision-Violations-and-Penalties-eInvoicing-final-version-en-8.12.25.pdf
17. قرار مجلس الوزراء رقم (40) لسنة 2017 في شأن الغرامات الإدارية عن مخالفة أحكام قوانين الضرائب وتعديلاته، ومنها قرار مجلس الوزراء رقم (129) لسنة 2025: وزارة المالية (نوفمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/11/Cabinet-Decision-No.-40-of-2017-and-its-amendments-v14.11.25.pdf
18. القرار الوزاري رقم (244) لسنة 2025 بشأن تطبيق نظام الفوترة الإلكترونية: وزارة المالية (سبتمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
19. القرار الوزاري رقم (66) لسنة 2026 بتعديل بعض أحكام القرار الوزاري رقم (244) لسنة 2025 بشأن تطبيق نظام الفوترة الإلكترونية: وزارة المالية (مايو 2026). https://mof.gov.ae/wp-content/uploads/2026/05/Ministerial-Resolution-No.-66-of-2026-Amending-Certain-Provisions-of-Ministerial-Resolution-No.-244-of-2025-Regarding-the-Implementation-of-the-Electronic-Invoicing-System-En-20260514.pdf
20. Ministry of Finance amends electronic invoicing regulations to ease the burden on businesses: وزارة المالية (19 أكتوبر 2026). https://mof.gov.ae/en/news/ministry-of-finance-amends-electronic-invoicing-regulations-to-ease-the-burden-on-businesses/
21. القرار الوزاري رقم (229) لسنة 2025 بشأن الأنشطة المؤهلة والأنشطة المستثناة: وزارة المالية (28 أغسطس 2025). https://mof.gov.ae/wp-content/uploads/2025/09/EN-Ministerial-Decision-No.-229-of-2025-Regarding-Qualifying-Activities-and-Excluded-Activities.pdf
22. القرار الوزاري رقم (84) لسنة 2025 بشأن البيانات المالية المدققة: وزارة المالية (25 مارس 2025). https://mof.gov.ae/wp-content/uploads/2025/04/Ministerial-Decision-No.-84-of-2025-on-Audited-Financial-Statements.pdf
23. وزارة المالية تعلن تعديلات على اللائحة التنفيذية للإجراءات الضريبية النافذة اعتباراً من أبريل 2026: وزارة المالية (1 أبريل 2026). https://mof.gov.ae/en/news/ministry-of-finance-announces-amendments-to-tax-procedures-executive-regulations-effective-april-2026/
تحقق من إقرارات ضريبة القيمة المضافة مقابل إقرار ضريبة الشركات قبل أن تسأل الهيئة
سيجسر أخصائي مالي أول بين إقرارات ضريبة القيمة المضافة المقدمة لديك والإيراد في إقرار ضريبة الشركات، ويوثّق كل بند تسوية، ويشير إلى أي فرق متبقٍ يحتاج إلى تصحيح.
الأسئلة الشائعة
تُحتسب ضريبة القيمة المضافة في تاريخ التوريد، وقد يكون تاريخ الفاتورة أو الدفعة، بينما تتبع ضريبة الشركات الإيراد المحاسبي. وتظهر التوريدات المعتبرة وعمليات التصرف في الأصول في إقرار ضريبة القيمة المضافة دون الإيراد، وتكون التوريدات المنفذة خارج الدولة إيراداً بلا خانة في ضريبة القيمة المضافة. ومبالغ الاحتساب العكسي والواردات لا تدخل في أي من المقارنتين، لذا طابق الإيراد مع الخانات 1 و4 و5.
عموماً خمس سنوات من نهاية الفترة الضريبية، بموجب المادة 46 من قانون الإجراءات الضريبية. وتبلغ المدة خمس عشرة سنة في حالتي التهرب الضريبي وعدم التسجيل، وتطول إذا أُخطر بالتدقيق خلال الخمس سنوات أو قُدم إفصاح طوعي أو طلب استرداد في السنة الخامسة. أما الضريبة والغرامات التي سبق الإخطار بها فلا تسقط أبداً.
احتفظ بسجلات ضريبة الشركات لمدة سبع سنوات بعد نهاية الفترة الضريبية، وبسجلات ضريبة القيمة المضافة لمدة خمس سنوات على الأقل بعد نهاية الفترة الضريبية التي تتعلق بها. ويجب على شركات البر الرئيسي أيضاً الاحتفاظ بدفاترها المحاسبية في مركزها الرئيسي لمدة خمس سنوات على الأقل بموجب قانون الشركات التجارية.
ويعني ذلك دفاتر الأستاذ والمستندات المؤيدة لها: الفواتير الصادرة والواردة، والإشعارات الدائنة، والعقود، وكشوف الحسابات المصرفية، وسجلات الرواتب، وأوراق العمل الخاصة بكل إقرار. ويترتب على عدم الاحتفاظ بالسجلات المطلوبة غرامة قدرها 10,000 درهم عن المخالفة الأولى و20,000 درهم عند تكرارها خلال 24 شهراً.
انظر أيضاً: ما السجلات التي تطلبها الهيئة في التدقيق الضريبي؟
لا توجد قائمة نظامية محددة. فللهيئة أن تفحص المستندات والسجلات الإلكترونية والنظام المحاسبي نفسه، وأن تطلب المعلومات بالشكل وفي المدة التي تحددها. احتفظ بسجلات ضريبة القيمة المضافة خمس سنوات على الأقل بعد الفترة الضريبية، وبسجلات ضريبة الشركات سبع سنوات، وكن مستعداً لتقديمها باللغة العربية عند الطلب. ومنذ 14 أبريل 2026 تبلغ غرامة عدم الاحتفاظ بالسجلات المطلوبة 10,000 درهم عن كل مخالفة، أو 20,000 درهم للتكرار خلال 24 شهراً.
يجب ألا تتجاوز الإيرادات غير المؤهلة 5% من إجمالي الإيرادات أو 5 ملايين درهم، أيهما أقل، بموجب القرار الوزاري رقم 229 لسنة 2025. ويستثني إجمالي الإيرادات في الاختبار الدخل الخاضع للضريبة بنسبة 9% بموجب قواعد منفصلة، كدخل المنشآت الدائمة ودخل بعض العقارات في المناطق الحرة. ومن يخفق في الاختبار يفقد صفة الشخص المؤهل من بداية تلك الفترة الضريبية وللفترات الأربع التالية.
10 أيام عمل على الأقل، بموجب قانون الإجراءات الضريبية. ولا يجوز للهيئة الدخول دون إخطار إلا حيث تتوافر لديها أسباب جدية للاشتباه في تهرب أو إعاقة، وبموافقة خطية مسبقة من المدير العام. وتُبلَّغ النتائج خلال 10 أيام عمل من انتهاء التدقيق.
لا. منذ 1 يناير 2026، لم تعد الشركة التي تحتسب ضريبة القيمة المضافة وفق آلية الاحتساب العكسي تصدر فاتورة ذاتية. وتحتفظ بالمستندات الداعمة للمعاملة التي تحددها اللائحة التنفيذية.

