الفوترة الإلكترونية في الإمارات: ما الذي يغيّره القرار الوزاري رقم 197 لسنة 2026 وما الذي لا يغيّره
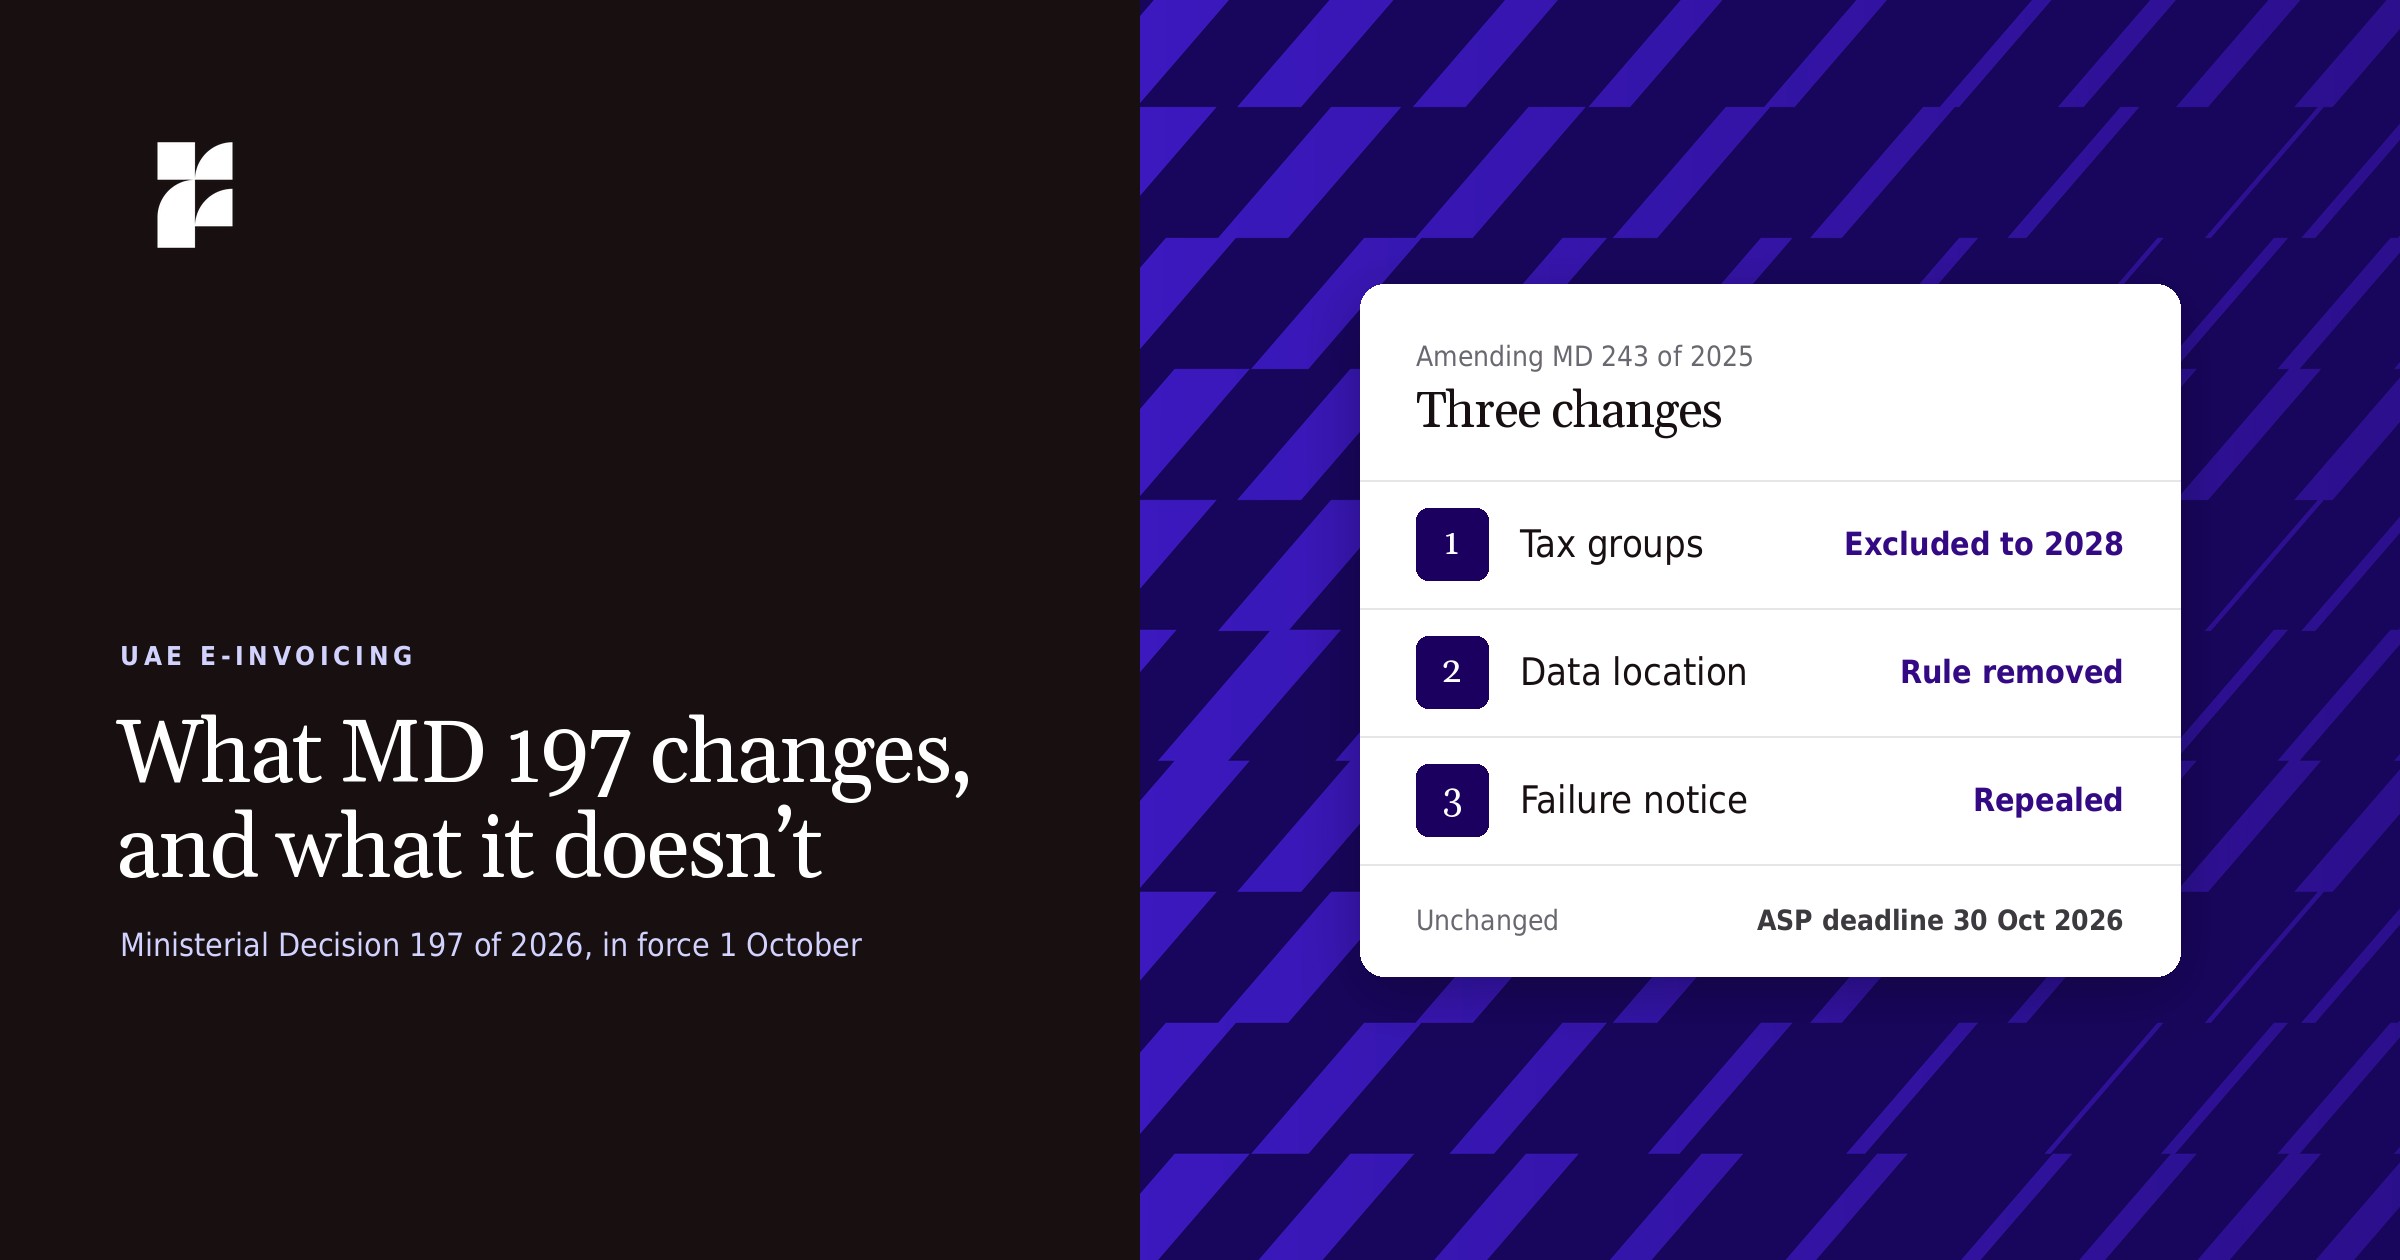
يستثني القرار الوزاري 197 لسنة 2026 معاملات أعضاء المجموعة الضريبية حتى 2028، ويلغي اشتراط تخزين البيانات داخل الدولة والإبلاغ عن أعطال النظام، دون تغيير مواعيد المراحل.
راجعه أتول بهارغافا، محاسب قانوني، نائب رئيس الشؤون المالية سابقاً في داماك. المعلومات دقيقة حتى 21 أكتوبر 2026.
باختصار. عدّلت وزارة المالية متطلبات الفوترة الإلكترونية في الإمارات بموجب القرار الوزاري رقم 197 لسنة 2026، المعمول به منذ 1 أكتوبر 2026 [1][2]. وأبرز ما فيه ثلاثة تغييرات. تُستثنى المعاملات بين أعضاء المجموعة الضريبية ذاتها لضريبة القيمة المضافة من الفوترة الإلكترونية حتى 31 ديسمبر 2028. ولم يعد لازماً تخزين سجلات الفواتير الإلكترونية داخل الدولة، شريطة إمكانية تقديمها إلى الهيئة الاتحادية للضرائب عند الطلب. كما لم تعد الأعمال ملزمة بإخطار الهيئة عند تعطل النظام. ولم تتغير المواعيد: إذ يظل على الأعمال التي تبلغ إيراداتها 50 مليون درهم أو أكثر تعيين مزود خدمة معتمد بحلول 30 أكتوبر 2026 [5][6].
ما هو التعديل
القرار مؤرخ في 28 سبتمبر، وبدأ العمل به في 1 أكتوبر، وأُعلن عنه في 19 أكتوبر. وهو منشور حالياً باللغة العربية فقط [1][2]. ويعدّل القرار الصادر في 2025 الذي يحدد من يخضع لنظام الفوترة الإلكترونية وما الذي يلزمه. أما مواعيد المراحل فيحددها قرار مستقل لم يتغير [3][5].
وكانت إرشادات الفوترة الإلكترونية الصادرة عن الوزارة، التي حُدّثت في يونيو 2026، قد مهّدت لجزء من ذلك. فقد تعاملت مع قاعدة التخزين على أنها مسألة إمكانية الوصول إلى السجلات أينما حُفظت. كما منحت المجموعات الضريبية وقتاً إضافياً للامتثال. ويذهب التعديل أبعد من ذلك بالنسبة للمجموعات الضريبية، فيُخرج معاملاتها الداخلية من النطاق كلياً لمدة عامين [2][4].
المجموعات الضريبية: عامان خارج النظام
كانت المعاملات بين أعضاء المجموعة الضريبية ضمن النطاق وفقاً للإرشادات، مع 24 شهراً إضافية للامتثال. ويستثنيها التعديل الآن من 1 يناير 2027 حتى 31 ديسمبر 2028. وخلال هذه المدة، لا يلزم تبادل الفواتير بين أعضاء المجموعة أو الإبلاغ عنها عبر النظام [2][4].
ويعتمد الاستثناء تعريف المجموعة الضريبية الوارد في قانون ضريبة القيمة المضافة، فلا يمتد إلى المجموعات الضريبية لأغراض ضريبة الشركات. كما يتسق مع معاملة ضريبة القيمة المضافة لهذه التوريدات، إذ لا يُعتدّ بها داخل المجموعة الضريبية [2][7].
وبالنسبة للمجموعة، لا تتغير النقاط التالية:
- ينضم كل عضو إلى النظام بشكل منفصل، بمعرّف خاص به.
- تخضع مبيعات أي عضو إلى عملاء من خارج المجموعة للنظام اعتباراً من موعد المرحلة الخاصة بذلك العضو.
- ما لم يُمدَّد الاستثناء، تدخل الفواتير بين أعضاء المجموعة في النظام في 1 يناير 2029.
وغالباً ما تمر رسوم إعادة التحميل ورسوم الإدارة وتوزيع التكاليف عبر إجراءات مختلفة عن فوترة العملاء، ويتيح العامان ربط هذه التدفقات وأتمتتها بعد بدء التشغيل بدلاً من أثنائه.
التخزين: يجوز حفظ السجلات خارج الدولة
كانت القواعد الأصلية تشترط تخزين الفواتير الإلكترونية والبيانات المرتبطة بها داخل الدولة. ويلغي التعديل هذا الاشتراط. وتظل الأعمال ملزمة بالاحتفاظ بالسجلات للمدة المحددة في قانون الإجراءات الضريبية، وبإمكانية تسليمها إلى الهيئة عند الطلب [2][3].
ومدة الاحتفاظ هي نفسها كما كانت: وفقاً للإرشادات، عموماً خمس سنوات بعد نهاية الفترة الضريبية، وسبع سنوات لسجلات العقارات، ومدة أطول ما دام هناك تدقيق أو نزاع قائم [4].
وبالنسبة للمجموعات التي تستخدم نظام تخطيط موارد مؤسسات عالمياً، أو الأعمال التي يحفظ مزود الخدمة لديها البيانات خارج الدولة، أصبحت الاستضافة في الخارج متسقة مع القواعد. وتبقى الأعمال مسؤولة عن تقديم السجلات عند طلبها، لذا ينبغي أن تحدد العقود مع مزود الخدمة أو مورد نظام تخطيط الموارد مدى سرعة استرجاع السجلات كاملة ومقروءة [4].
أصبح بإمكانك الآن استضافة بيانات الفواتير الإلكترونية خارج الدولة. لكن عندما تطلبها الهيئة، يبقى الطلب موجهاً إليك لا إلى مزود الخدمة.

أعطال النظام: لا إخطار مستقلاً للهيئة
كانت الأعمال ملزمة سابقاً بإخطار الهيئة خلال يومَي عمل في حال تعطل نظام الفوترة الإلكترونية. وقد أُلغي هذا الاشتراط [2][3].
ووفقاً للإرشادات، يُخطر مزود الخدمة الذي يتعرض لانقطاع كلاً من الأعمال والهيئة، ثم يعالج الفواتير المعلقة عند استئناف الخدمة؛ ويترك التعديل هذا الدور كما هو. ولا يوقف التعديل مواعيد الإصدار أثناء الانقطاع، لذا تبقى خطة معالجة الفواتير المتراكمة مهمة [4].
مهلة الإصدار: 14 يوم عمل
كانت أمام الأعمال غير الملزمة بالجدول الزمني للفوترة في قانون ضريبة القيمة المضافة مهلة 14 يوماً بعد المعاملة لإصدار الفاتورة الإلكترونية. ويجعل التعديل المهلة 14 يوم عمل، أي دون احتساب العطلات الأسبوعية والعطلات الرسمية الاتحادية. وتستمر الأعمال المسجلة لضريبة القيمة المضافة في اتباع الجدول الزمني الوارد في قانون ضريبة القيمة المضافة [2][3].
مواعيد الفوترة الإلكترونية في الإمارات وجدولها الزمني دون تغيير
مواعيد كل مرحلة هي [5][6]:
- الإيرادات 50 مليون درهم أو أكثر: تعيين مزود خدمة معتمد بحلول 30 أكتوبر 2026، وبدء التشغيل بحلول 1 يناير 2027.
- الإيرادات أقل من 50 مليون درهم: تعيين مزود خدمة معتمد بحلول 31 مارس 2027، وبدء التشغيل بحلول 1 يوليو 2027.
- الجهات الحكومية: تعيين مزود خدمة معتمد بحلول 31 مارس 2027، وبدء التشغيل بحلول 1 أكتوبر 2027.
وتبقى المبيعات إلى المستهلكين خارج النظام في الوقت الحالي. ولا يتغير الالتزام بالعمل من خلال مزود خدمة معتمد، ولا شبكة Peppol ومعيار البيانات PINT-AE الواردان في الإرشادات [3][4][5].
تحقق من أن مزود الخدمة معتمد
يغيّر قرار مستقل بدأ العمل به في اليوم ذاته طريقة اعتماد مزودي الخدمة. فاعتباراً من 1 أكتوبر 2026، يُعتمد المزودون بموجب القرار الوزاري رقم 168 لسنة 2026، الذي يُنهي مرحلة الموافقة المسبقة السابقة. وأمام المزودين الحاصلين على موافقة مسبقة مدة 30 يوماً من 1 أكتوبر لاستكمال الاعتماد، وإلا أُلغيت الموافقة المسبقة [8]. وتتداخل هذه المدة مع موعد تعيين مزود الخدمة في 30 أكتوبر للأعمال التي تبلغ إيراداتها 50 مليون درهم أو أكثر.
إذا كنت ستعيّن مزود خدمة قبل 30 أكتوبر، فتأكد من أنه معتمد، لا حاصل على موافقة مسبقة فقط. وتعرض قائمة مزودي خدمة الفوترة الإلكترونية في الإمارات من فنلاين السجل الحالي.
ما يعنيه ذلك للفرق المالية
اتبعت الوزارة نمطاً ثابتاً: تظهر المواقف أولاً في الإرشادات ثم تصبح لاحقاً نصاً ملزماً. ويستهدف التخفيف في هذا التعديل مرحلة التطبيق، ويترك النطاق والمواعيد دون تغيير. فالأعمال التي خططت وفقاً للإرشادات لا تخسر شيئاً، وتحصل المجموعات الضريبية على أكثر مما وعدت به الإرشادات. وعندما يختلف الإعلان عن نص القرار، ينبغي للفرق المالية أن تخطط وفق نص القرار.
بالنسبة للأعمال التي تبلغ إيراداتها 50 مليون درهم أو أكثر، الموعد التالي هو تعيين مزود الخدمة في 30 أكتوبر. ويعرض الجدول الزمني للفوترة الإلكترونية حسب المرحلة المواعيد التي تنطبق على كل منشأة.
المصادر
1. وزارة المالية تعدّل لوائح الفوترة الإلكترونية لتخفيف الأعباء عن الأعمال: وزارة المالية (19 أكتوبر 2026). https://mof.gov.ae/en/news/ministry-of-finance-amends-electronic-invoicing-regulations-to-ease-the-burden-on-businesses/
2. القرار الوزاري رقم 197 لسنة 2026 بشأن تعديل بعض أحكام القرار الوزاري رقم 243 لسنة 2025 بشأن نظام الفوترة الإلكترونية: وزارة المالية (28 سبتمبر 2026). https://mof.gov.ae/wp-content/uploads/2026/10/Ministerial-Decision-No.-197-of-2026-%E2%80%93-Amending-Certain-Provisions-of-Ministerial-Decision-No.-243-of-2025-on-the-Electronic-Invoicing-System_Ar.pdf
3. القرار الوزاري رقم 243 لسنة 2025 بشأن نظام الفوترة الإلكترونية: وزارة المالية (سبتمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-no.-243-of-2025-on-the-Electronic-Invoicing-System.pdf
4. إرشادات الفوترة الإلكترونية في الإمارات، الإصدار 1.1: وزارة المالية (1 يونيو 2026). https://mof.gov.ae/wp-content/uploads/2026/06/UAE-Electronic-Invoicing-Guidelines_V-1.1-01June2026.pdf
5. القرار الوزاري رقم 244 لسنة 2025 بشأن تطبيق نظام الفوترة الإلكترونية: وزارة المالية (سبتمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
6. القرار الوزاري رقم 66 لسنة 2026 بشأن تعديل بعض أحكام القرار الوزاري رقم 244 لسنة 2025: وزارة المالية (مايو 2026). https://mof.gov.ae/wp-content/uploads/2026/05/Ministerial-Resolution-No.-66-of-2026-Amending-Certain-Provisions-of-Ministerial-Resolution-No.-244-of-2025-Regarding-the-Implementation-of-the-Electronic-Invoicing-System-En-20260514.pdf
7. دليل المجموعات الضريبية لضريبة القيمة المضافة (VATG101): الهيئة الاتحادية للضرائب (مايو 2018). https://tax.gov.ae/-/media/Files/EN/PDF/Guides/Tax-Groups-Guide.pdf
8. القرار الوزاري رقم 168 لسنة 2026 بشأن معايير قبول وإجراءات اعتماد مزودي الخدمات وفقاً لنظام الفوترة الإلكترونية: وزارة المالية (2026). https://mof.gov.ae/wp-content/uploads/2026/10/Ministerial-Decision-No-168-of-2026-on-Eligibility-criteria-and-Accreditation-Procedure-AR-FINAL.pdf
تحقق من أثر القرار 197 على منشآتك وأنظمتك
سيراجع أخصائي مالي أول فوترة مجموعتك الضريبية واستضافة بياناتك وفق نص القرار قبل موعد مرحلتك.
الأسئلة الشائعة
تتطلب الفوترة الإلكترونية في الإمارات من الشركات إصدار الفواتير واستلامها كبيانات منظمة من خلال مزود خدمة معتمد، عبر شبكة Peppol ووفق معيار البيانات PINT-AE. وتنطبق على المعاملات بين الشركات وبين الشركات والجهات الحكومية.
- الإيرادات 50 مليون درهم أو أكثر: تعيين مزود خدمة معتمد بحلول 30 أكتوبر 2026، وبدء التشغيل بحلول 1 يناير 2027.
- الإيرادات أقل من 50 مليون درهم: تعيين مزود خدمة معتمد بحلول 31 مارس 2027، وبدء التشغيل بحلول 1 يوليو 2027.
- الجهات الحكومية: تعيين مزود خدمة معتمد بحلول 31 مارس 2027، وبدء التشغيل بحلول 1 أكتوبر 2027.
وتبقى المبيعات إلى المستهلكين خارج النظام في الوقت الحالي، وتُستثنى المعاملات بين أعضاء المجموعة الضريبية ذاتها لضريبة القيمة المضافة حتى 31 ديسمبر 2028. وتحدد القواعدَ القراراتُ الوزارية رقم 243 و244 لسنة 2025 وتعديلاتها، مع إرشادات صادرة عن وزارة المالية (الإصدار 1.1، يونيو 2026).
انظر أيضاً: هل تنطبق الفوترة الإلكترونية على شركتي؟
المعلومات دقيقة حتى 21 أكتوبر 2026. المصدر: وزارة المالية، القراران الوزاريان رقم 243 و244 لسنة 2025 وتعديلاتهما.
الشركة. فالمزود ينفّذ تبادل الفواتير والإبلاغ عنها، لكن التزام الامتثال يبقى على المورد. واعتباراً من 1 أكتوبر 2026، لم تعد الشركات ملزمة بإخطار الهيئة الاتحادية للضرائب بنفسها عند تعطل النظام. ووفقاً لإرشادات وزارة المالية، يُخطر مزود الخدمة الذي يتعرض لانقطاع كلاً من الشركة والهيئة، ثم يعالج الفواتير المعلقة عند استئناف الخدمة.
ولا تتوقف مواعيد الإصدار أثناء الانقطاع، لذا ينبغي أن يحدد العقد كيف يبلغك المزود بالانقطاعات ومدى سرعة معالجته للفواتير المتراكمة.
المعلومات دقيقة حتى 21 أكتوبر 2026. المصدر: القرار الوزاري رقم 197 لسنة 2026؛ إرشادات الفوترة الإلكترونية الصادرة عن وزارة المالية.
لا. يعدّل القرار متطلبات الفوترة الإلكترونية لكنه يترك مواعيد المراحل كما هي:
- الإيرادات 50 مليون درهم أو أكثر: تعيين مزود خدمة معتمد بحلول 30 أكتوبر 2026، وبدء التشغيل بحلول 1 يناير 2027.
- الإيرادات أقل من 50 مليون درهم: تعيين مزود خدمة معتمد بحلول 31 مارس 2027، وبدء التشغيل بحلول 1 يوليو 2027.
- الجهات الحكومية: تعيين مزود خدمة معتمد بحلول 31 مارس 2027، وبدء التشغيل بحلول 1 أكتوبر 2027.
المعلومات دقيقة حتى 21 أكتوبر 2026. المصدر: وزارة المالية.
ليس قبل 2029. تُستثنى المعاملات بين أعضاء المجموعة الضريبية ذاتها لضريبة القيمة المضافة من 1 يناير 2027 حتى 31 ديسمبر 2028، فلا يلزم تبادل الفواتير بين أعضاء المجموعة أو الإبلاغ عنها عبر النظام خلال هذه المدة.
ويظل كل عضو ينضم إلى النظام بشكل منفصل، وتخضع مبيعاته إلى عملاء من خارج المجموعة للنظام اعتباراً من موعد المرحلة الخاصة به. ولا يشمل الاستثناء المجموعات الضريبية لأغراض ضريبة الشركات.
المعلومات دقيقة حتى 21 أكتوبر 2026. المصدر: القرار الوزاري رقم 197 لسنة 2026.
نعم. أُلغي اشتراط تخزين الفواتير الإلكترونية والبيانات المرتبطة بها داخل الدولة. وتظل الأعمال ملزمة بالاحتفاظ بالسجلات للمدة المحددة في قانون الإجراءات الضريبية، وبإمكانية تسليمها إلى الهيئة الاتحادية للضرائب عند الطلب.
وتبقى الأعمال مسؤولة عن تقديم السجلات، لذا ينبغي أن تحدد العقود مع مزود الخدمة أو مورد نظام تخطيط الموارد مدى سرعة استرجاعها.
المعلومات دقيقة حتى 21 أكتوبر 2026. المصدر: القرار الوزاري رقم 197 لسنة 2026؛ إرشادات الفوترة الإلكترونية الصادرة عن وزارة المالية.

