المدير المالي بدوام جزئي أم خارجي أم داخلي: أي نموذج تحتاجه شركتك في الإمارات؟
تسأل أغلب الشركات في الإمارات عن نموذج المدير المالي قبل أن تحدد هل تحتاج إشرافاً مالياً بمستوى المدير المالي أصلاً. إليك كيف تجيب عن السؤالين، وعلاقتك بالهيئة الاتحادية للضرائب هي العامل الحاسم.
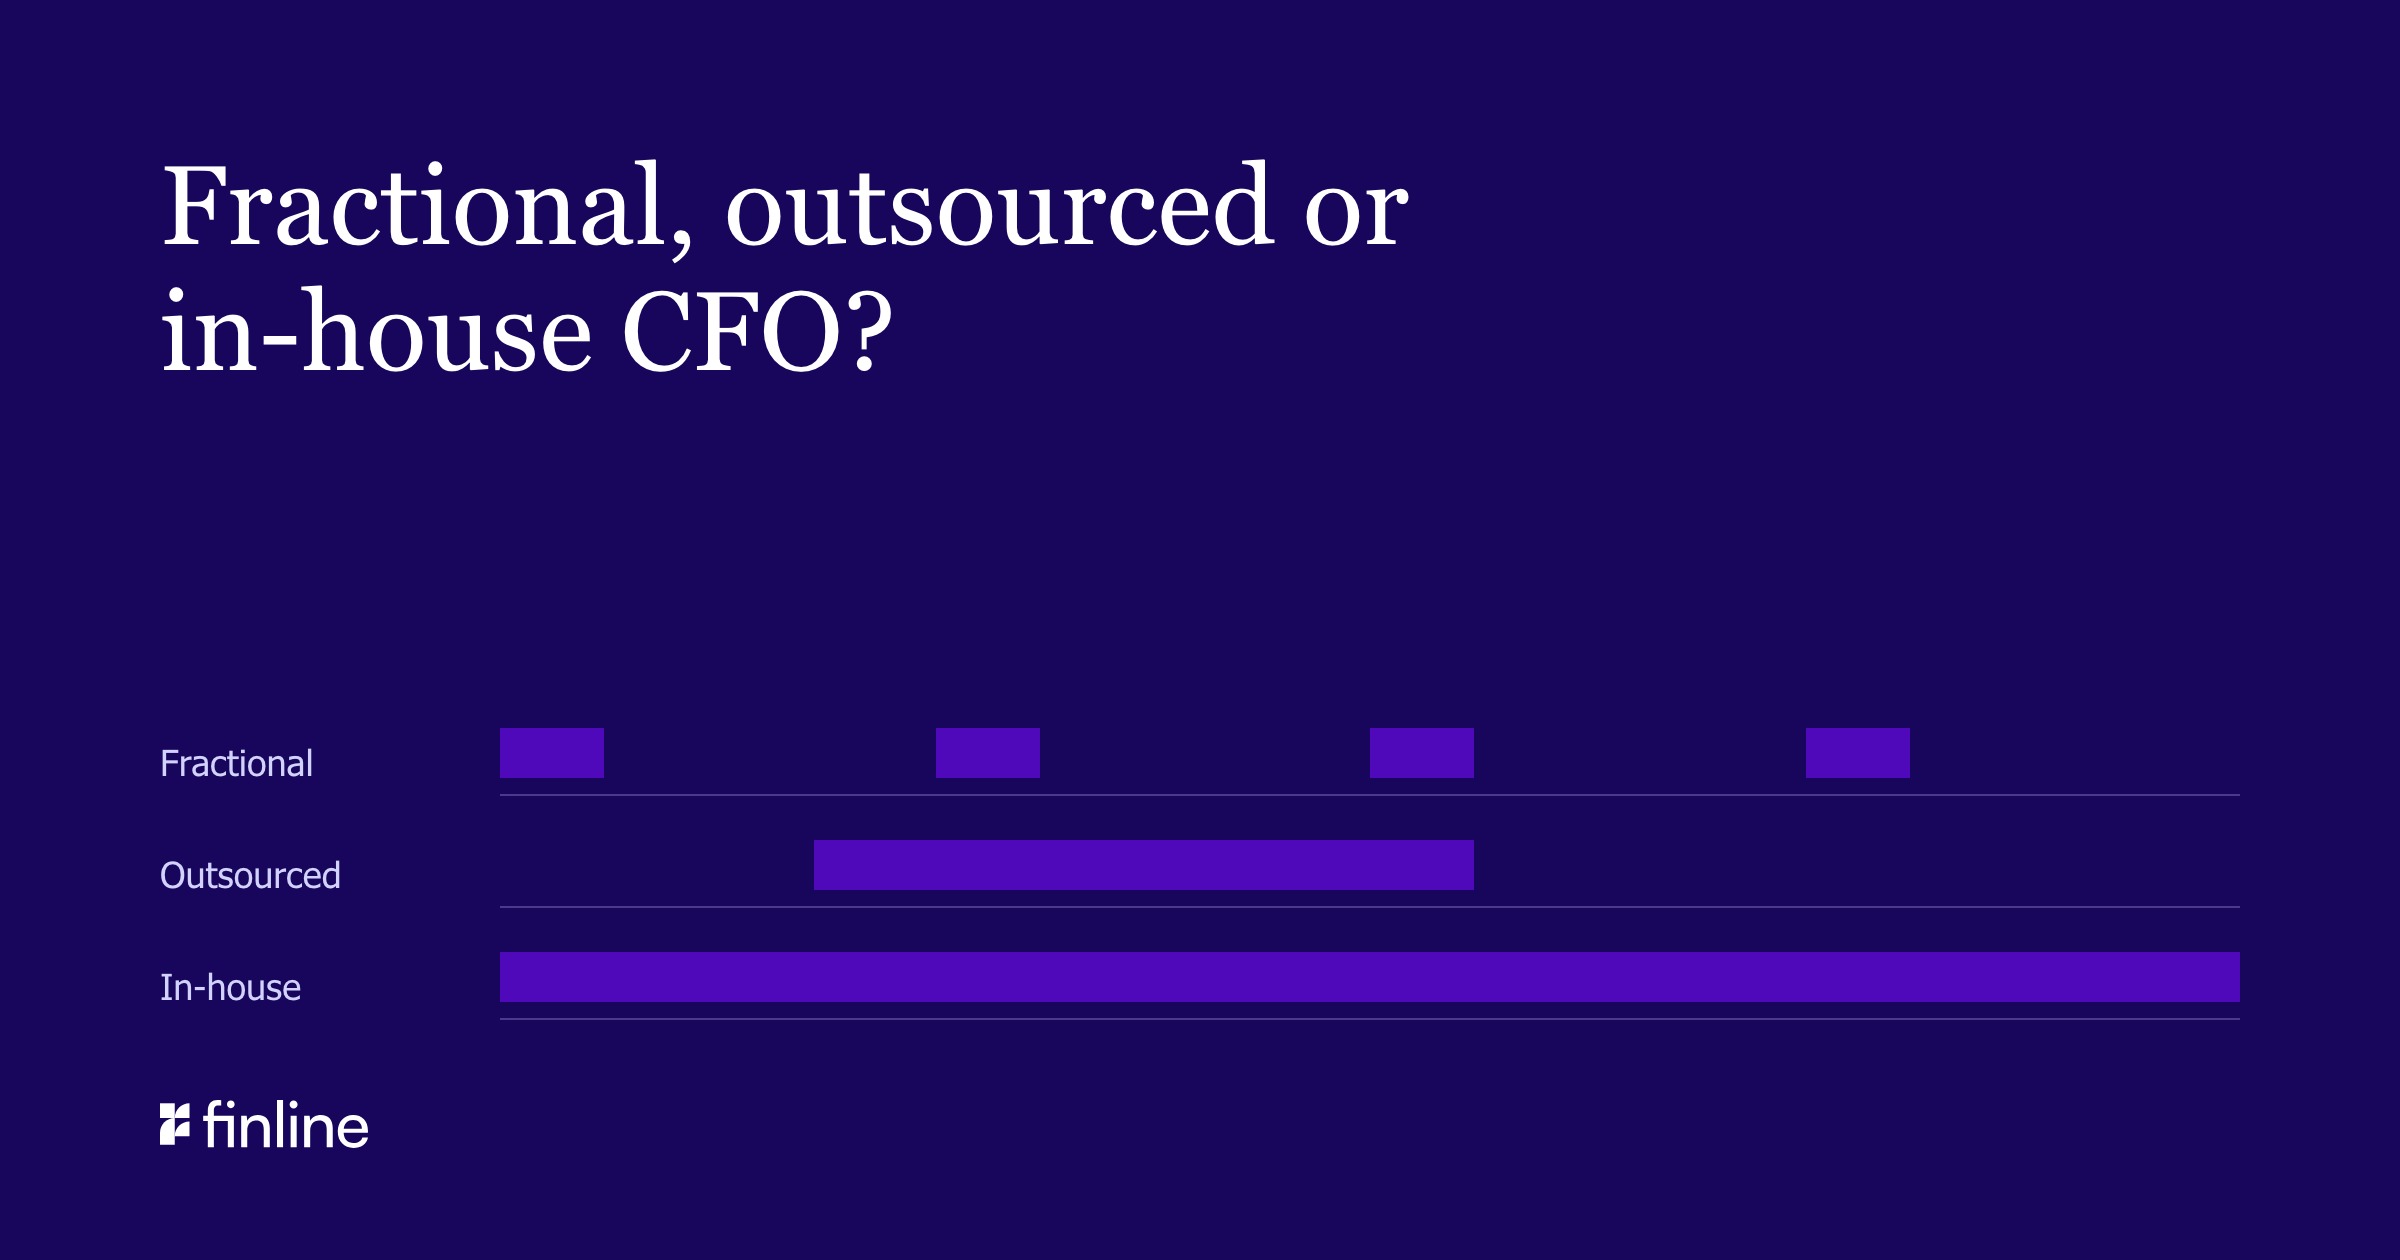
باختصار. يسجّل مسك الدفاتر المعاملات، ويراجعها المحاسب، أما المدير المالي فيتخذ القرارات التي تعلوها. وأغلب الشركات في الإمارات تحتاج إلى هذه القرارات قبل أن تبرر تعيين مدير مالي بدوام كامل، ويكون المدير المالي بدوام جزئي عادةً أول إجابة. وغالباً ما تفرض علاقتك بالهيئة الاتحادية للضرائب هذا السؤال: فمراكز ضريبة الشركات تحتاج إلى مسؤول عنها، ويجب أن تكون الفوترة الإلكترونية جاهزة بحلول 1 يوليو 2027 للشركات الداخلة في النطاق التي تقل إيراداتها عن 50 مليون درهم [1].
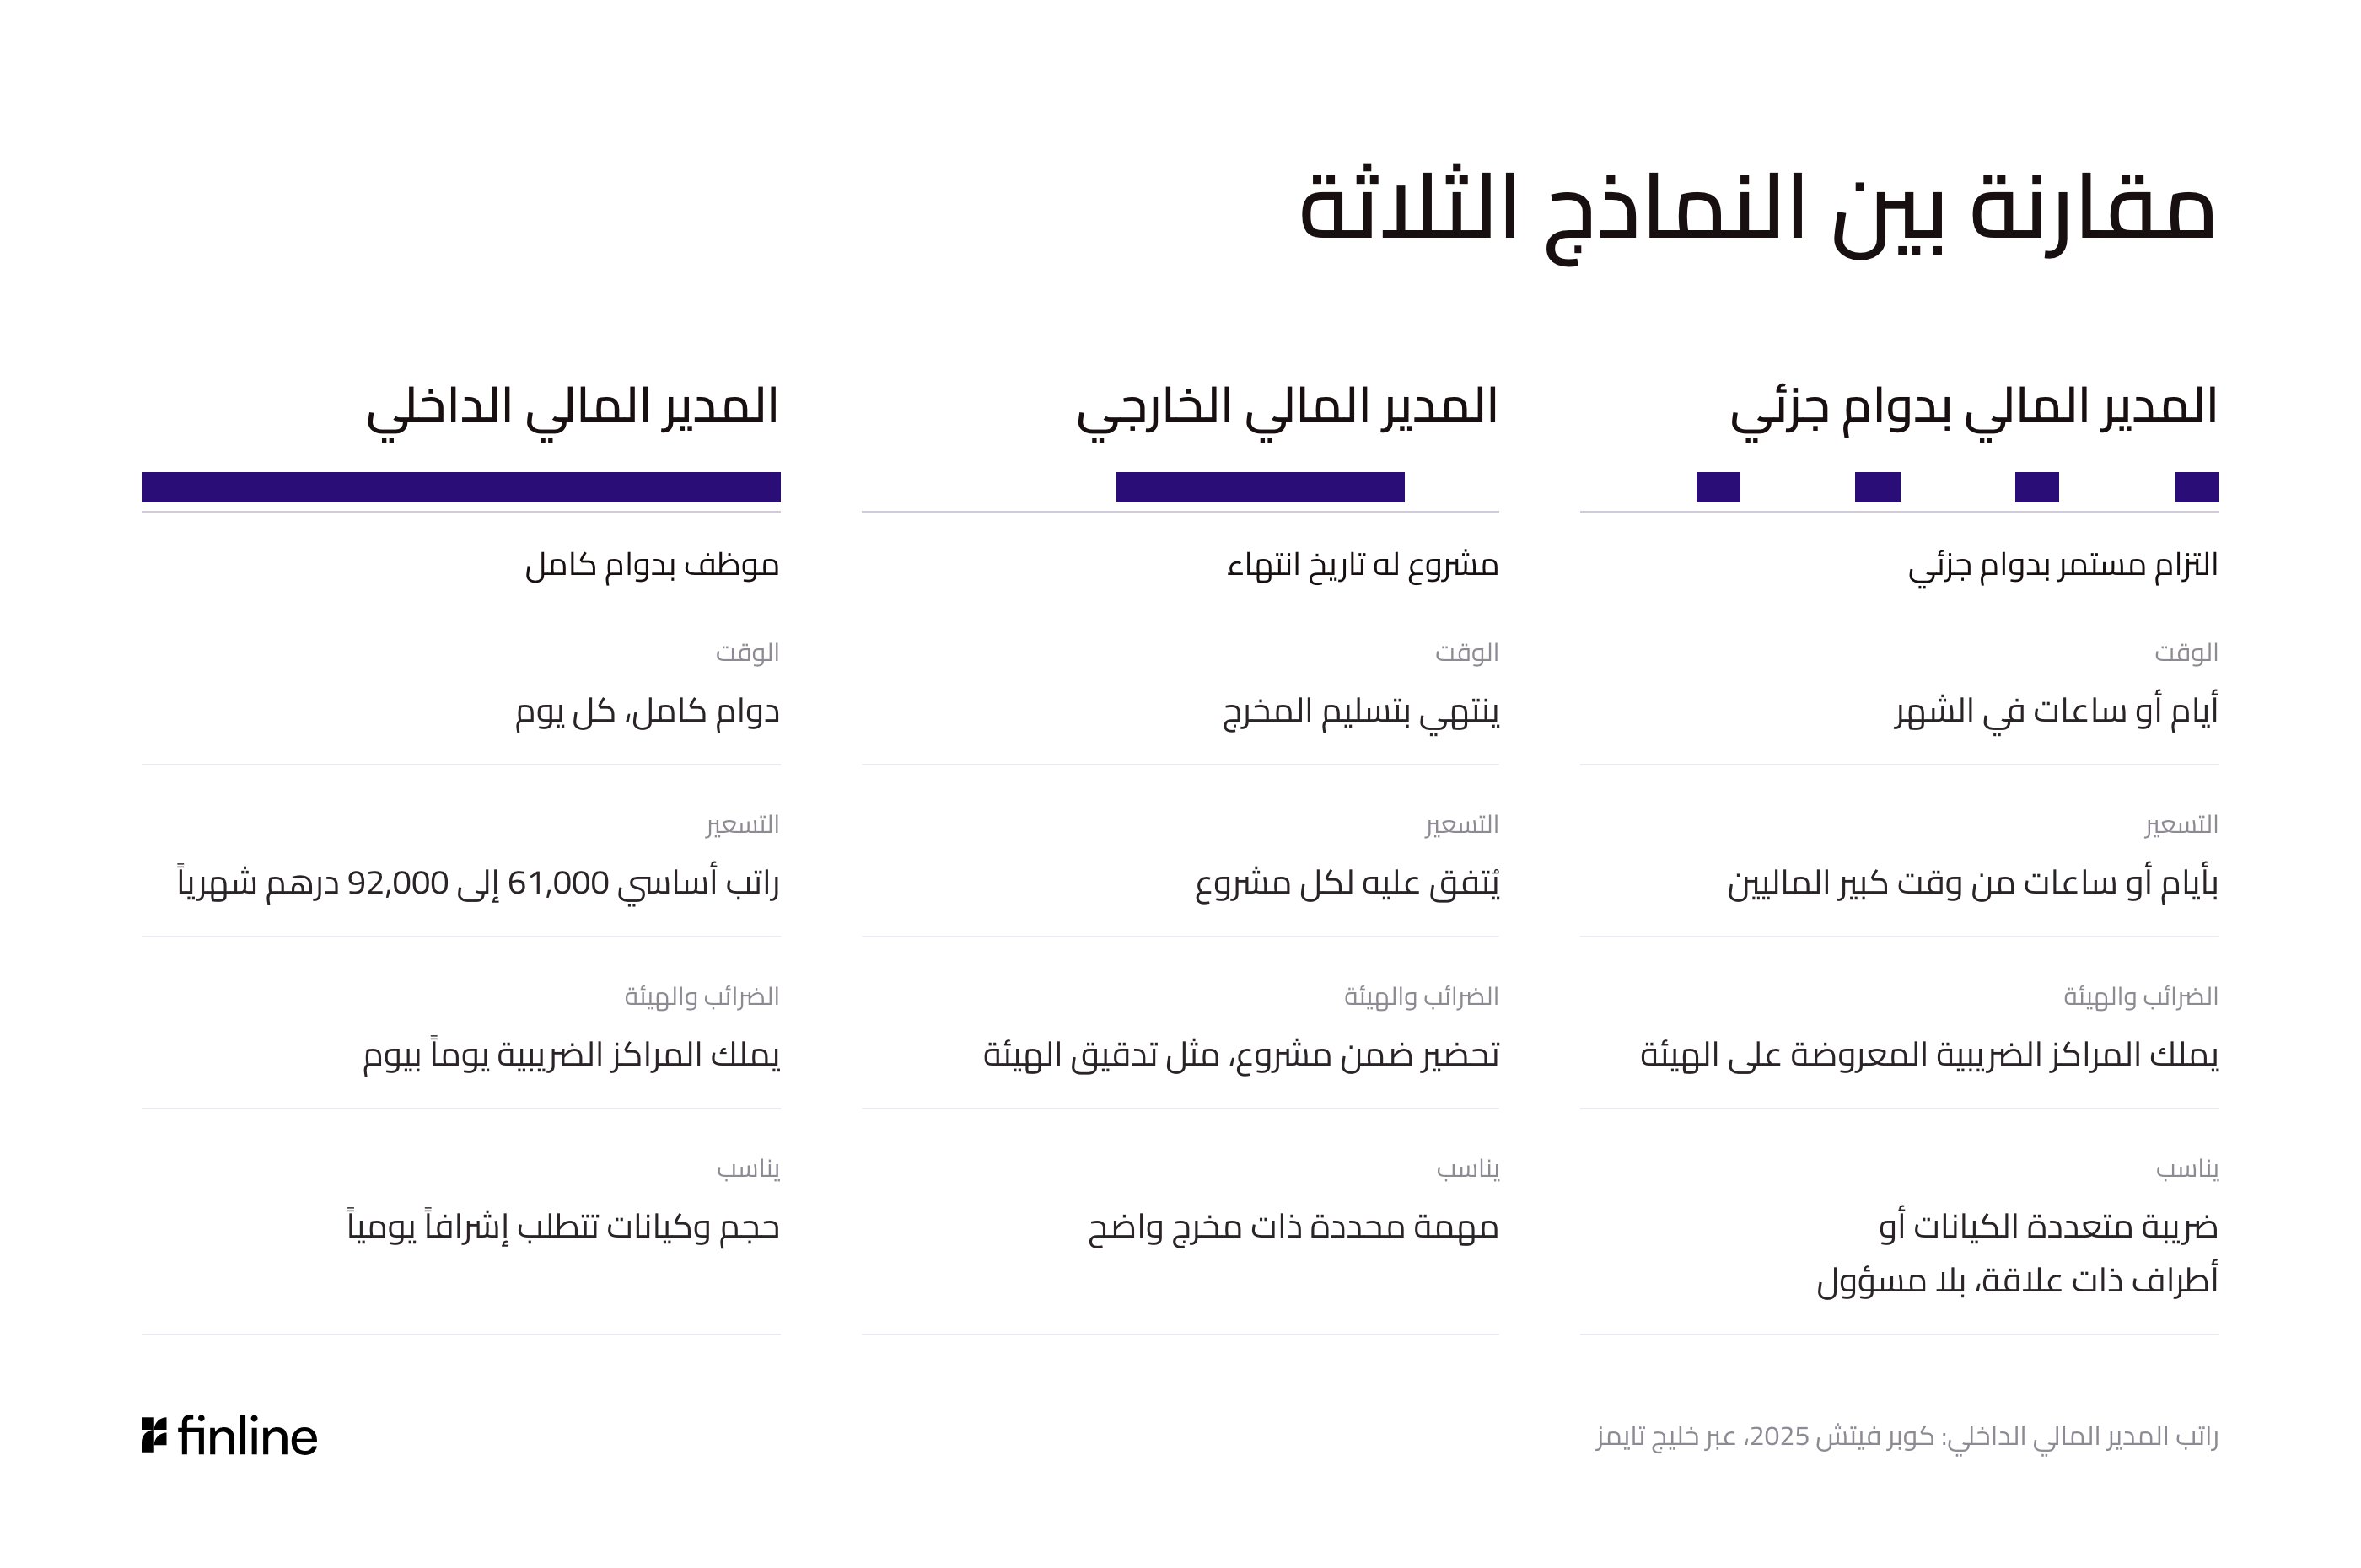
- المدير المالي بدوام جزئي: التزام دائم بدوام جزئي، يُسعَّر بأيام أو ساعات من وقت كبير الماليين في الشهر. وهو أقرب نموذج إلى المدير المالي الداخلي دون تكلفة التوظيف.
- المدير المالي الخارجي: إما النموذج نفسه المذكور أعلاه، وإما مشروع له نطاق وتاريخ انتهاء. اسأل عن النوع الذي تشتريه. والمدير المالي الافتراضي هو عادةً أحد هذين النموذجين، ويعمل عن بُعد.
- المدير المالي الداخلي: موظف بدوام كامل، يبرره عدد الكيانات أو حجم المعاملات أو النشاط الرأسمالي حين يحتاج إلى إشراف يومي.
يطرح كثير من الشركات سؤال المدير المالي بترتيب خاطئ. فهي تسأل عن النموذج الذي تستخدمه قبل أن تقرر هل تحتاج إلى إشراف مالي بمستوى المدير المالي أصلاً. وتزداد كلفة الخطأ في الهيكل الآن، وقد أصبحت ضريبة الشركات نافذة وصارت الفوترة الإلكترونية محكومة بمواعيد محددة.
يتطلع المدير المالي، أو من يعمل بمستواه، إلى الأمام: إلى الهيكل المالي والمراكز التنظيمية وما ستسأل عنه البنوك والمستثمرون لاحقاً.
ست علامات على أن شركتك في الإمارات تجاوزت وظيفتها المالية
لا يُلاحظ الفارق بين مسك دفاتر دقيقة واتخاذ القرارات بناءً عليها غالباً إلا حين يظهر أحد هذه المواقف:
- ضريبة الشركات لم تعد مباشرة. لديك أكثر من كيان، أو معاملات بين شركات المجموعة، أو عمليات في منطقة حرة وفي البر الرئيسي تسير في وقت واحد. صار تقديم الإقرار يحتاج إلى حكم مهني في المراكز الضريبية والتوثيق وتوقيت الخيارات. وبموجب قانون ضريبة الشركات (المرسوم بقانون اتحادي رقم (47) لسنة 2022)، يجب تسعير المعاملات مع الأطراف ذات العلاقة وفق مبدأ السعر المحايد، وعلى الشركة أن تستطيع إثبات ذلك.
- تواصلت الهيئة معك، أو يُرجَّح أن تفعل. زيارة تفتيش، أو طلب سجلات، أو تدقيق في ضريبة القيمة المضافة، أو إقرار سابق يحتاج إلى تصحيح: كل منها يستلزم شخصاً يعرف القواعد وكيف بُنيت أرقامك، ويستطيع أن يقف خلف ما تقوله الشركة للهيئة.
- بنك أو مستثمر أو طرف مقابل يطرح أسئلة مالية. تتطلب تقارير التعهدات المالية والعناية الواجبة والتوقعات المقدمة إلى مجلس الإدارة وظيفة مالية تستطيع إنتاج أرقام موثوقة عند الطلب، دون إعادة بناء التقارير في كل مرة.
- نمو الشركة أسرع مما تستطيع وظيفتها المالية تتبعه. يفاجئك التدفق النقدي وتغيب عنك هوامش الربح أكثر مما ينبغي. وتستند القرارات إلى رصيد البنك لا إلى الحسابات الإدارية.
- تعيّن مزوّد خدمة معتمداً (ASP) للفوترة الإلكترونية، ولا أحد يملك الجانب المتعلق بنظام تخطيط موارد المؤسسات (ERP). إذا كانت إيراداتك أقل من 50 مليون درهم وكنت داخل النطاق، فيجب تعيين مزوّد الخدمة المعتمد بحلول 31 مارس 2027 [1]. واختيار مزوّد الخدمة المعتمد قرار يخص الأنظمة والبيانات بقدر ما يخص الضريبة.
- إيراداتك تقترب من 3 ملايين درهم. إعفاء المنشآت الصغيرة متاح للفترات الضريبية المنتهية في 31 ديسمبر 2029 أو قبله، لكن ما دامت الإيرادات لا تتجاوز 3 ملايين درهم [2]. وفوق هذا الحد لا يعود الاختيار متاحاً، وتعدّ الشركة احتساباً كاملاً لضريبة الشركات.
لا يستدعي أي من هذه المواقف مديراً مالياً بدوام كامل كاستجابة أولى. فكل منها يستدعي حكماً مهنياً بمستوى المدير المالي، وهذا ما صُمّمت خدمات المدير المالي بدوام جزئي لتقديمه.
المدير المالي بدوام جزئي والخارجي والافتراضي والداخلي: ما معنى كل نموذج
تستخدم السوق في الإمارات عدة مصطلحات لهذا الترتيب، وكثيراً ما تتبادلها.
المدير المالي بدوام جزئي. دور مستمر ومندمج في الشركة. يعمل المدير المالي بدوام جزئي لديك وفق وتيرة ثابتة، ويُسعَّر بأيام أو ساعات من وقت كبير الماليين في الشهر. يحضر اجتماعات القيادة، ويتولى دورة التخطيط والتوقعات، ويحافظ على الاستمرارية بين الجلسات. والوظيفة هي نفسها وظيفة المدير المالي الداخلي بدوام كامل؛ أما هيكل التوظيف فمختلف.
المدير المالي الافتراضي. يعني في السوق الإماراتية عادةً مديراً مالياً بدوام جزئي أو خارجياً يعمل عن بُعد، وغالباً ضمن باقة تشمل مسك الدفاتر. وهذه التسمية تصف طريقة تقديم العمل ولا تقول شيئاً عن نطاقه، لذا اطرح الأسئلة نفسها التي تطرحها على ترتيب بدوام جزئي.
المدير المالي الخارجي. قد يصف المصطلح الشيء نفسه الذي يصفه المدير المالي بدوام جزئي: ترتيباً مستمراً بتعاقد دائم ووتيرة منتظمة ومسؤولية عن الخطة المالية. وقد يعني كذلك مشروعاً بتكليف محدد ونطاق وتاريخ إغلاق، مثل التحضير لجمع التمويل، أو الاستعداد لتدقيق الهيئة، أو تطبيق نظام، أو دعم العناية الواجبة. وينتهي هذا العمل بتسليم المخرج. وتختلف التكلفة وعمق المشاركة بين النوعين.
المدير المالي الداخلي. موظف بدوام كامل، حاضر كل يوم، بتكاليف توظيف كاملة: راتب أساسي وبدل سكن وتأشيرة وتأمين طبي ومكافأة نهاية الخدمة وحافزاً سنوياً. كما يحمل شخص واحد معظم المعرفة بكيفية بناء الأرقام، وهذا خطر اعتماد على شخص واحد. ويناسب هذا النموذج حين يتطلب تعقيد المعاملات أو عدد الكيانات أو النشاط الرأسمالي شخصاً متاحاً كل يوم.
لا يوجد نموذج أفضل في كل الحالات. والاختيار يتوقف على ما تحتاجه الشركة من وظيفتها المالية.
علاقتك بالهيئة الاتحادية للضرائب ووزارة المالية هي العامل الحاسم
تتولى الهيئة الاتحادية للضرائب إدارة ضريبة الشركات وضريبة القيمة المضافة والضريبة الانتقائية. وتضع وزارة المالية السياسة الضريبية وتصدر القرارات الوزارية، وتضيف قرارات مجلس الوزراء قواعد مثل الغرامات. ومطلوب من الشركات تطبيق كل منها تطبيقاً صحيحاً من تاريخ نفاذه.
أجرت الهيئة نحو 176 ألف زيارة تفتيش ميداني في 2025، بزيادة نحو 89% عن 2024، وحددت أكثر من 608 ملايين درهم من الضرائب والغرامات المستحقة [3]. وتتحقق معظم الزيارات من الفواتير الضريبية والسلع الانتقائية والطوابع الضريبية لا من ملفات ضريبة الشركات. لكنها تدل على سلطة حاضرة في السوق وتتصرف بناءً على ما تكتشفه.
في أي تفتيش أو تدقيق، على الشركة أن تقدم السجلات وتطابق المراكز الضريبية وتجيب عن الاستفسارات خلال مدد محددة. وبموجب قانون الإجراءات الضريبية (المرسوم بقانون اتحادي رقم (28) لسنة 2022)، تملك الهيئة صلاحيات واسعة لطلب المعلومات والمستندات. وشرح مراكز الإقرارات الكامنة وراء هذه السجلات عمل يعلو المحاسبة على مستوى المعاملات. وتبقى الشركة مسؤولة عن شؤونها الضريبية. ويمكنها تعيين وكيل ضريبي مسجل لدى الهيئة لتمثيلها [4]؛ ومهمة المدير المالي أن يملك المراكز التي يعرضها هذا الوكيل، أو المفوضون بالتوقيع في الشركة، على الهيئة.
منذ 1 يناير 2026، يتيح قانون الإجراءات الضريبية المعدّل تصحيح كثير من الأخطاء في الإقرار التالي؛ ويلزم الإفصاح الطوعي في الحالات التي تحددها الهيئة [5]. والمسار الذي ينطبق، ووقت استخدامه، يؤثران في النتيجة. ومع مراجعة بمستوى المدير المالي، تكتشف الشركة أخطاءها قبل أن تكتشفها الهيئة.
وتصل قواعد الهيئة الجديدة إلى القيادة المالية مباشرة كذلك. فمن 1 أكتوبر 2026، يحدد قرار الهيئة رقم (13) الفحوص التي يجب على الشركة إجراؤها على مورّديها قبل خصم ضريبة المدخلات [6].
والفوترة الإلكترونية أقرب مثال على ما تفرضه وزارة المالية. فالشركة الداخلة في النطاق التي تقل إيراداتها عن 50 مليون درهم يجب أن تعيّن مزوّد خدمة معتمداً بحلول 31 مارس 2027 وتطبق النظام بحلول 1 يوليو 2027 (القرار الوزاري رقم 244 لسنة 2025، المادة 5(1)(ب)) [1]. وتبقى معاملات الشركات مع المستهلكين خارج النظام حالياً [1]. وملفات PDF وWord والنسخ الممسوحة ضوئياً ورسائل البريد الإلكتروني ليست فواتير إلكترونية [7]. ويترتب على عدم تطبيق النظام، ومنه عدم تعيين مزوّد الخدمة المعتمد في الوقت المحدد، غرامة قدرها 5,000 درهم عن كل شهر أو جزء من الشهر [8]. أما معرفة ما يتطلبه النظام وتحديث نظام تخطيط موارد المؤسسات (ERP) وتعيين المزوّد فعمل للقيادة المالية، يتجاوز نطاق فريق الحسابات.
إدارة العلاقة مع الهيئة الاتحادية للضرائب ووزارة المالية مهمة قيادة مالية، وتعود إلى من يستطيع أن يشرح كيف بُنيت الأرقام.

أي نموذج للمدير المالي يناسب أي شركة
الإيراد نقطة انطلاق، لكنه لا يحسم السؤال. فقد تحتاج شركتان بالإيراد نفسه إلى دعم مختلف جداً من المدير المالي: إحداهما بكيان واحد دون معاملات مع أطراف ذات علاقة، والأخرى بشركة قابضة في منطقة حرة وكيان تشغيلي في البر الرئيسي واتفاقيات خدمات بين شركات المجموعة. وما يحسم الأمر هو تعقيد صورة الامتثال.
ويناسب نموذج المدير المالي بدوام جزئي المستمر أو الخارجي المتعاقد عليه تعاقداً دائماً حين تكون ضريبة الشركات التزاماً قائماً بأكثر من كيان أو بنشاط جوهري مع أطراف ذات علاقة، ولا يتوفر لدى من يدير وظيفتك المالية الوقت أو الصلاحية ليتولى مراسلات الهيئة، أو يثبت التسعير وفق مبدأ السعر المحايد في معاملات الأطراف ذات العلاقة، أو يضع نموذجاً لمركزك الضريبي للسنة المقبلة. وكثير من الشركات النامية في الإمارات في هذا الوضع: فقد تجاوز عبء الامتثال لديها وظيفة مالية بُنيت لمسك الدفاتر.
وللشركات الصغيرة إعفاء ينبغي أخذه في الحسبان. فإعفاء المنشآت الصغيرة (المادة 21 من قانون ضريبة الشركات، والقرار الوزاري رقم 73 لسنة 2023 بصيغته المعدلة بالقرار الوزاري رقم 131 لسنة 2026) متاح للفترات الضريبية المنتهية في 31 ديسمبر 2029 أو قبله ما دامت الإيرادات لا تتجاوز 3 ملايين درهم [2]. والشركة التي تختاره معفاة من توثيق التسعير التحويلي لتلك الفترة، لكن مبدأ السعر المحايد يظل سارياً [9]. ولا يلزم الملف الرئيسي والملف المحلي إلا عند إيرادات قدرها 200 مليون درهم، أو داخل مجموعة شركات متعددة الجنسيات تبلغ إيراداتها الموحدة 3.15 مليار درهم [10].
ويناسب المدير المالي الخارجي بمشروع محدد مهمة معرّفة ذات مخرج واضح: الاستعداد لتفتيش الهيئة، أو بناء نماذج مالية جاهزة للمستثمرين، أو تطبيق نظام مالي جديد، أو الرد على استفسار تنظيمي محدد. وللتكليف نطاق ويُغلق عند الإنجاز.
ويصبح المدير المالي الداخلي هو الإجابة الصحيحة حين تولّد الشركة باستمرار حجم المعاملات وتعقيد الكيانات اللذين يحتاجان إلى إشراف مالي يومي. وحين تعمل التقارير متعددة الكيانات والعلاقات المصرفية والتواصل المالي على مستوى مجلس الإدارة بصورة متواصلة، يصبح تخصيص مقعد بدوام كامل مبرراً. وبلوغ حدي ملف التسعير التحويلي المذكورين أعلاه علامة واضحة على ذلك.
تكلفة المدير المالي بدوام جزئي مقارنة بالتعيين بدوام كامل
المقياس المعتاد هو المدير المالي بدوام كامل. فبيانات كوبر فيتش لعام 2025، كما نشرتها صحيفة خليج تايمز، تضع الراتب الأساسي للمدير المالي بدوام كامل في شركة صغيرة أو متوسطة في الإمارات بين 61,000 و92,000 درهم شهرياً [11]، أي نحو 732,000 درهم إلى 1.1 مليون درهم سنوياً قبل السكن والمزايا والتأشيرة ومكافأة نهاية الخدمة. وبالنسبة إلى كثير من الشركات النامية، لا تتناسب هذه التكلفة مع ما سيقدمه الدور في العمل اليومي.
وتُسعَّر الترتيبات بدوام جزئي بأيام أو ساعات من وقت كبير الماليين في الشهر. والمقارنة المفيدة تكون بين عدد أيام الوقت الكبير التي تحتاجها الشركة وتكلفة مقعد بدوام كامل: فبضعة أيام حول الإقفال الشهري وحزمة تقارير مجلس الإدارة تعاقد يختلف عن يومين في الأسبوع خلال إعادة تمويل.
ولغياب القيادة المالية كلفة أيضاً. فإقرار ضريبة شركات مقدَّم تقديماً غير صحيح، أو معاملة مع طرف ذي علاقة غير موثقة، أو مركز في ضريبة القيمة المضافة يحتاج إلى تصحيح لاحقاً، يظهر عادةً في صورة غرامات وإعادة عمل. وتبلغ غرامة التأخر في التسجيل لضريبة الشركات 10,000 درهم، وتُعفى منها الشركة إذا قدمت إقرارها الأول خلال سبعة أشهر من نهاية أول فترة ضريبية [12]. وعدم الالتزام بمواعيد الفوترة الإلكترونية يضيف 5,000 درهم عن كل شهر أو جزء من الشهر [8].
وقد يكون التعيين أرفع من اللازم كذلك. فملف مدير مالي مصمم لشركة أكبر بكثير يكلف أكثر مما تحتاجه المرحلة الحالية. ينبغي أن يتوافق الهيكل مع ما تحتاجه الشركة الآن، وأن يتغير مع تطور صورتها التنظيمية والتشغيلية.
المصادر
1. القرار الوزاري رقم (244) لسنة 2025 بشأن تطبيق نظام الفوترة الإلكترونية: وزارة المالية (2025). https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
2. القرار الوزاري رقم (131) لسنة 2026 بتعديل القرار الوزاري رقم (73) لسنة 2023 بشأن إعفاء المنشآت الصغيرة: وزارة المالية (2026). https://mof.gov.ae/wp-content/uploads/2026/08/Ministerial-Decision-No.-131-of-2026-Amending-Certain-Provisions-of-Ministerial-Decision-No.-73-of-2023-on-Small-Business-Relief-for-the-Purposes-of-Federal-Decree-Law-No.-47-of-2022-EN.pdf ؛ الإعلان: وزارة المالية تعلن تمديد إعفاء المنشآت الصغيرة حتى 31 ديسمبر 2029: وزارة المالية (7 أغسطس 2026). https://mof.gov.ae/en/news/ministry-of-finance-announces-extension-of-small-business-relief-for-corporate-tax-purposes-until-31-december-2029/
3. الهيئة الاتحادية للضرائب أجرت 176 ألف زيارة تفتيش على الأسواق في 2025 بزيادة 89% على أساس سنوي: الهيئة الاتحادية للضرائب (7 أبريل 2026). https://tax.gov.ae/en/media.centre/News/federal.tax.authority.conducted.176000.market.inspection.visits.in.2025.up.89.yearonyear.aspx
4. تسجيل الوكلاء الضريبيين: الهيئة الاتحادية للضرائب (تاريخ الاطلاع 21 أكتوبر 2026). https://tax.gov.ae/en/services/registration.of.tax.agents.aspx
5. المرسومان بقانون اتحادي رقم (16) ورقم (17) لسنة 2025: كيه بي إم جي لوار غلف (2025). https://kpmg.com/ae/en/insights/tax-insights/federal-decree-law-no-16-and-17-of-2025.html
6. قرار الهيئة الاتحادية للضرائب رقم (13) لسنة 2026 بشأن التدابير والإجراءات والشروط المطلوبة من الأشخاص الخاضعين للضريبة للتحقق من صحة التوريدات وسلامتها قبل خصم ضريبة المدخلات (ترجمة إنجليزية غير رسمية؛ نافذ من 1 أكتوبر 2026): الهيئة الاتحادية للضرائب (22 يوليو 2026). https://tax.gov.ae/Datafolder/Files/Legislation/2026/FTA%20Decision%20No.%2013%20of%202026%20on%20Measures%2018%2008%202026.pdf
7. الفوترة الإلكترونية: وزارة المالية (تاريخ الاطلاع 21 أكتوبر 2026). https://mof.gov.ae/en/about-us/initiatives/einvoicing/
8. قرار مجلس الوزراء رقم (106) لسنة 2025 في شأن المخالفات والغرامات الإدارية المتعلقة بنظام الفوترة الإلكترونية: وزارة المالية (8 ديسمبر 2025). https://mof.gov.ae/wp-content/uploads/2025/12/Cabinet-Decision-Violations-and-Penalties-eInvoicing-final-version-en-8.12.25.pdf
9. دليل إعفاء المنشآت الصغيرة (CTGSBR1)، القسم 5.6.1: الهيئة الاتحادية للضرائب (أغسطس 2023). https://tax.gov.ae/Datafolder/Files/Guides/CT/Small%20Business%20Relief%20Guide%20-%20EN%20-%2029%2008%202023.pdf
10. متطلبات الاحتفاظ بمستندات التسعير التحويلي (القرار الوزاري رقم (97) لسنة 2023): ديلويت الشرق الأوسط (2023). https://www.deloitte.com/middle-east/en/services/tax/research/requirements-maintaining-transfer-pricing-documentation.html
11. لماذا تستأجر شركات إماراتية أكثر مديريها التنفيذيين بدلاً من تعيينهم (استناداً إلى بيانات كوبر فيتش 2025): خليج تايمز (10 أغسطس 2026). https://www.khaleejtimes.com/business/why-more-uae-businesses-are-renting-their-c-suite-executives-instead-of-hiring-them
12. قرار مجلس الوزراء رقم (75) لسنة 2023 وتعديلاته في شأن الغرامات الإدارية المتعلقة بضريبة الشركات: وزارة المالية (2024). https://mof.gov.ae/wp-content/uploads/2024/03/Cabinet-Decision-No.-75-of-2023-and-its-amendments-on-the-Administrative-Penalties-for-Violations-Related-to-the-Application-of-Federal-Decree-Law-No.-47-of-2022.pdf ؛ الإعفاء: التسجيل لضريبة الشركات: الهيئة الاتحادية للضرائب (تاريخ الاطلاع 21 أكتوبر 2026). https://tax.gov.ae/en/services/corporate.tax.registration.aspx
لست متأكداً أي نموذج للمدير المالي يناسب مرحلة شركتك؟
سيخبرك أتول بهارغافا، محاسب قانوني بخبرة 30 عاماً في إدارة الوظائف المالية، هل تحتاج إلى إشراف بمستوى المدير المالي الآن، وبأي صيغة.
الأسئلة الشائعة
المدير المالي بدوام جزئي قيادي مالي كبير بالتزام دائم بدوام جزئي: وتيرة ثابتة من الأيام أو الساعات في الشهر. وبين الجلسات يتولى دورة التخطيط المالي والتوقعات والتقارير في الشركة. والوظيفة هي نفسها وظيفة المدير المالي الداخلي، أما هيكل التوظيف فمختلف. ولا تعرّف الأنظمة في الإمارات هذا الدور، لذا يحدد خطاب التعاقد نطاقه.
في الاستخدام الإماراتي، يكمن الفرق في طريقة التقديم في الغالب. فالمدير المالي الافتراضي هو عادةً مدير مالي بدوام جزئي أو خارجي يعمل عن بُعد، وغالباً ضمن باقة تشمل مسك الدفاتر. والتسمية لا تحدد النطاق، لذا اطرح الأسئلة نفسها على الاثنين: كم مرة يعمل المدير المالي على شركتك، ومن يملك أي مخرجات، ومن يعتمد المراكز التي تُعرض على الهيئة الاتحادية للضرائب والبنك ومجلس الإدارة.
تضع بيانات كوبر فيتش لعام 2025، كما نشرتها صحيفة خليج تايمز، الراتب الأساسي للمدير المالي بدوام كامل في شركة صغيرة أو متوسطة في الإمارات بين 61,000 و92,000 درهم شهرياً، قبل السكن والمزايا والتأشيرة ومكافأة نهاية الخدمة. ويُسعَّر المدير المالي بدوام جزئي بأيام أو ساعات من وقت كبير الماليين في الشهر. والمقارنة المفيدة بين عدد الأيام الكبيرة التي تحتاجها الشركة وتكلفة مقعد بدوام كامل.
المصدر: خليج تايمز (10 أغسطس 2026)، استناداً إلى بيانات كوبر فيتش 2025
حين يحتاج عدد الكيانات أو حجم المعاملات أو النشاط الرأسمالي أو تقارير مجلس الإدارة والمقرضين إلى متابعة كل يوم لا وفق وتيرة شهرية. ومن العلامات الواضحة حد ملف التسعير التحويلي: يلزم إعداد الملف الرئيسي والملف المحلي عند بلوغ الإيرادات 200 مليون درهم في فترة ضريبية، أو لعضو في مجموعة شركات متعددة الجنسيات تبلغ إيراداتها الموحدة 3.15 مليار درهم. وما دون ذلك، فالمعيار هو ما إذا كانت الشركة تحتاج إلى صاحب قرار مالي رفيع المستوى كل يوم أم بضعة أيام في الشهر.
المصدر: القرار الوزاري رقم 97 لسنة 2023 في شأن مستندات التسعير التحويلي، وزارة المالية الإماراتية
تبقى الشركة مسؤولة عن شؤونها الضريبية. ويجري التمثيل أمام الهيئة عبر وكيل ضريبي مسجل لدى الهيئة تعيّنه الشركة، أو عبر المفوضين بالتوقيع لديها على منصة EmaraTax. ويُعدّ المدير المالي الخارجي المواقف التي يقوم عليها كل إقرار ورد ويتحمل مسؤوليتها، ويعمل مع من يمثل الشركة.
ليس بالكامل. فإعفاء المنشآت الصغيرة متاح للفترات الضريبية المنتهية في 31 ديسمبر 2029 أو قبله ما دامت الإيرادات لا تتجاوز 3 ملايين درهم. والشركة التي تختاره تظل تسجَّل لضريبة الشركات وتقدم إقراراً لتفعيل الاختيار وتسعّر تعاملاتها مع الأطراف ذات العلاقة وفق مبدأ السعر المحايد، وإن لم ينطبق توثيق التسعير التحويلي لتلك الفترة. وتعود الحاجة إلى الإشراف كلما اقتربت الإيرادات من الحد.
المصدران: القرار الوزاري رقم 131 لسنة 2026، وزارة المالية؛ دليل إعفاء المنشآت الصغيرة (CTGSBR1)، الهيئة الاتحادية للضرائب
نعم. يمكننا إدارة الوظيفة المالية من البداية إلى النهاية، أو تولي أجزاء محددة إلى جانب فريقك ونظام تخطيط الموارد (ERP) لديك ومدققك: مراجعة الإقفال، أو المواقف الضريبية، أو تقارير المدير المالي. وحين يرتفع حجم العمل فجأة أو يحين موعد الانتقال إلى نظام جديد، نضيف أشخاصاً إلى عمليتك القائمة تحت إشراف المراجع نفسه بدلاً من تغييرها، فيحتفظ فريقك بالعملية.

